Guía · Dividendos
Retención de dividendos extranjeros: cuánto te quitan por país y cuánto recuperas

Tortuga Trades · · 8 min
Cuando una empresa estadounidense te paga un dividendo de 100 dólares, a tu cuenta no llegan 100. ¿Cuántos llegan? Depende de tres cosas que conviene mirar juntas: el país que paga, el bróker que cobra y un formulario que se firma una vez y se olvida.
Tres capas en cada dividendo
Un dividendo extranjero pasa por tres manos antes de quedarse en la tuya, y cada una se lleva o te devuelve algo. Vamos a verlas en orden.
- El país de origen retiene. Antes de que el dinero salga, el país de la empresa se queda un porcentaje. Cada país tiene el suyo: el 30 % en Estados Unidos, el 35 % en Suiza, nada en el Reino Unido, salvo en sus REIT.
- El convenio pone un techo. España tiene convenios con esos países que limitan lo que pueden quedarse de un residente español: casi siempre, un 15 %. Lo que te retengan por encima de ese techo, Hacienda no te lo deja descontar: lo recuperas reclamándoselo al país de origen.
- España cobra su parte y descuenta lo pagado fuera. En la renta, el dividendo tributa en la base del ahorro, y de ese impuesto te deducen lo que ya pagaste en el extranjero, con un tope.
En otras palabras, la retención no es un número, sino varios. Una parte te la deja descontar Hacienda en la renta; otra solo la recuperas si se la reclamas al país de origen; y otra depende de un papeleo que había que hacer antes de cobrar, no después.
Un dividendo de 100 €, paso a paso
Veámoslo con cifras. Supón un dividendo de una empresa estadounidense de 100 € brutos —en euros, para no mezclar divisas—, cobrado en un bróker extranjero que no te retiene nada en España, y una base del ahorro de menos de 6.000 €, que tributa al 19 %.
El resultado es el mismo 19 % que pagarías por un dividendo español. Para eso existe la deducción: para que no pagues dos veces por lo mismo. La regla está en el artículo 80 de la ley del IRPF: descuentas lo menor entre lo que pagaste fuera y lo que esa renta tributa en España.
Ahora repite la cuenta sin el W-8BEN. Estados Unidos te retiene el 30 %, así que llegan 70 €; pero Hacienda solo te deja deducir hasta el 15 % del convenio, de modo que en la renta pagas los mismos 4 €. En total, 34 € de impuesto en lugar de 19: los 15 € de más solo se recuperan reclamándolos a Estados Unidos, con su propio formulario.
Y si tu bróker es español, verás además una retención del 19 % en España, calculada sobre lo que llega después de la de origen: en el ejemplo, el 19 % de 85 €, 16,15 €. No es un impuesto de más, sino un adelanto: en la renta se descuenta entero: solo con este dividendo, la renta te saldría 12,15 € a devolver, y el total sigue siendo 19 €. Un bróker extranjero que no opere en España mediante un establecimiento permanente, como una sucursal, no está obligado a retenerte nada; declaras tú, igual.
País por país
Estos son los países que más aparecen en una cartera española, con lo que retiene cada uno, el techo del convenio y lo que puedes reclamar allí si te retuvieron de más:
| País | Retiene | Techo | Lo que reclamas allí |
|---|---|---|---|
| Estados Unidos | 30 % (15 % con el W-8BEN) | 15 % | Nada con el W-8BEN; sin él, 15 puntos (IRS, formulario 1040-NR) |
| Reino Unido | 0 % (20 % en los REIT) | 10 % (15 % en los REIT) | Nada; en los REIT, 5 puntos (formulario UK-REIT DT-Individual) |
| Países Bajos | 15 % | 15 % | Nada |
| Alemania | 26,375 % | 15 % | 11,375 puntos (BZSt, solo en línea) |
| Francia | 12,8 % (25 % si no te identifican como persona física) | 15 % | Nada; si te retuvieron el 25 %, 12,2 puntos, hasta quedarte en el 12,8 % (formulario 5001) |
| Suiza | 35 % | 15 % | 20 puntos (ESTV, formulario 90) |
| Italia | 26 % | 15 % | 11 puntos (modelos para no residentes) |
| Canadá | 25 % | 15 % | 10 puntos (CRA, formulario NR7-R) |
| Irlanda | 25 % | 15 % | Todo, con la exención del formulario V2A, certificado por la AEAT |
| Portugal | 28 % | 15 % | 13 puntos (modelo 22-RFI) |
Leída con calma, la tabla dice tres cosas. Primero: en Estados Unidos, Países Bajos, Francia y el Reino Unido —salvo sus REIT— no te queda nada que reclamar si tienes el papeleo en orden.
Segundo: en Suiza, Alemania, Italia, Canadá, Portugal e Irlanda, la retención supera el techo, y lo que pasa de él se pierde si no lo reclamas; en Irlanda, con el V2A, se recupera incluso todo. Tercero: cada país tiene su formulario y sus plazos, y reclamar unos pocos euros puede no compensar el trámite.
El formulario que caduca
El W-8BEN es la declaración con la que le dices a Estados Unidos que no eres residente allí y que te acoges al convenio. Con él, la retención baja del 30 % al 15 %; sin él, el bróker aplica el 30 %, como avisa la propia Interactive Brokers.
Lo importante es que caduca. Según las instrucciones del IRS, vale hasta el 31 de diciembre del tercer año siguiente al de la firma: uno firmado en 2026 vale hasta el final de 2029. Si ves de pronto un 30 % en tus dividendos de EE. UU., lo primero que hay que mirar es si ha caducado.
Dónde aparece en tu extracto y en tu declaración
En el extracto de actividad de Interactive Brokers, el dividendo y la retención van en secciones separadas: «Dividends» y «Withholding Tax». Cada bróker lo presenta a su manera, pero lo que tienes que localizar es siempre lo mismo: el dividendo bruto, lo que te retuvo el país de origen y, si lo hay, lo que te retuvo España.
En la declaración de la Renta 2025, según la orden que aprobó el modelo, el dividendo bruto va en la casilla 0029, la deducción por lo pagado fuera en la 0588 y, si te retuvieron en España, esa retención en la 0597. Las casillas se renumeran de un año a otro: comprueba las de tu campaña.
Y el tipo de la base del ahorro, del que sale el impuesto español, sube por tramos: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % a partir de ahí. Por encima de 6.000 €, la deducción no cambia, pero lo que pagas en España sí sube: en el tramo del 21 %, 6 € por cada 100 € en lugar de 4.
Qué hace Tortuga con esto
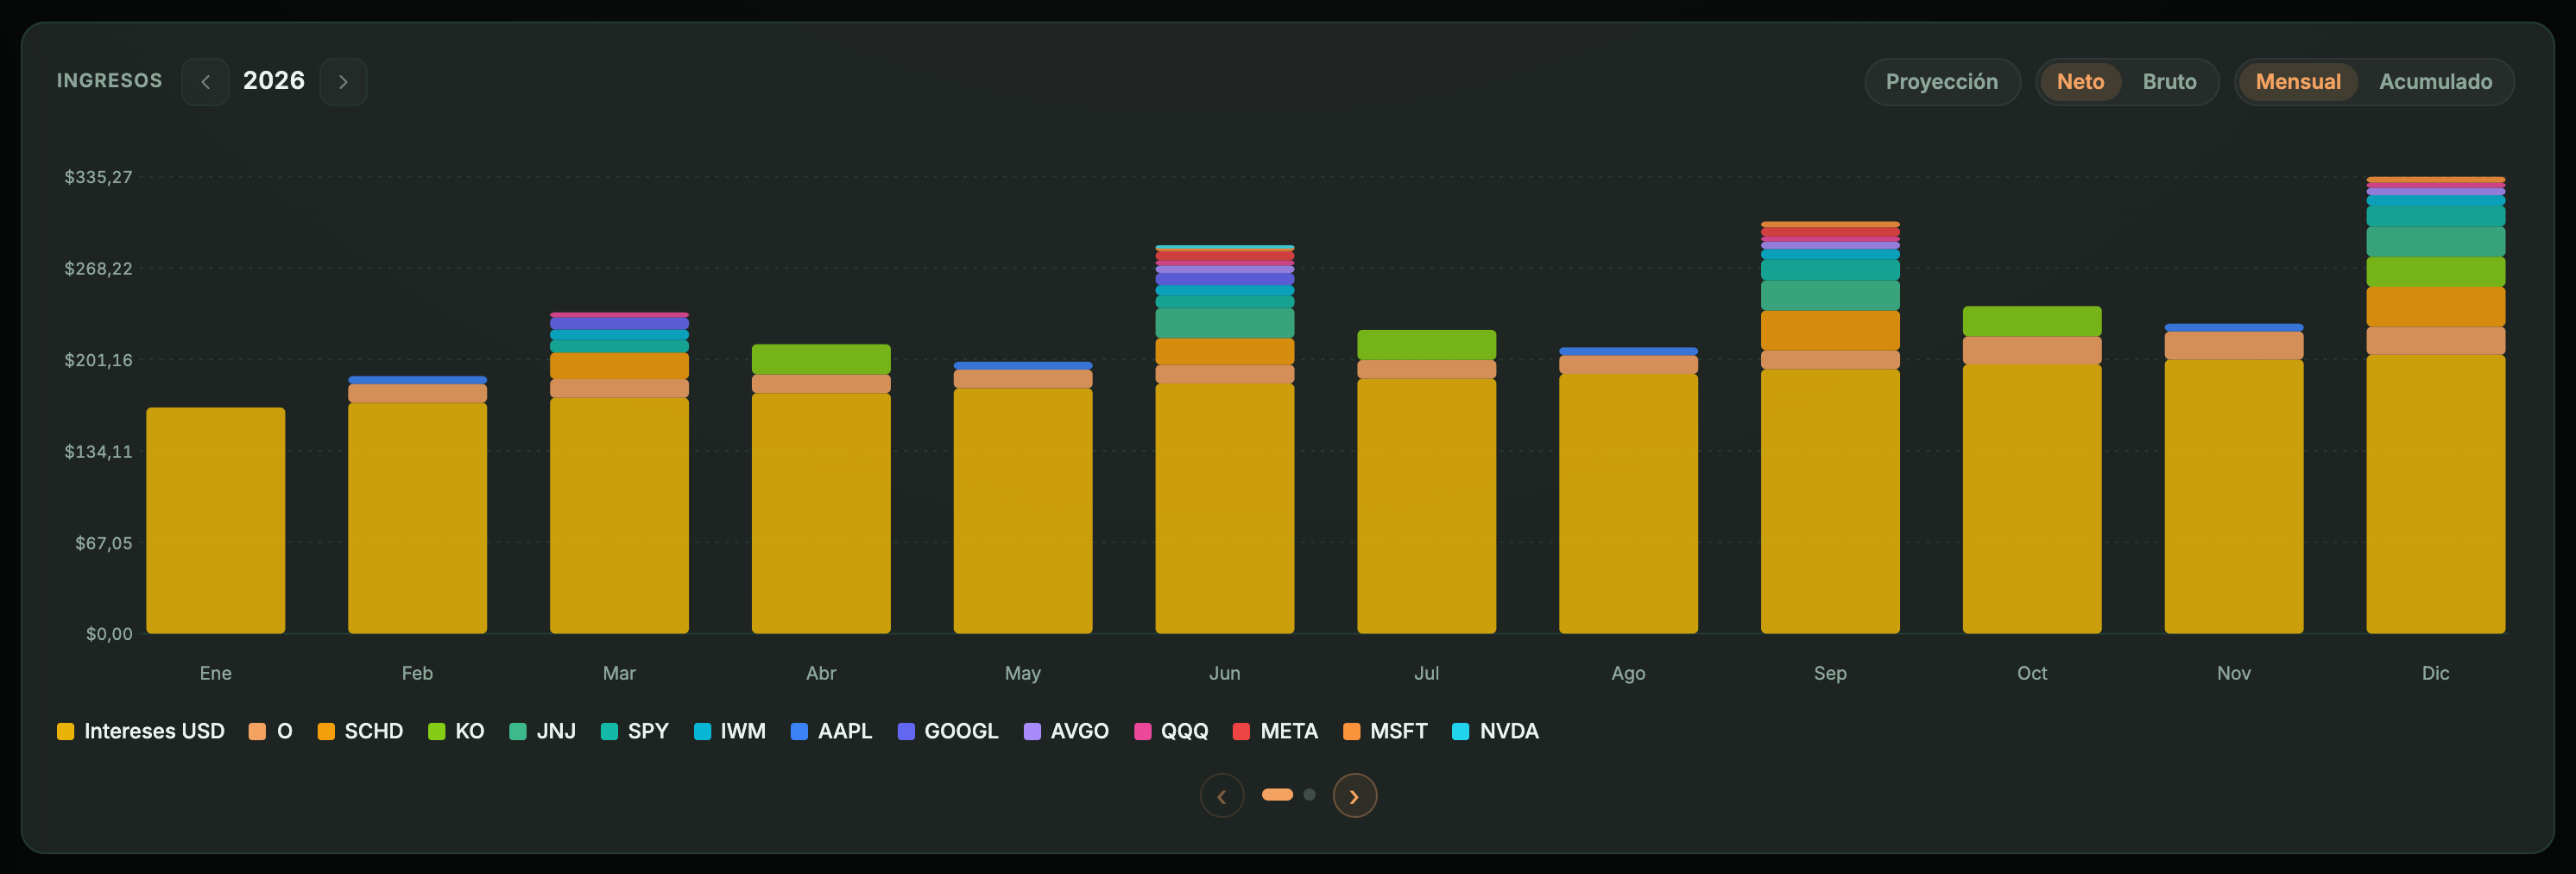
Con Interactive Brokers, DEGIRO y Trade Republic, Tortuga guarda la retención de cada cobro, y en Cartera › Dividendos puedes ver tus dividendos en neto o en bruto. El conmutador lo explica así: «Neto: tras retenciones en origen. Bruto: lo que enseña el extracto del bróker». Con ING solo llega el neto, y con tastytrade la retención entra como un apunte negativo que ya la resta: con los dos, Neto y Bruto enseñan la misma cifra.
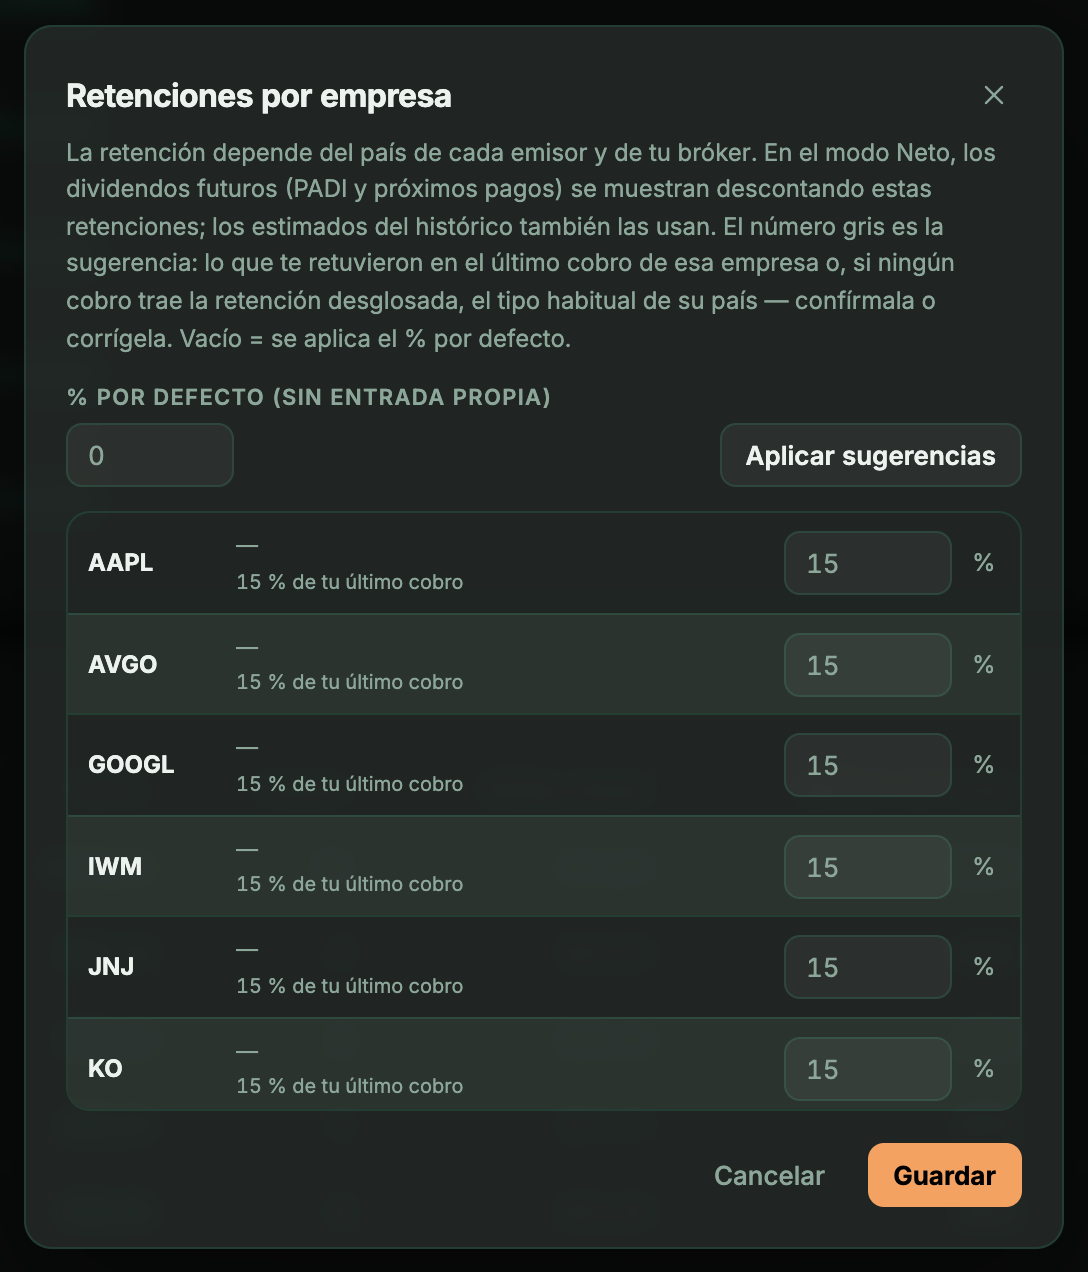
En el editor Retenciones, junto a «Añadir dividendo», puedes fijar el porcentaje que te retiene cada empresa; en modo Neto, Tortuga lo descuenta de lo que aún no has cobrado, el PADI y los próximos pagos. Lo que Tortuga no hace es tu declaración de la renta: no genera informes para el IRPF, así que para las casillas usa los informes de tu bróker.
Por qué el día ex tu cartera baja más de lo que luego cobras está en la fecha ex-dividendo. Y cómo llevar el año entero, cobrado y proyectado, en el seguimiento de dividendos.
Seguir leyendo
- Fecha ex-dividendo: hasta cuándo puedes comprar para cobrar el dividendoLa fecha de pago no te dice si llegas a cobrar; la ex-dividendo, sí. En Nueva York coincide con la de registro y en Madrid va un día hábil antes, y el día ex tu cartera baja sin que ese dinero se pierda.
- Seguimiento de dividendos de Interactive Brokers: cobrado y proyectadoEl extracto del bróker dice cuánto has cobrado. No dice cuánto vas a cobrar, ni cuánto entra ya sin vender nada si sumas intereses y primas.
- Dividendo flexible de Iberdrola: qué hacer con los derechos y cómo queda tu precio medioDos veces al año Iberdrola te pregunta qué hacer con tu dividendo, y si no contestas elige por ti. Las tres opciones, qué número cambia en tu cartera con cada una y cómo tributa.