Guia · Dividendos
Dividendos estrangeiros: quanto cada país retém e quanto você recupera

Tortuga Trades · · 8 min
Este guia é para residentes fiscais na Espanha. Quando uma empresa americana paga a você um dividendo de 100 dólares, não chegam 100 à sua conta. Quantos chegam? Depende de três coisas que vale a pena olhar juntas: o país que paga, a corretora que recebe e um formulário que se assina uma vez e se esquece.
Três camadas em cada dividendo
Um dividendo estrangeiro passa por três mãos antes de ficar na sua, e cada uma leva ou devolve alguma coisa. Vamos vê-las em ordem.
- O país de origem retém. Antes de o dinheiro sair, o país da empresa fica com uma porcentagem. Cada país tem a sua: 30% nos Estados Unidos, 35% na Suíça, nada no Reino Unido, exceto nos seus REITs.
- O tratado põe um teto. A Espanha tem tratados para evitar a dupla tributação com esses países, que limitam o que eles podem reter de um residente espanhol: quase sempre, 15%. O que for retido acima desse teto, o fisco espanhol (Hacienda) não deixa você descontar: você recupera reclamando ao país de origem.
- A Espanha cobra a sua parte e desconta o que foi pago fora. Na declaração do imposto de renda espanhol (a «renta»), o dividendo é tributado na base de poupança, e desse imposto é deduzido o que você já pagou no exterior, com um limite.
Em outras palavras, a retenção não é um número, mas vários. Uma parte o Hacienda deixa você descontar na declaração; outra você só recupera se reclamar ao país de origem; e outra depende de uma papelada que precisava ser feita antes de receber, não depois.
Um dividendo de €100, passo a passo
Vamos ver com números. Imagine um dividendo de uma empresa americana de €100 brutos —em euros, para não misturar moedas—, recebido numa corretora estrangeira que não retém nada na Espanha, e uma base de poupança de menos de €6.000, que é tributada a 19%.
O resultado são os mesmos 19% que você pagaria por um dividendo espanhol. É para isso que existe a dedução: para você não pagar duas vezes pela mesma coisa. A regra está no artigo 80 da lei do IRPF (o imposto de renda espanhol): você desconta o menor valor entre o que pagou fora e o que essa renda é tributada na Espanha.
Agora refaça a conta sem o W-8BEN. Os Estados Unidos retêm 30%, então chegam €70; mas o Hacienda só deixa você deduzir até os 15% do tratado, de modo que na declaração você paga os mesmos €4. No total, €34 de imposto em vez de 19: os €15 a mais só se recuperam reclamando aos Estados Unidos, com o formulário deles.
E se a sua corretora for espanhola, você verá também uma retenção de 19% na Espanha, calculada sobre o que chega depois da retenção de origem: no exemplo, 19% de €85, €16,15. Não é um imposto a mais, e sim um adiantamento: na declaração ele é descontado inteiro: só com este dividendo, a declaração daria €12,15 a restituir, e o total continua sendo €19. Uma corretora estrangeira que não opere na Espanha por meio de um estabelecimento permanente, como uma sucursal, não é obrigada a reter nada; você declara do mesmo jeito.
País por país
Estes são os países que mais aparecem numa carteira espanhola, com o que cada um retém, o teto do tratado e o que você pode reclamar lá se a retenção foi maior que a devida:
| País | Retém | Teto | O que você reclama lá |
|---|---|---|---|
| Estados Unidos | 30% (15% com o W-8BEN) | 15% | Nada com o W-8BEN; sem ele, 15 pontos (IRS, formulário 1040-NR) |
| Reino Unido | 0% (20% nos REITs) | 10% (15% nos REITs) | Nada; nos REITs, 5 pontos (formulário UK-REIT DT-Individual) |
| Países Baixos | 15% | 15% | Nada |
| Alemanha | 26,375% | 15% | 11,375 pontos (BZSt, só on-line) |
| França | 12,8% (25% se você não for identificado como pessoa física) | 15% | Nada; se retiveram 25%, 12,2 pontos, até ficar em 12,8% (formulário 5001) |
| Suíça | 35% | 15% | 20 pontos (ESTV, formulário 90) |
| Itália | 26% | 15% | 11 pontos (formulários para não residentes) |
| Canadá | 25% | 15% | 10 pontos (CRA, formulário NR7-R) |
| Irlanda | 25% | 15% | Tudo, com a isenção do formulário V2A, certificado pela AEAT (a Receita espanhola) |
| Portugal | 28% | 15% | 13 pontos (modelo 22-RFI) |
Lida com calma, a tabela diz três coisas. Primeiro: nos Estados Unidos, nos Países Baixos, na França e no Reino Unido —exceto nos seus REITs— não sobra nada para você reclamar se a papelada estiver em ordem.
Segundo: na Suíça, na Alemanha, na Itália, no Canadá, em Portugal e na Irlanda, a retenção passa do teto, e o que passa dele se perde se você não reclamar; na Irlanda, com o V2A, dá para recuperar até tudo. Terceiro: cada país tem o seu formulário e os seus prazos, e reclamar uns poucos euros pode não compensar o trâmite.
O formulário que vence
O W-8BEN é a declaração com a qual você diz aos Estados Unidos que não é residente lá e que se beneficia do tratado. Com ele, a retenção cai de 30% para 15%; sem ele, a corretora aplica 30%, como avisa a própria Interactive Brokers.
O importante é que ele vence. Segundo as instruções do IRS, vale até 31 de dezembro do terceiro ano seguinte ao da assinatura: um assinado em 2026 vale até o fim de 2029. Se de repente você vir 30% nos seus dividendos dos EUA, a primeira coisa a verificar é se ele venceu.
Onde aparece no seu extrato e na sua declaração
No extrato de atividade da Interactive Brokers, o dividendo e a retenção ficam em seções separadas: «Dividends» e «Withholding Tax». Cada corretora apresenta isso do seu jeito, mas o que você precisa localizar é sempre o mesmo: o dividendo bruto, o que o país de origem reteve e, se houver, o que a Espanha reteve.
Na declaração da Renta 2025 (o imposto de renda espanhol de 2025), segundo a ordem que aprovou o modelo, o dividendo bruto vai na casilla (campo) 0029, a dedução pelo que foi pago fora na 0588 e, se houve retenção na Espanha, essa retenção na 0597. Os campos mudam de número de um ano para outro: confira os da sua campanha.
E a alíquota da base de poupança, de onde sai o imposto espanhol, sobe por faixas: 19% até €6.000, 21% até €50.000, 23% até €200.000, 27% até €300.000 e 30% daí para cima. Acima de €6.000, a dedução não muda, mas o que você paga na Espanha sobe: na faixa de 21%, €6 a cada €100 em vez de 4.
O que o Tortuga faz com isso
Com Interactive Brokers, DEGIRO e Trade Republic, o Tortuga guarda a retenção de cada recebimento, e em Carteira › Dividendos você pode ver seus dividendos em líquido ou em bruto. O seletor explica assim: «Líquido: após o imposto retido na fonte. Bruto: o que mostra o extrato da corretora». Com o ING só chega o líquido, e com a tastytrade a retenção entra como um lançamento negativo que já a desconta: com as duas, Líquido e Bruto mostram o mesmo valor.
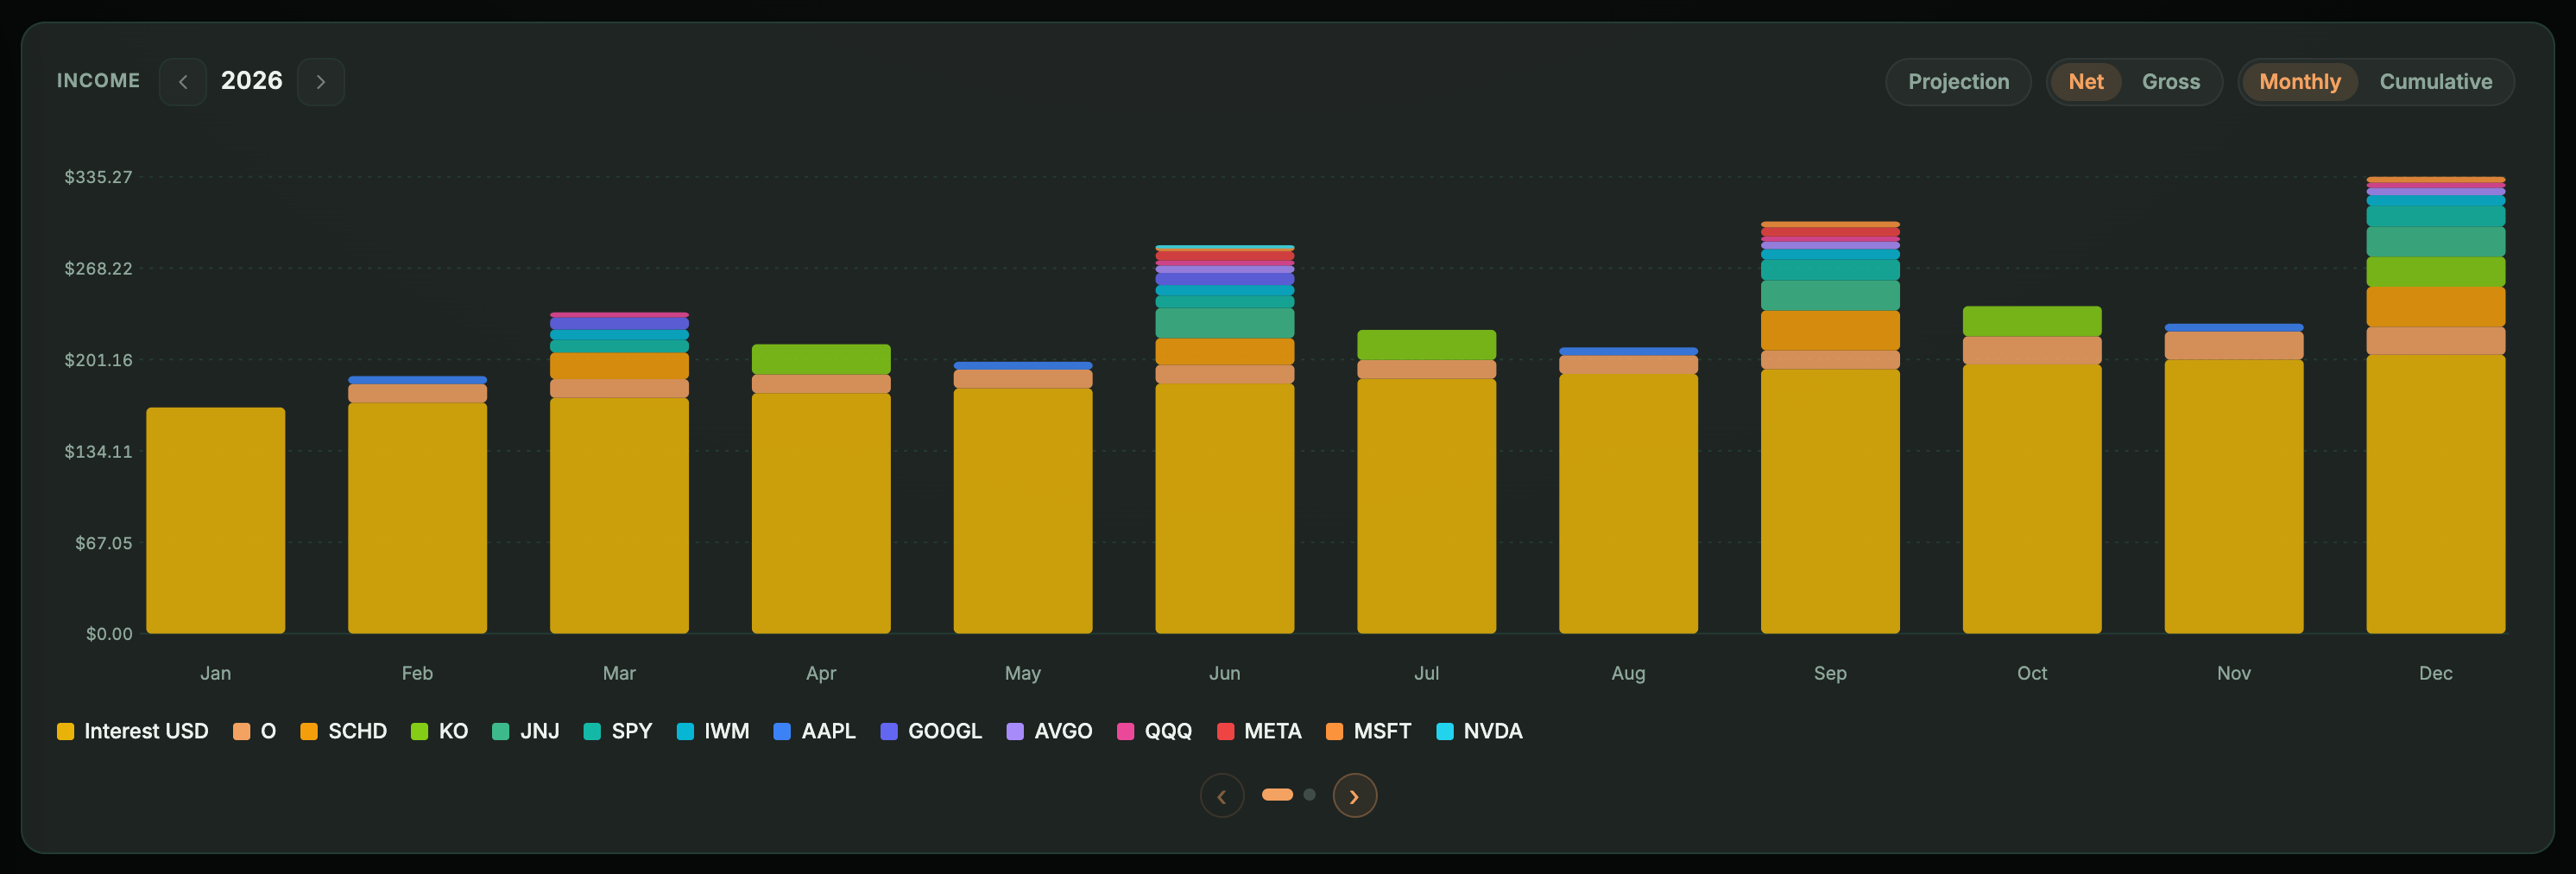
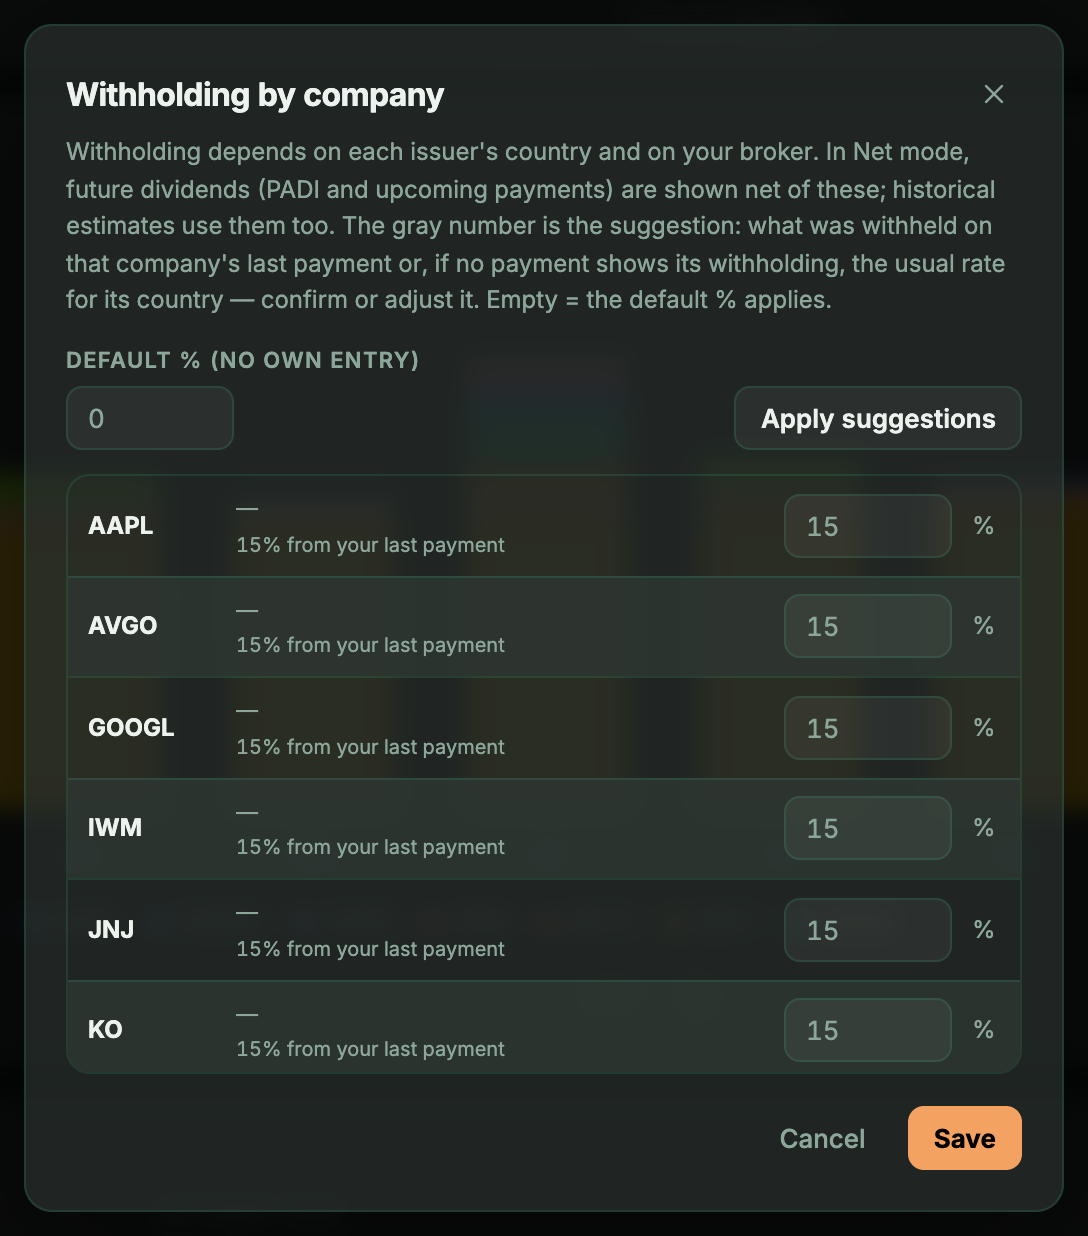
No editor Retenções, ao lado de «Adicionar dividendo», você pode definir a porcentagem que cada empresa retém; no modo Líquido, o Tortuga a desconta do que você ainda não recebeu, o PADI e os próximos pagamentos. O que o Tortuga não faz é a sua declaração: não gera relatórios para o IRPF, então, para os campos, use os relatórios da sua corretora.
Por que a sua carteira cai mais na data ex do que você depois recebe está em a data ex-dividendo. E como acompanhar o ano inteiro, recebido e projetado, no acompanhamento de dividendos.
Continue lendo
- Data ex-dividendo: até quando comprar para receber o dividendoA data de pagamento não diz se você recebe; a data ex-dividendo, sim. Em Nova York ela coincide com a data de registro, em Madri cai um dia útil antes, e na data ex a sua carteira cai sem que esse dinheiro se perca.
- Acompanhar dividendos da Interactive Brokers: recebido e projetadoO extrato da corretora diz quanto você já recebeu. Não diz quanto vai receber, nem quanto já entra sem vender nada se você somar juros e prêmios.
- Dividendo flexível da Iberdrola: direitos, ações e o seu preço médioDuas vezes por ano a Iberdrola pergunta o que você quer fazer com o seu dividendo, e se você não responde, ela escolhe por você. As três opções, que número muda na sua carteira com cada uma e como cada uma é tributada.