Leitfaden · Dividenden
Quellensteuer auf Auslandsdividenden: was jedes Land behält (Spanien)

Tortuga Trades · · 8 min
Dieser Leitfaden richtet sich an Personen, die in Spanien steuerlich ansässig sind. Wenn dir ein US-Unternehmen eine Dividende von 100 Dollar zahlt, kommen auf deinem Konto keine 100 an. Wie viele dann? Das hängt von drei Dingen ab, die man am besten zusammen betrachtet: dem Land, das zahlt, dem Broker, der kassiert, und einem Formular, das man einmal unterschreibt und dann vergisst.
Drei Ebenen in jeder Dividende
Eine ausländische Dividende geht durch drei Hände, bevor sie in deiner bleibt, und jede nimmt etwas oder gibt dir etwas zurück. Schauen wir sie der Reihe nach an.
- Das Quellenland behält ein. Bevor das Geld das Land verlässt, behält das Land des Unternehmens einen Prozentsatz ein. Jedes Land hat seinen eigenen: 30 % in den Vereinigten Staaten, 35 % in der Schweiz, nichts im Vereinigten Königreich, außer bei seinen REITs.
- Das Doppelbesteuerungsabkommen setzt eine Obergrenze. Spanien hat mit diesen Ländern Abkommen, die begrenzen, wie viel sie von einer in Spanien ansässigen Person einbehalten dürfen: fast immer 15 %. Was dir über diese Obergrenze hinaus einbehalten wird, darfst du beim spanischen Finanzamt (Hacienda) nicht anrechnen: Du holst es dir zurück, indem du es im Quellenland zurückforderst.
- Spanien kassiert seinen Teil und rechnet das im Ausland Gezahlte an. In der Steuererklärung (der «Renta») wird die Dividende in der Bemessungsgrundlage für Kapitalerträge (der «base del ahorro») besteuert, und von dieser Steuer wird dir abgezogen, was du schon im Ausland gezahlt hast, bis zu einer Grenze.
Mit anderen Worten: Die Quellensteuer ist nicht eine Zahl, sondern mehrere. Einen Teil lässt dich Hacienda in der Steuererklärung anrechnen; einen anderen bekommst du nur zurück, wenn du ihn im Quellenland zurückforderst; und ein weiterer hängt von Papierkram ab, der vor der Zahlung zu erledigen war, nicht danach.
Eine Dividende von 100 €, Schritt für Schritt
Sehen wir es uns mit Zahlen an. Angenommen, ein US-Unternehmen zahlt eine Dividende von 100 € brutto —in Euro, um keine Währungen zu mischen—, vereinnahmt bei einem ausländischen Broker, der in Spanien nichts einbehält, und deine Bemessungsgrundlage für Kapitalerträge liegt unter 6.000 €, also bei 19 % Steuer.
Das Ergebnis sind dieselben 19 %, die du auf eine spanische Dividende zahlen würdest. Dafür gibt es die Anrechnung: damit du nicht zweimal für dasselbe zahlst. Die Regel steht in Artikel 80 des IRPF-Gesetzes (der spanischen Einkommensteuer): Du rechnest den kleineren Betrag an, entweder das im Ausland Gezahlte oder die Steuer, die auf diese Einkünfte in Spanien anfällt.
Jetzt rechne dasselbe ohne W-8BEN. Die Vereinigten Staaten behalten 30 % ein, es kommen also 70 € an; aber Hacienda lässt dich nur bis zu den 15 % des Abkommens anrechnen, sodass du in der Steuererklärung dieselben 4 € zahlst. Insgesamt 34 € Steuer statt 19: Die 15 € zu viel bekommst du nur zurück, wenn du sie in den Vereinigten Staaten zurückforderst, mit einem eigenen Formular.
Und wenn dein Broker spanisch ist, siehst du zusätzlich eine Quellensteuer von 19 % in Spanien, berechnet auf das, was nach der Steuer im Quellenland ankommt: im Beispiel 19 % von 85 €, also 16,15 €. Das ist keine zusätzliche Steuer, sondern eine Vorauszahlung: In der Steuererklärung wird sie vollständig angerechnet: Allein mit dieser Dividende ergäbe deine Erklärung eine Erstattung von 12,15 €, und insgesamt bleibt es bei 19 €. Ein ausländischer Broker, der in Spanien nicht über eine Betriebsstätte wie eine Niederlassung tätig ist, muss dir nichts einbehalten; erklären musst du die Dividende trotzdem selbst.
Land für Land
Das sind die Länder, die in einem spanischen Portfolio am häufigsten vorkommen, mit dem, was jedes einbehält, der Obergrenze des Abkommens und dem, was du dort zurückfordern kannst, wenn zu viel einbehalten wurde:
| Land | Behält ein | Obergrenze | Was du dort zurückforderst |
|---|---|---|---|
| Vereinigte Staaten | 30 % (15 % mit dem W-8BEN) | 15 % | Nichts mit dem W-8BEN; ohne ihn 15 Prozentpunkte (IRS, Formular 1040-NR) |
| Vereinigtes Königreich | 0 % (20 % bei REITs) | 10 % (15 % bei REITs) | Nichts; bei REITs 5 Prozentpunkte (Formular UK-REIT DT-Individual) |
| Niederlande | 15 % | 15 % | Nichts |
| Deutschland | 26,375 % | 15 % | 11,375 Prozentpunkte (BZSt, nur online) |
| Frankreich | 12,8 % (25 %, wenn du nicht als natürliche Person identifiziert wirst) | 15 % | Nichts; wenn dir 25 % einbehalten wurden, 12,2 Prozentpunkte, bis du bei 12,8 % landest (Formular 5001) |
| Schweiz | 35 % | 15 % | 20 Prozentpunkte (ESTV, Formular 90) |
| Italien | 26 % | 15 % | 11 Prozentpunkte (Formulare für Nichtansässige) |
| Kanada | 25 % | 15 % | 10 Prozentpunkte (CRA, Formular NR7-R) |
| Irland | 25 % | 15 % | Alles, mit der Befreiung über das Formular V2A, bescheinigt von der AEAT (der spanischen Steuerbehörde) |
| Portugal | 28 % | 15 % | 13 Prozentpunkte (Formular 22-RFI) |
In Ruhe gelesen, sagt die Tabelle drei Dinge. Erstens: In den Vereinigten Staaten, den Niederlanden, Frankreich und dem Vereinigten Königreich —außer bei seinen REITs— bleibt dir nichts zurückzufordern, wenn dein Papierkram in Ordnung ist.
Zweitens: In der Schweiz, in Deutschland, Italien, Kanada, Portugal und Irland liegt die Quellensteuer über der Obergrenze, und was darüber hinausgeht, ist verloren, wenn du es nicht zurückforderst; in Irland bekommst du mit dem V2A sogar alles zurück. Drittens: Jedes Land hat sein eigenes Formular und seine eigenen Fristen, und ein paar Euro zurückzufordern lohnt den Aufwand womöglich nicht.
Das Formular, das abläuft
Das W-8BEN ist die Erklärung, mit der du den Vereinigten Staaten mitteilst, dass du dort nicht ansässig bist und dich auf das Abkommen berufst. Damit sinkt die Quellensteuer von 30 % auf 15 %; ohne es wendet der Broker 30 % an, wie Interactive Brokers selbst warnt.
Wichtig ist, dass es abläuft. Laut den Anleitungen des IRS gilt es bis zum 31. Dezember des dritten Jahres nach dem Jahr der Unterschrift: Eines, das 2026 unterschrieben wurde, gilt bis Ende 2029. Wenn du plötzlich 30 % auf deine US-Dividenden siehst, solltest du als Erstes prüfen, ob es abgelaufen ist.
Wo es in deinem Kontoauszug und in deiner Steuererklärung auftaucht
Im Aktivitätsbericht von Interactive Brokers stehen die Dividende und die Quellensteuer in getrennten Abschnitten: «Dividends» und «Withholding Tax». Jeder Broker stellt es auf seine Weise dar, aber was du finden musst, ist immer dasselbe: die Bruttodividende, was das Quellenland einbehalten hat und, falls vorhanden, was Spanien einbehalten hat.
In der Erklärung «Renta 2025» (der spanischen Einkommensteuererklärung für 2025) gehört laut der Verordnung, mit der das Formular genehmigt wurde, die Bruttodividende in Feld 0029, die Anrechnung der im Ausland gezahlten Steuer in Feld 0588 und, wenn dir in Spanien etwas einbehalten wurde, diese Quellensteuer in Feld 0597. Die Feldnummern ändern sich von Jahr zu Jahr: Prüfe die deiner Steuerkampagne.
Und der Steuersatz der Bemessungsgrundlage für Kapitalerträge, aus dem sich die spanische Steuer ergibt, steigt in Stufen: 19 % bis 6.000 €, 21 % bis 50.000 €, 23 % bis 200.000 €, 27 % bis 300.000 € und 30 % darüber. Oberhalb von 6.000 € ändert sich die Anrechnung nicht, aber was du in Spanien zahlst, steigt sehr wohl: In der Stufe von 21 % sind es 6 € pro 100 € statt 4.
Was Tortuga damit macht
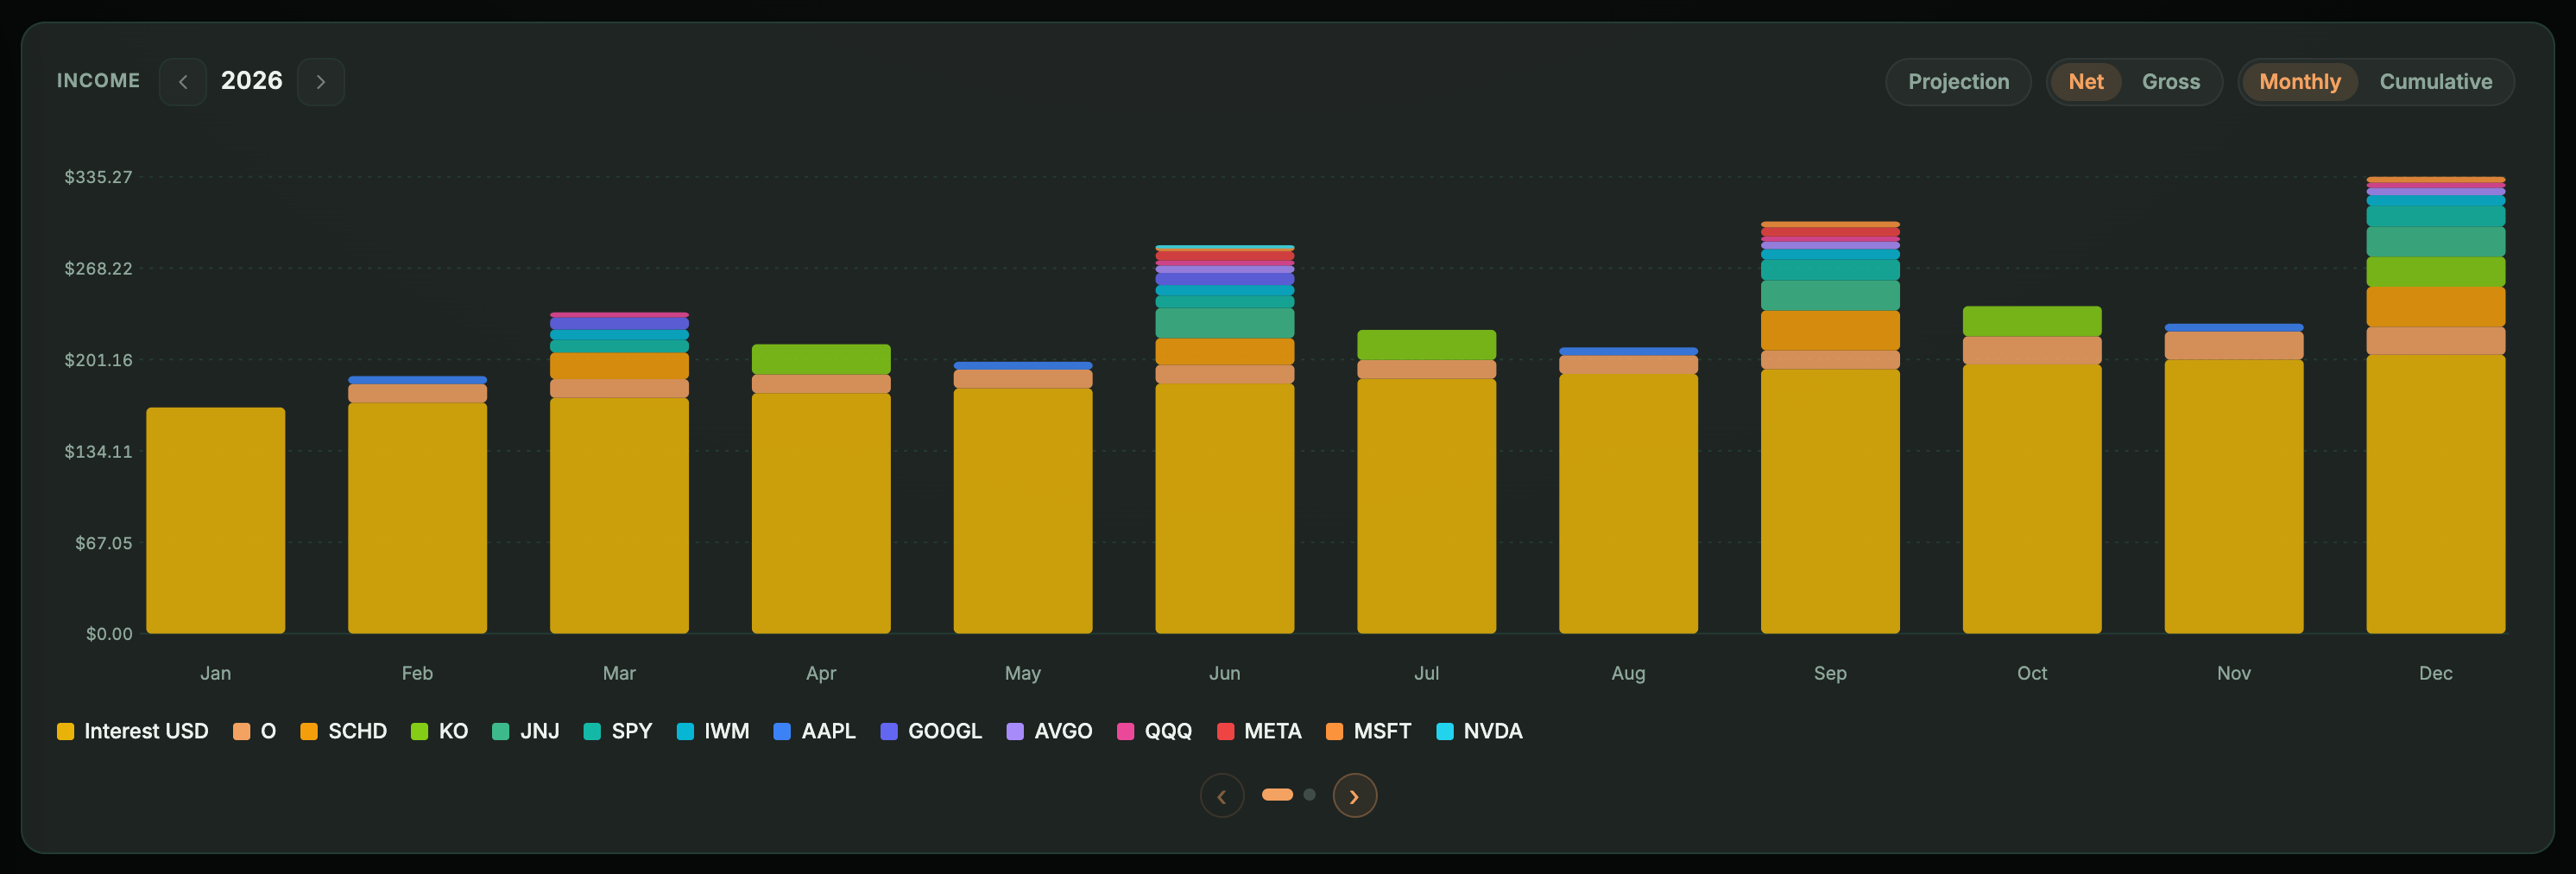
Mit Interactive Brokers, DEGIRO und Trade Republic speichert Tortuga die Quellensteuer jeder Zahlung, und unter Portfolio › Dividenden kannst du deine Dividenden netto oder brutto ansehen. Der Umschalter erklärt es so: «Netto: nach Quellensteuer. Brutto: was der Kontoauszug des Brokers zeigt.» Bei ING kommt nur der Nettobetrag an, und bei tastytrade kommt die Quellensteuer als negative Buchung, die sie bereits abzieht: Bei beiden zeigen Netto und Brutto dieselbe Zahl.
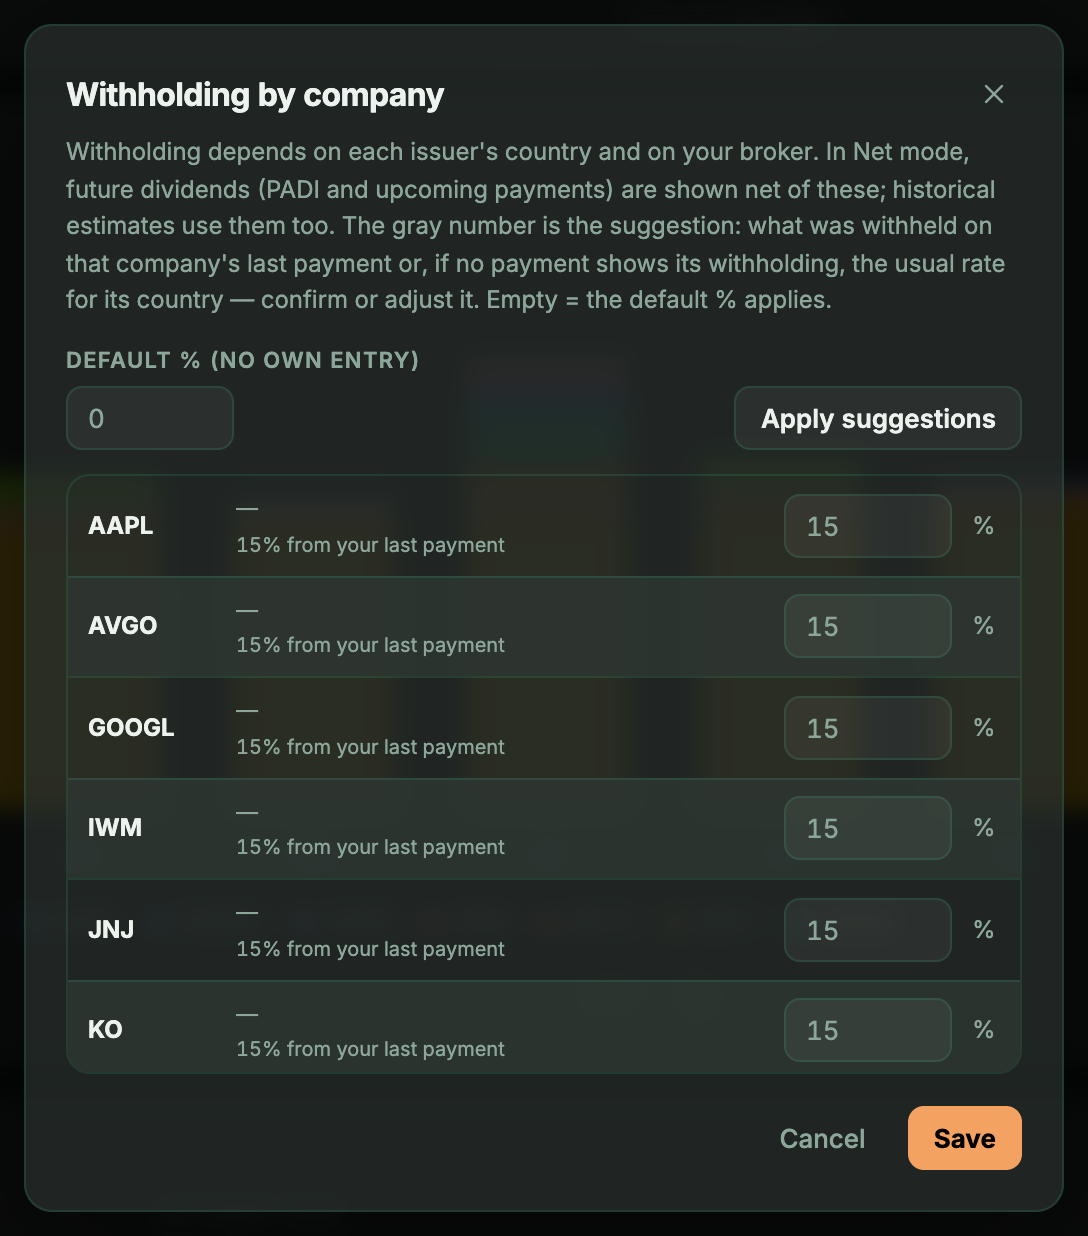
Im Editor Quellensteuer, neben «Dividende hinzufügen», kannst du den Prozentsatz festlegen, den dir jedes Unternehmen einbehält; im Netto-Modus zieht Tortuga ihn von dem ab, was du noch nicht erhalten hast, dem PADI und den kommenden Zahlungen. Was Tortuga nicht macht, ist deine Steuererklärung: Es erstellt keine Berichte für die IRPF, also nimm für die Felder die Berichte deines Brokers.
Warum dein Portfolio am Ex-Tag stärker fällt, als du später erhältst, steht im Leitfaden zum Ex-Dividenden-Tag. Und wie du das ganze Jahr im Blick behältst, erhalten und prognostiziert, im Leitfaden zum Dividenden-Tracking.
Weiterlesen
- Ex-Dividenden-Tag: der letzte Kauftag, um die Dividende zu erhaltenDer Zahltag sagt dir nicht, ob du die Dividende bekommst; der Ex-Dividenden-Tag schon. In New York fällt er auf das Record Date, in Madrid einen Geschäftstag davor, und am Ex-Tag fällt dein Portfolio, ohne dass dieses Geld verloren ist.
- Interactive-Brokers-Dividenden tracken: erhalten und prognostiziertDein Kontoauszug sagt dir, was du bekommen hast. Er sagt dir nicht, was du bekommen wirst, und auch nicht, wie viel schon ohne Verkauf hereinkommt, wenn du Zinsen und Prämien dazunimmst.
- Scrip-Dividende von Iberdrola: Bezugsrechte und dein EinstandskursZweimal im Jahr fragt dich Iberdrola, was du mit deiner Dividende machen willst, und wenn du nicht antwortest, entscheidet es für dich. Die drei Wege, welche Zahl sich in deinem Portfolio mit jedem ändert und wie jeder besteuert wird.