Leitfaden · Dividenden
Interactive-Brokers-Dividenden tracken: erhalten und prognostiziert

Tortuga Trades · · 7 min
Der Kontoauszug von Interactive Brokers sagt dir genau, wie viel Dividende du schon erhalten hast: Datum, Betrag, Währung, Quellensteuer. Was er nicht beantwortet, ist die Frage, die du dir eigentlich stellen willst —wie viel du im nächsten Jahr bekommst, wenn du das Portfolio nicht anrührst—, und er rechnet auch nicht hinzu, was schon aus zwei anderen Quellen hereinkommt: die Zinsen auf deine Barmittel und die Prämien der Optionen, die du verkaufst. Drei Zahlen, die fast niemand zusammenführt.
Was der Kontoauszug beantwortet und was nicht
Ein Activity Statement von IBKR ist eine makellose Historie: Jede Dividendenzahlung ist mit Datum, Bruttobetrag, Quellensteuer und Währung erfasst. Genau das brauchst du, um über das Erhaltene Buch zu führen, und keine Tabellenkalkulation macht es besser.
Was er nicht tut —weil das nicht seine Aufgabe ist—, ist nach vorn zu schauen. Der Kontoauszug weiß nicht, welche Aktien du heute im Portfolio hast und welche Dividende pro Aktie sie zahlen; er weiß nur, was passiert ist. Um zu wissen, wie viel du bekommen wirst, braucht es eine andere Rechnung, und genau die macht fast niemand von Hand, weil sie zwei Daten verknüpfen muss, die an verschiedenen Orten liegen: deine aktuellen Positionen und die Jahresdividende jeder einzelnen.
Erhalten ist nicht dasselbe wie prognostiziert
Hier lohnt es sich, eine Unterscheidung festzuhalten, die ständig übersehen wird:
- Das Erhaltene ist Geschichte. Es summiert die Zahlungen, die im laufenden Jahr bereits eingegangen sind. Es dient dazu, Buch zu führen, sagt aber nichts darüber, ob das heutige Portfolio dieses Tempo halten wird.
- Das Prognostizierte —der PADI (prognostizierte Jahresdividenden)— ist etwas anderes: was die Positionen, die du heute hältst, in den nächsten zwölf Monaten zahlen würden, wenn Portfolio und Zahlungen gleich bleiben. Man berechnet ihn, indem man jede Position mit der Jahresdividende pro Aktie dieses Wertpapiers multipliziert, in deine Referenzwährung umrechnet und alles addiert.
Der Unterschied ist wichtig, weil sich die beiden Zahlen aus unterschiedlichen Gründen bewegen. Verkaufst du die Hälfte einer Position, ändert sich das bisher Erhaltene nicht —es ist ja schon eingegangen—, aber der PADI fällt sofort, weil du diese Aktien nicht mehr hast. Kaufst du mitten im Jahr eine neue Position, steigt der PADI ab dem ersten Tag, auch wenn du von dieser Aktie noch keinen einzigen Euro auf dem Kontoauszug gesehen hast.
Der Kalender zeigt, was die Summe verschweigt
Die Jahresdividenden aller Positionen zu addieren ergibt eine Summe, aber die Summe verbirgt, wie das Geld ankommt. Zwei Portfolios mit demselben PADI können ihn ganz unterschiedlich verteilen: Das eine bekommt ihn zu gleichen Teilen über die zwölf Monate, das andere konzentriert ihn auf zwei Zahlungen eines einzigen Wertpapiers im selben Quartal. Das zweite ist nicht per se schlechter, aber es ist eine Konzentration, die du kennen solltest, statt sie an dem Tag zu entdecken, an dem diese Zahlung ausbleibt.
Dafür ist es gut, auf den Zahlungskalender statt auf die nackte Summe zu schauen: welche Monate voll sind, welche leer, und wann die nächste Zahlung jeder Position erwartet wird —das Datum, das der Emittent schon angekündigt hat, falls es eines gibt; sonst eines, das aus der Zahlungshistorie dieses Wertpapiers geschätzt wird.
Zinsen auf Barmittel sind auch passives Einkommen
Es gibt eine Quelle passiven Einkommens, die fast nie mitgezählt wird, weil sie nicht wie eine Dividende aussieht: die Zinsen, die IBKR auf dein nicht investiertes Geld zahlt, in jeder Währung, in der du es hältst. Das ist Geld, das genau wie eine Dividende hereinkommt —ohne etwas zu verkaufen, ohne eine neue Position zu eröffnen— und das selten irgendwo notiert wird, weil es mit dem restlichen Saldo vermischt ankommt.
Beim Hochrechnen aufs Jahr gibt es einen Haken: Hast du im Jahr erst sechs Wochen Zinsen erhalten und multiplizierst mit zwölf, treibt ein Monat mit einem zufällig hohen Saldo die Prognose auf eine Zahl, die sich nicht halten wird. Deshalb rechnet man besser über ein Mindestfenster hoch —mit weniger als anderthalb Monaten Daten keine ernsthafte Prognose—, statt die erste Januarwoche auf zwölf Monate hochzurechnen.
PAIRR: die drei Quellen in einer einzigen Zahl
Mit dem PADI und den prognostizierten Zinsen hast du schon zwei Zahlen. Es fehlt die dritte, und sie verbindet diesen Artikel mit der Wheel-Strategie: die Nettoprämie der verkauften und geschlossenen Optionen, auf dieselbe Weise aufs Jahr hochgerechnet. Die Summe der drei ergibt den PAIRR(annualisiertes passives Einkommen): wie viel in zwölf Monaten hereinkäme, ohne eine einzige weitere Aktie zu verkaufen oder eine neue Position zu eröffnen, wenn Portfolio, Zahlungen und das Tempo deiner Optionsverkäufe genau so bleiben wie heute.

Warum man sie besser zusammen als getrennt betrachtet
Dividenden auf der einen Seite, Zinsen auf der anderen und Prämien auf einer dritten zu betrachten, verdeckt den Substitutionseffekt zwischen ihnen. Hörst du auf, Puts auf eine Position zu verkaufen, und hältst sie stattdessen nur noch für die Dividende, merkt der PADI nichts von der Änderung —er sieht weiterhin dasselbe Portfolio—, der PAIRR aber fällt, weil ihm das Standbein der Prämie fehlt. Er ist die einzige der drei Zahlen, die wirklich zeigt, wie viel passives Einkommen du heute mit allen drei Hebeln zugleich erzeugst. Was du aus jedem Optionszyklus festhalten solltest, damit dieses Standbein richtig berechnet wird, steht in wie du über das Wheel Buch führst.
Welcher Zahler wirklich ins Gewicht fällt
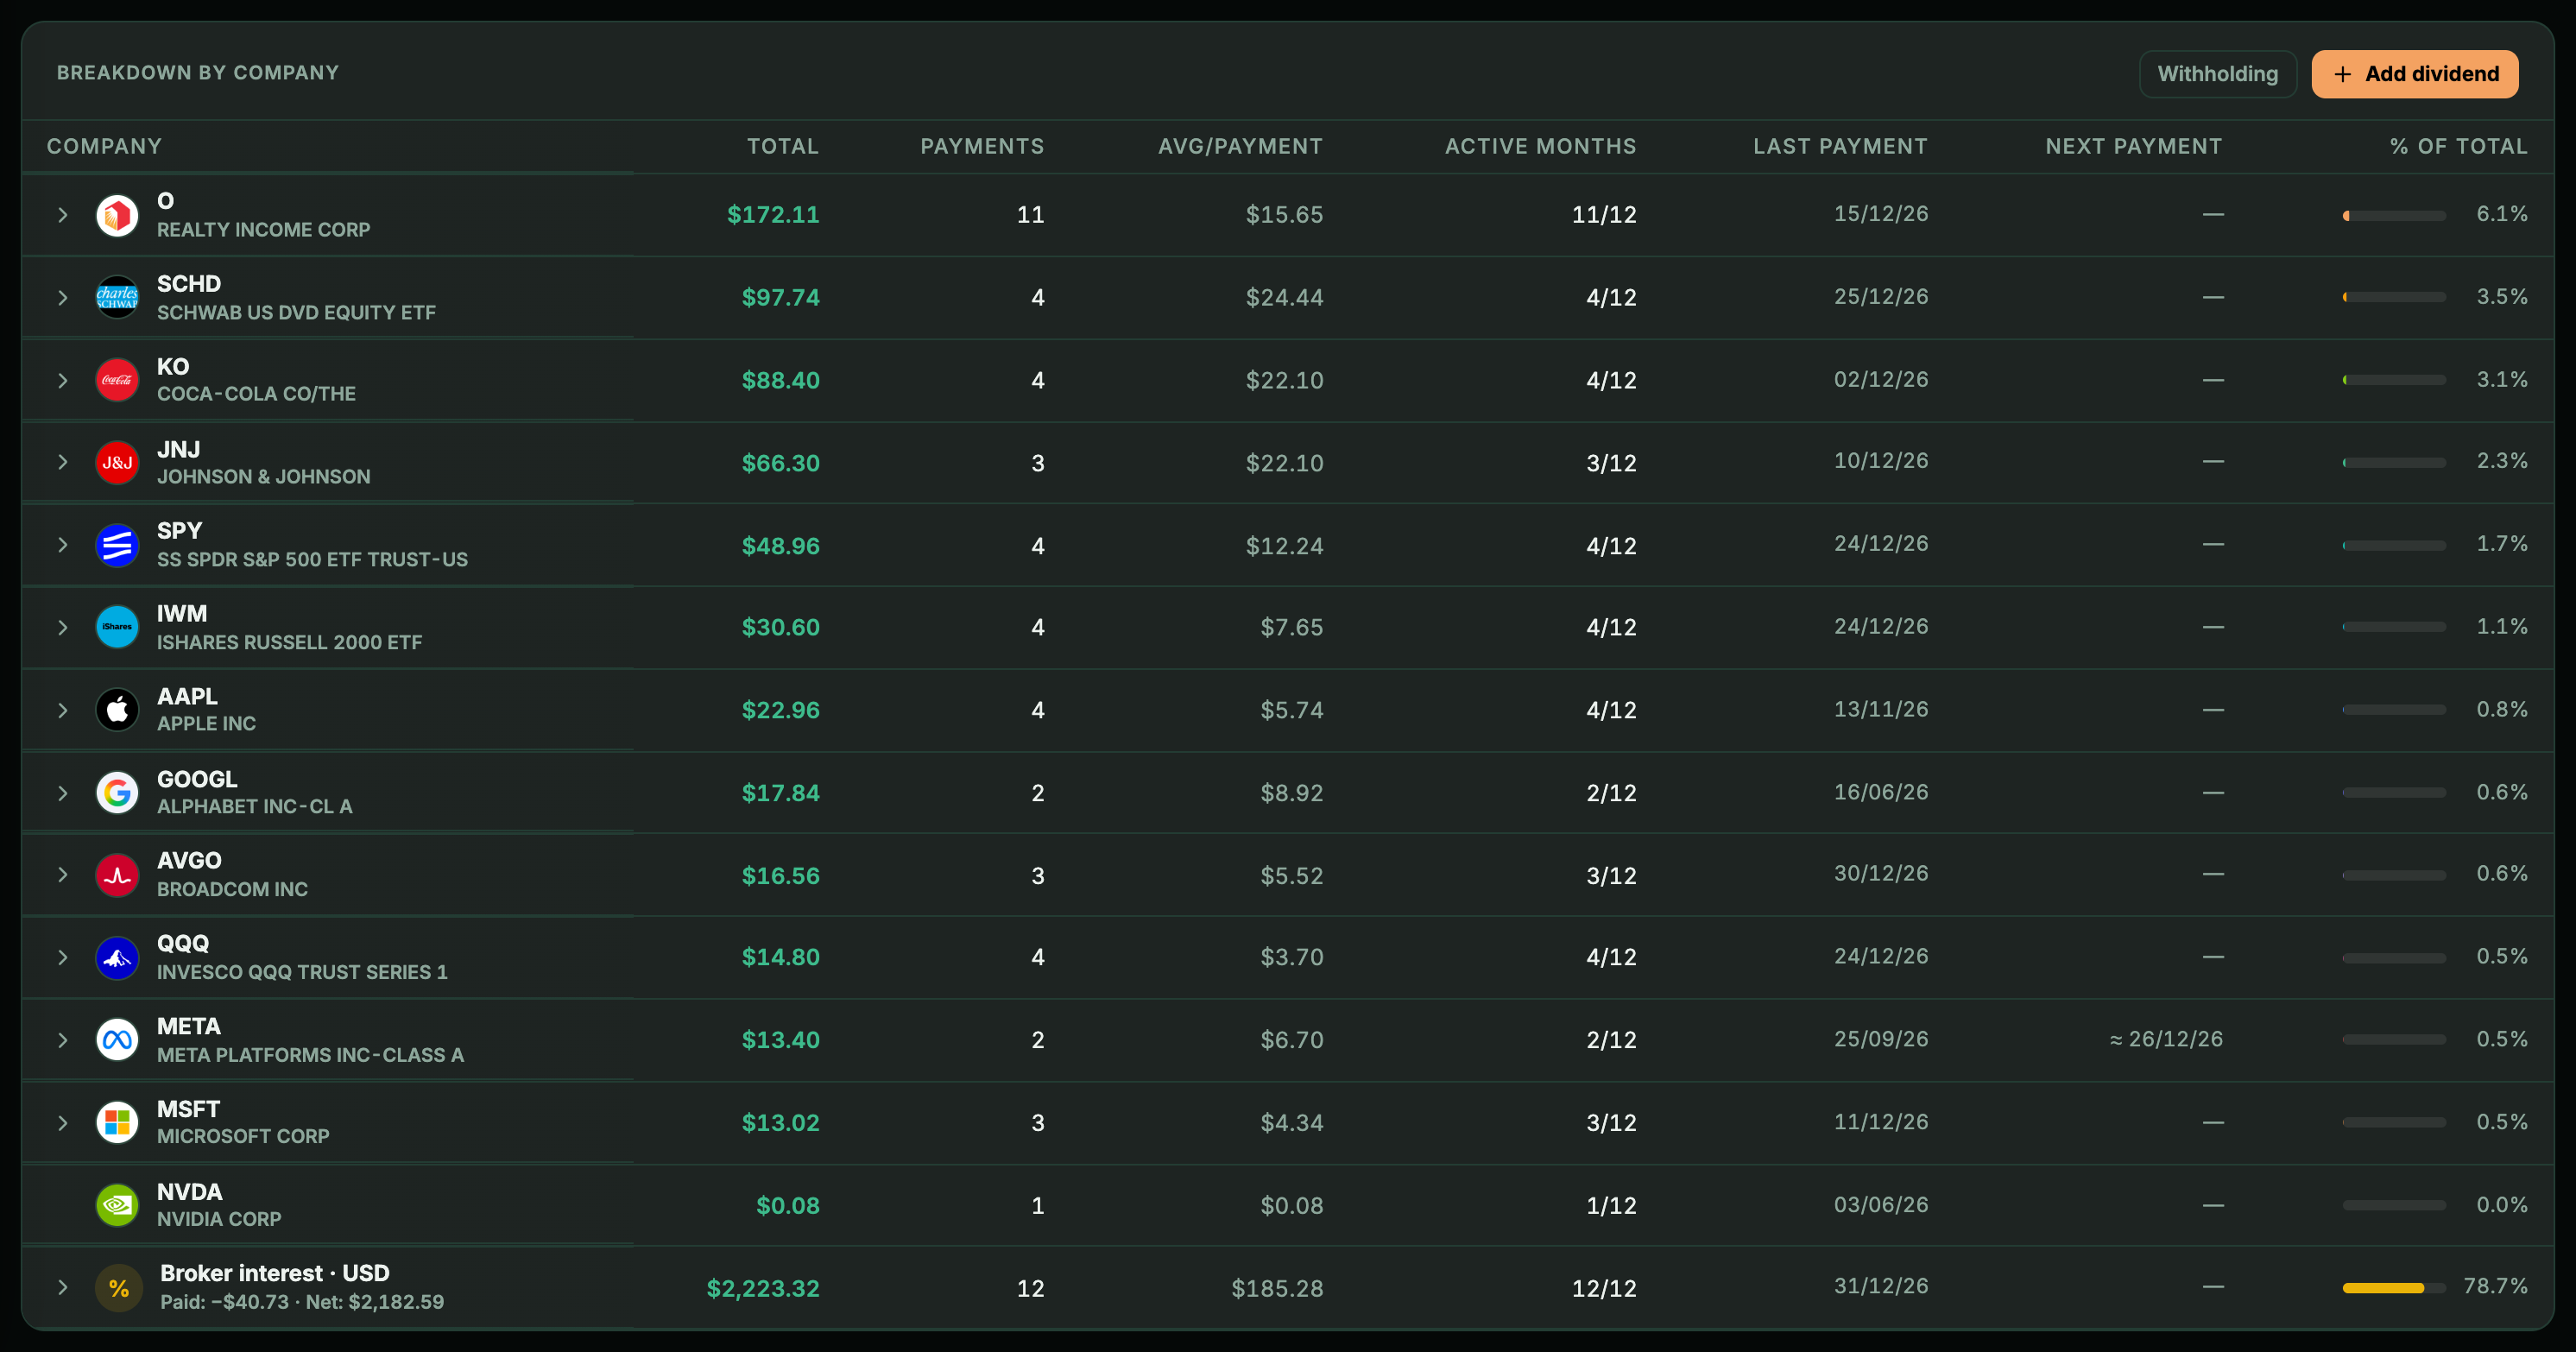
Auch hier verbirgt die Summe etwas: wie viel vom PADI an einem einzigen Unternehmen hängt. Eine Aufschlüsselung nach Unternehmen beantwortet die Frage, die die Summe allein nicht beantworten kann —kommen 40 % deiner prognostizierten Dividende aus einem einzigen Wert, hast du kein Portfolio mit diversifiziertem passivem Einkommen, sondern eine große Position mit einer großzügigen Dividende. Das ist nicht unbedingt ein Fehler, aber eine Information, die du kennen solltest, bevor dieser Emittent die Zahlung kürzt und fast die Hälfte der Prognose mitnimmt.
Wenn du nicht bei Interactive Brokers handelst
Nichts davon setzt voraus, dass dein Broker IBKR ist. Die PADI-Prognose wird aus den Positionen und der Dividende pro Aktie jedes Tickers berechnet, also wird auch eine Position aus einem Konto, das nicht automatisch synchronisiert, von selbst prognostiziert, sobald sie angelegt ist. Beim Erhaltenen sieht es anders aus: Es hängt davon ab, was die Exportdatei des jeweiligen Brokers enthält, und nicht alle enthalten dasselbe.
- DEGIRO: Die Dividenden stehen nicht in der Datei „Transaktionen“, sondern im „Kontoauszug“ (Posteingang → Kontoauszug), den du separat hochlädst. Jede Dividende kommt brutto herein, mit der Quellensteuer, die in dieser Datei daneben steht, sodass du sie netto oder brutto sehen kannst.
- ING Broker Naranja (die spanische Broker-Sparte der ING): Dieselbe Umsatzdatei, die die Trades liefert, enthält auch die Dividenden, bereits netto, mit der von ING abgezogenen Quellensteuer. So werden sie gespeichert; der Bruttobetrag taucht nicht auf.
- Trade Republic: Der Transaktionsexport enthält die Dividenden, brutto und mit ihrer Quellensteuer daneben, genau wie bei DEGIRO: Auch hier siehst du sie netto oder brutto.
- tastytrade: Die Datei liefert jede Dividende brutto und die Quellensteuer, falls vorhanden, als eigene negative Buchung. Beide werden importiert, also ergibt die Summe den Nettobetrag.
- MyInvestor (ein spanischer Broker): Sein Export umfasst nur Fondsorders. Schüttet einer deiner Fonds aus, trägst du die Zahlung von Hand mit „Dividende hinzufügen“ ein.
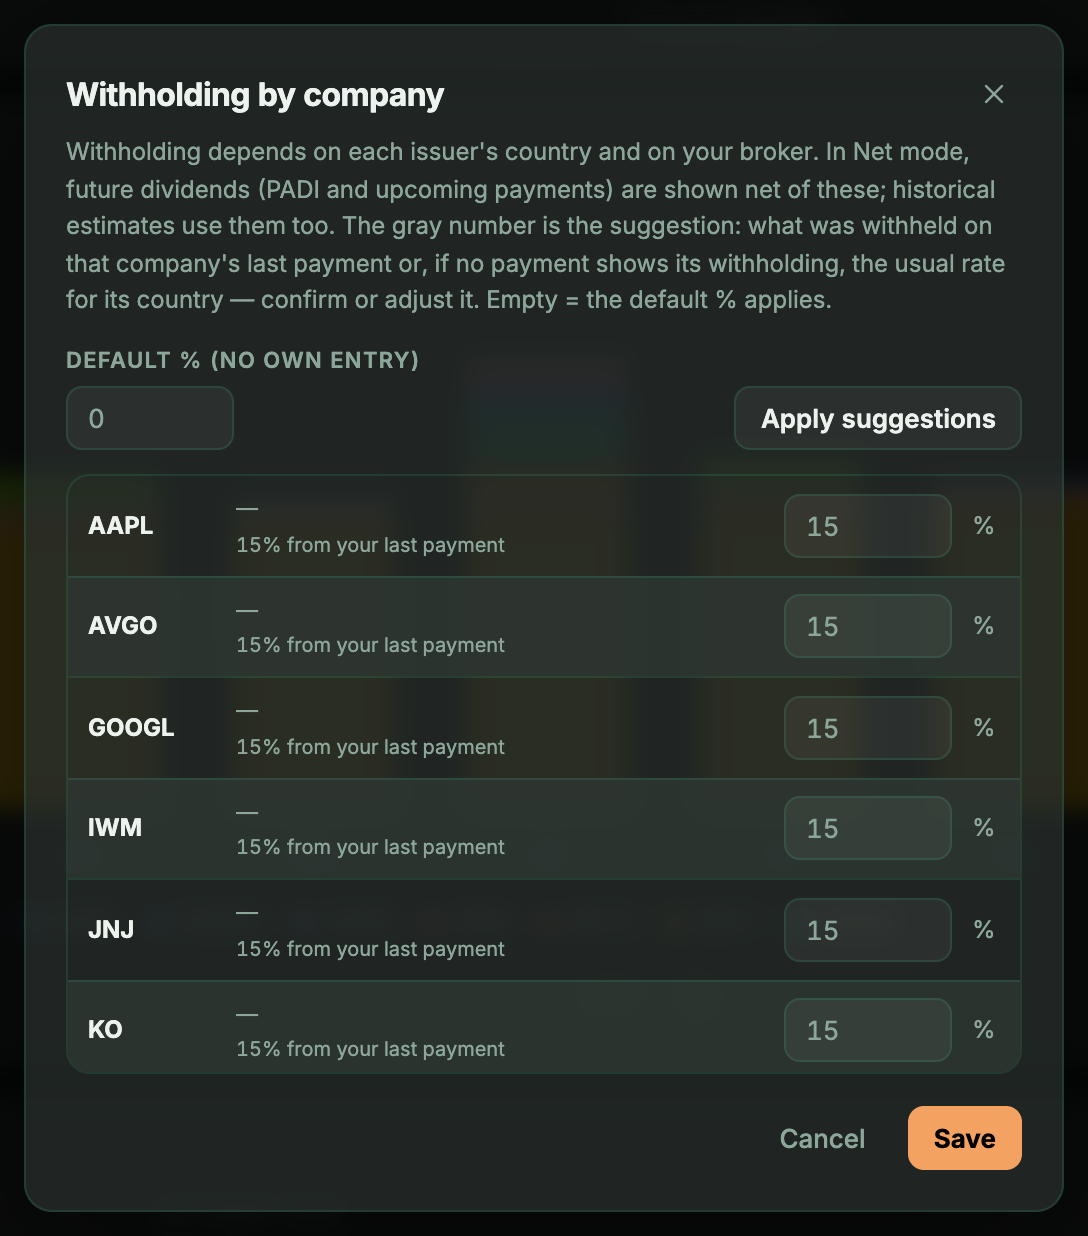
Daraus folgt etwas Praktisches: Mit importierten Zahlungen trennt der Netto/Brutto-Schalter der Ansicht Dividenden zwei Zahlen bei Interactive Brokers, DEGIRO und Trade Republic, die die Quellensteuer jeder Zahlung mitliefern. Bei ING und tastytrade zeigt er in beiden Modi dieselbe: die Nettozahl, denn das ist es, was ihre Dateien summieren. Was du dagegen bei jedem Broker auf netto bringen kannst, ist das Prognostizierte: Der Editor „Quellensteuer“, neben „Dividende hinzufügen“, schlägt einen Prozentsatz vor —aus dem, was dir bei der letzten Zahlung jedes Unternehmens einbehalten wurde, oder, falls es noch keine gibt, nach dem Land des Emittenten— und zieht ihn im Netto-Modus vom PADI und von den kommenden Zahlungen ab. Importierte Zahlungen rührt er nicht an.
Automatisieren, wenn du bei Interactive Brokers handelst
Mit IBKR musst du keine Dateien hochladen: Dieselbe Flex Query, die deine Trades liefert, bringt auch die erhaltenen Dividenden mit ihrer Quellensteuer und die Zinsbewegungen mit. So füllt sich die Historie von selbst, jede Zahlung lässt sich netto oder brutto ansehen, und PADI und PAIRR werden jedes Mal neu berechnet, wenn sich das Portfolio ändert. Die Abfrage legst du ein einziges Mal an —im Detail erklärt in wie du eine Flex Query bei Interactive Brokers erstellst— und danach musst du sie nie wieder anfassen.
Es ist dieselbe Verbindung, die deine Trades und Zuteilungen liefert: Du brauchst keine zweite Abfrage und kein zweites Token nur für die Dividenden.
Weiterlesen
- Dividendenkalender: So baust du deinen und kassierst jeden MonatDer Kalender des Marktes sagt dir, wer diese Woche zahlt; der deines Portfolios, ob du im März etwas bekommst. Wie du ihn baust, Angekündigtes von Geschätztem trennst und die leeren Monate füllst.
- Quellensteuer auf Auslandsdividenden: was jedes Land behält (Spanien)Von einer Dividende über 100 Dollar kommen keine 100 bei dir an. Wie viel jedes Land behält, was du in der spanischen Steuererklärung anrechnest, was du nur im Ausland zurückholst und wo du es im Kontoauszug von Interactive Brokers siehst.
- Flex Query bei Interactive Brokers einrichten, Schritt für SchrittLeg die Abfrage im Client Portal an, aktiviere das Token des Flex Web Service und verbinde dein Konto, ohne dein Broker-Passwort zu teilen.