Guia · Opções
Vender puts: o que é, quanto você arrisca e como registrar

Tortuga Trades · · 10 min
Vender uma put significa receber hoje um prêmio em troca de se comprometer a comprar 100 ações a um preço fixado, se isso for exigido de você. Até aí chega quase tudo o que se escreve sobre o assunto. As perguntas que ficam são as que importam depois: quanto você pode perder de verdade, o que a corretora exige para deixar você fazer isso e, se for exercido, a que preço você comprou essas ações. Esta última tem duas respostas diferentes, e é preciso anotar as duas.
O que significa vender uma put
Uma put é o direito de vender uma ação a um preço fixado —o preço de exercício, ou strike— até uma data. Quem compra paga por esse direito; quem vende recebe por ele. Se você vende a put, fica com o outro lado: a obrigação de comprar as ações pelo strike se o comprador decidir exercer. É assim que resume o Options Industry Council (OIC): se a ação cair abaixo do strike, você pode ser exercido, e então compra pelo strike.
Cada contrato sobre ações dos EUA cobre normalmente 100 ações. O prêmio que você recebe entra na sua conta no momento da venda, mas o que ele compra não é uma renda: é um compromisso que continua vivo até a opção vencer, você recomprá-la ou ser exercido.
Você pode ser exercido antes do vencimento
As opções sobre ações americanas são de estilo americano: quem tem a put comprada pode exercê-la em qualquer dia antes do vencimento e, portanto, o vendedor pode ser exercido a qualquer momento. O OIC acrescenta que, quando uma put está muito dentro do dinheiro, o habitual entre profissionais é exercê-la antecipadamente.
No vencimento, a câmara de compensação americana (OCC) exerce automaticamente as opções que terminam um centavo ou mais dentro do dinheiro, a menos que o comprador peça o contrário. E a mesma FAQ deixa claro que não existe um número mágico que garanta ao vendedor que ele não será exercido. Os exercícios são distribuídos ao acaso entre os vendedores, a partir das posições líquidas no fechamento de cada dia: se você recomprar a put antes do fechamento, naquela noite já não pode ser exercido.
Venda coberta de put ou put a descoberto
A mesma operação pode ser feita de duas maneiras, e a diferença não está na opção, e sim no que você tem por trás. Numa venda coberta de put (cash-secured put) você separa desde o início o dinheiro necessário para comprar as ações se for exercido. Numa put a descoberto (naked put) você não separa: segundo o OIC, se for exercido, você teria que vender outros ativos às pressas ou pegar dinheiro emprestado para cumprir.
O risco da opção é o mesmo nos dois casos. O que muda é se você consegue cumprir. O OIC descreve a venda coberta de put com um perfil de risco idêntico ao da venda coberta de call, e fixa a sua perda máxima no strike menos o prêmio: substancial.
O que a Interactive Brokers exige
A IBKR organiza as opções em quatro níveis de permissão. O nível 1 só admite vendas cobertas de call; o 2 acrescenta as «covered puts» e as estratégias de risco definido; o 3, as vendas a descoberto; o 4 é a permissão completa. Na mesma página, outra tabela da IBKR coloca expressamente as puts vendidas («short puts») no nível 3. É preciso solicitar cada nível e cumprir os seus requisitos: confira na sua solicitação de permissões.
O que a IBKR publica, sim, é quanto ela bloqueia. Na sua tabela de requisitos para opções dos EUA, uma put vendida numa conta à vista (Cash) exige o strike inteiro: é, por definição, uma venda coberta de put. Numa conta de margem o requisito é menor e sai de uma fórmula: o prêmio mais o maior de dois valores, 20% do preço da ação menos o quanto a put está fora do dinheiro, ou 10% do strike.
Na DEGIRO, segundo a sua central de ajuda, os derivativos só estão disponíveis para os perfis Active, Trader e Day Trader, não para o básico. Quais mercados de opções ela oferece e que garantia exige numa put vendida não estão publicados em nenhuma página que tenhamos conseguido verificar: consulte na sua conta.
Um exemplo com as contas à vista
Suponha que uma ação esteja cotada a US$ 100 e você venda uma put com strike 95 e vencimento em um mês, por um prêmio de US$ 2 por ação. Os valores são de exemplo, não de um trade real.
A perda máxima é a que você teria se a ação chegasse a zero: você compra a 95 algo que não vale nada, e só fica com o prêmio. Com esses números, o que se vê no vencimento depende de onde a ação termina:
| A ação termina em… | O que acontece | Resultado econômico |
|---|---|---|
| US$ 98 (acima de 95) | A put vira pó. Você não compra nada. | +US$ 200: você fica com o prêmio |
| US$ 94 (entre 93 e 95) | Você é exercido: compra 100 ações a US$ 95 que valem US$ 94. | −US$ 100 nas ações + US$ 200 de prêmio = +US$ 100 |
| US$ 85 (abaixo de 93) | Você é exercido: compra 100 ações a US$ 95 que valem US$ 85. | −US$ 1.000 nas ações + US$ 200 de prêmio = −US$ 800 |
Em relação ao dinheiro separado, os US$ 200 de prêmio são 2,1% em um mês (200 ÷ 9.500). É um número útil para comparar uma put com outra, desde que você lembre que o segundo e o terceiro cenários existem.
Se você for exercido, terá dois preços de compra
Aqui está o que quase nenhum guia conta. Quando você é exercido, a que preço comprou as ações? Depende de para que você pergunta, e as duas respostas estão corretas no seu terreno.
O preço econômico: strike menos prêmio
Para decidir o que fazer com as ações, o que conta é quanto elas custaram de verdade. O OIC diz assim: o preço líquido que você paga por ação é o strike menos o prêmio que recebeu ao vender a put. No exemplo, 95 − 2 = US$ 93. É o seu ponto de equilíbrio. O cálculo com comissões e com vários exercícios está em como calcular o seu preço médio após o exercício de uma put.
O preço fiscal: o valor de mercado do dia
A Hacienda (o fisco espanhol) não faz essa conta. No IRPF (o imposto de renda espanhol), as operações com opções geram ganhos ou perdas patrimoniais (artigo 37.1.m da Ley del IRPF, a lei do imposto de renda), e a Dirección General de Tributos (DGT, o órgão do Ministério da Fazenda espanhol que responde às consultas dos contribuintes) respondeu exatamente este caso —uma put vendida que acaba exercida— na consulta V0137-23. O critério dela tem duas partes:
- A opção tem o seu próprio resultado: o prêmio recebido menos a diferença entre o strike que você paga e o valor de mercado das ações, menos os custos da operação.
- As ações são consideradas adquiridas pelo valor de mercado, não pelo strike nem pelo strike menos o prêmio.
Com o terceiro cenário do exemplo, e supondo que o valor de mercado no dia do exercício seja US$ 85:
Se você acabasse vendendo as ações a 85, os dois caminhos somariam o mesmo, −US$ 800, mas dividem esse valor de forma diferente. No econômico, o prejuízo ainda não foi realizado: você tem ações que custaram 93 e valem 85. No fiscal, a opção já fechou com US$ 800 de prejuízo e as ações partem de 85, então, quando você as vender, só será tributado o quanto elas se moverem a partir daí. O total coincide; as peças não, nem caem necessariamente no mesmo ano.
Se a put não for exercida, a consulta V2172-21 estabelece que o prêmio não é tributado quando você o recebe, e sim no vencimento, no exercício ou no encerramento da posição, se for anterior: se a opção vira pó, o ganho é o prêmio menos os custos; se você a recompra, a diferença entre o prêmio recebido e o pago. O resultado vai para a base del ahorro (a parte do IRPF que tributa os rendimentos de investimentos). A mesma consulta entende que a regra que bloqueia as perdas se você recomprar os mesmos títulos nos dois meses anteriores ou posteriores (um ano, se não forem cotados; artigo 33.5 f e g) não se aplica às operações com opções. Isto é informação geral, não assessoria fiscal.
Como anotar para não misturar os dois números
Se você mesmo vai manter o registro, a forma mais simples de não confundi-los é anotar os dois dados no próprio dia do exercício, porque reconstruir o valor de mercado meses depois dá muito mais trabalho.
| Dado | Para que serve |
|---|---|
| Strike, prêmio líquido e data da venda | Calcular o preço econômico (strike − prêmio) e saber qual contrato foi exercido. |
| Data do exercício | Decide em que ano fiscal o resultado da opção é imputado. |
| Valor de mercado da ação nesse dia | É o valor de aquisição fiscal das ações e entra no resultado da opção. |
| Resultado fiscal da opção | Prêmio − (strike − valor de mercado) − custos. Vai para a declaração desse ano. |
| Preço econômico das ações | Strike − prêmio. Diz a partir de que preço você vende sem prejuízo. |
Se você encadeia puts, exercícios e vendas cobertas de call sobre a mesma ação, a unidade de registro deixa de ser o trade e passa a ser o ciclo completo. Isso está desenvolvido em como controlar a estratégia wheel.
O que você vai ver no Tortuga
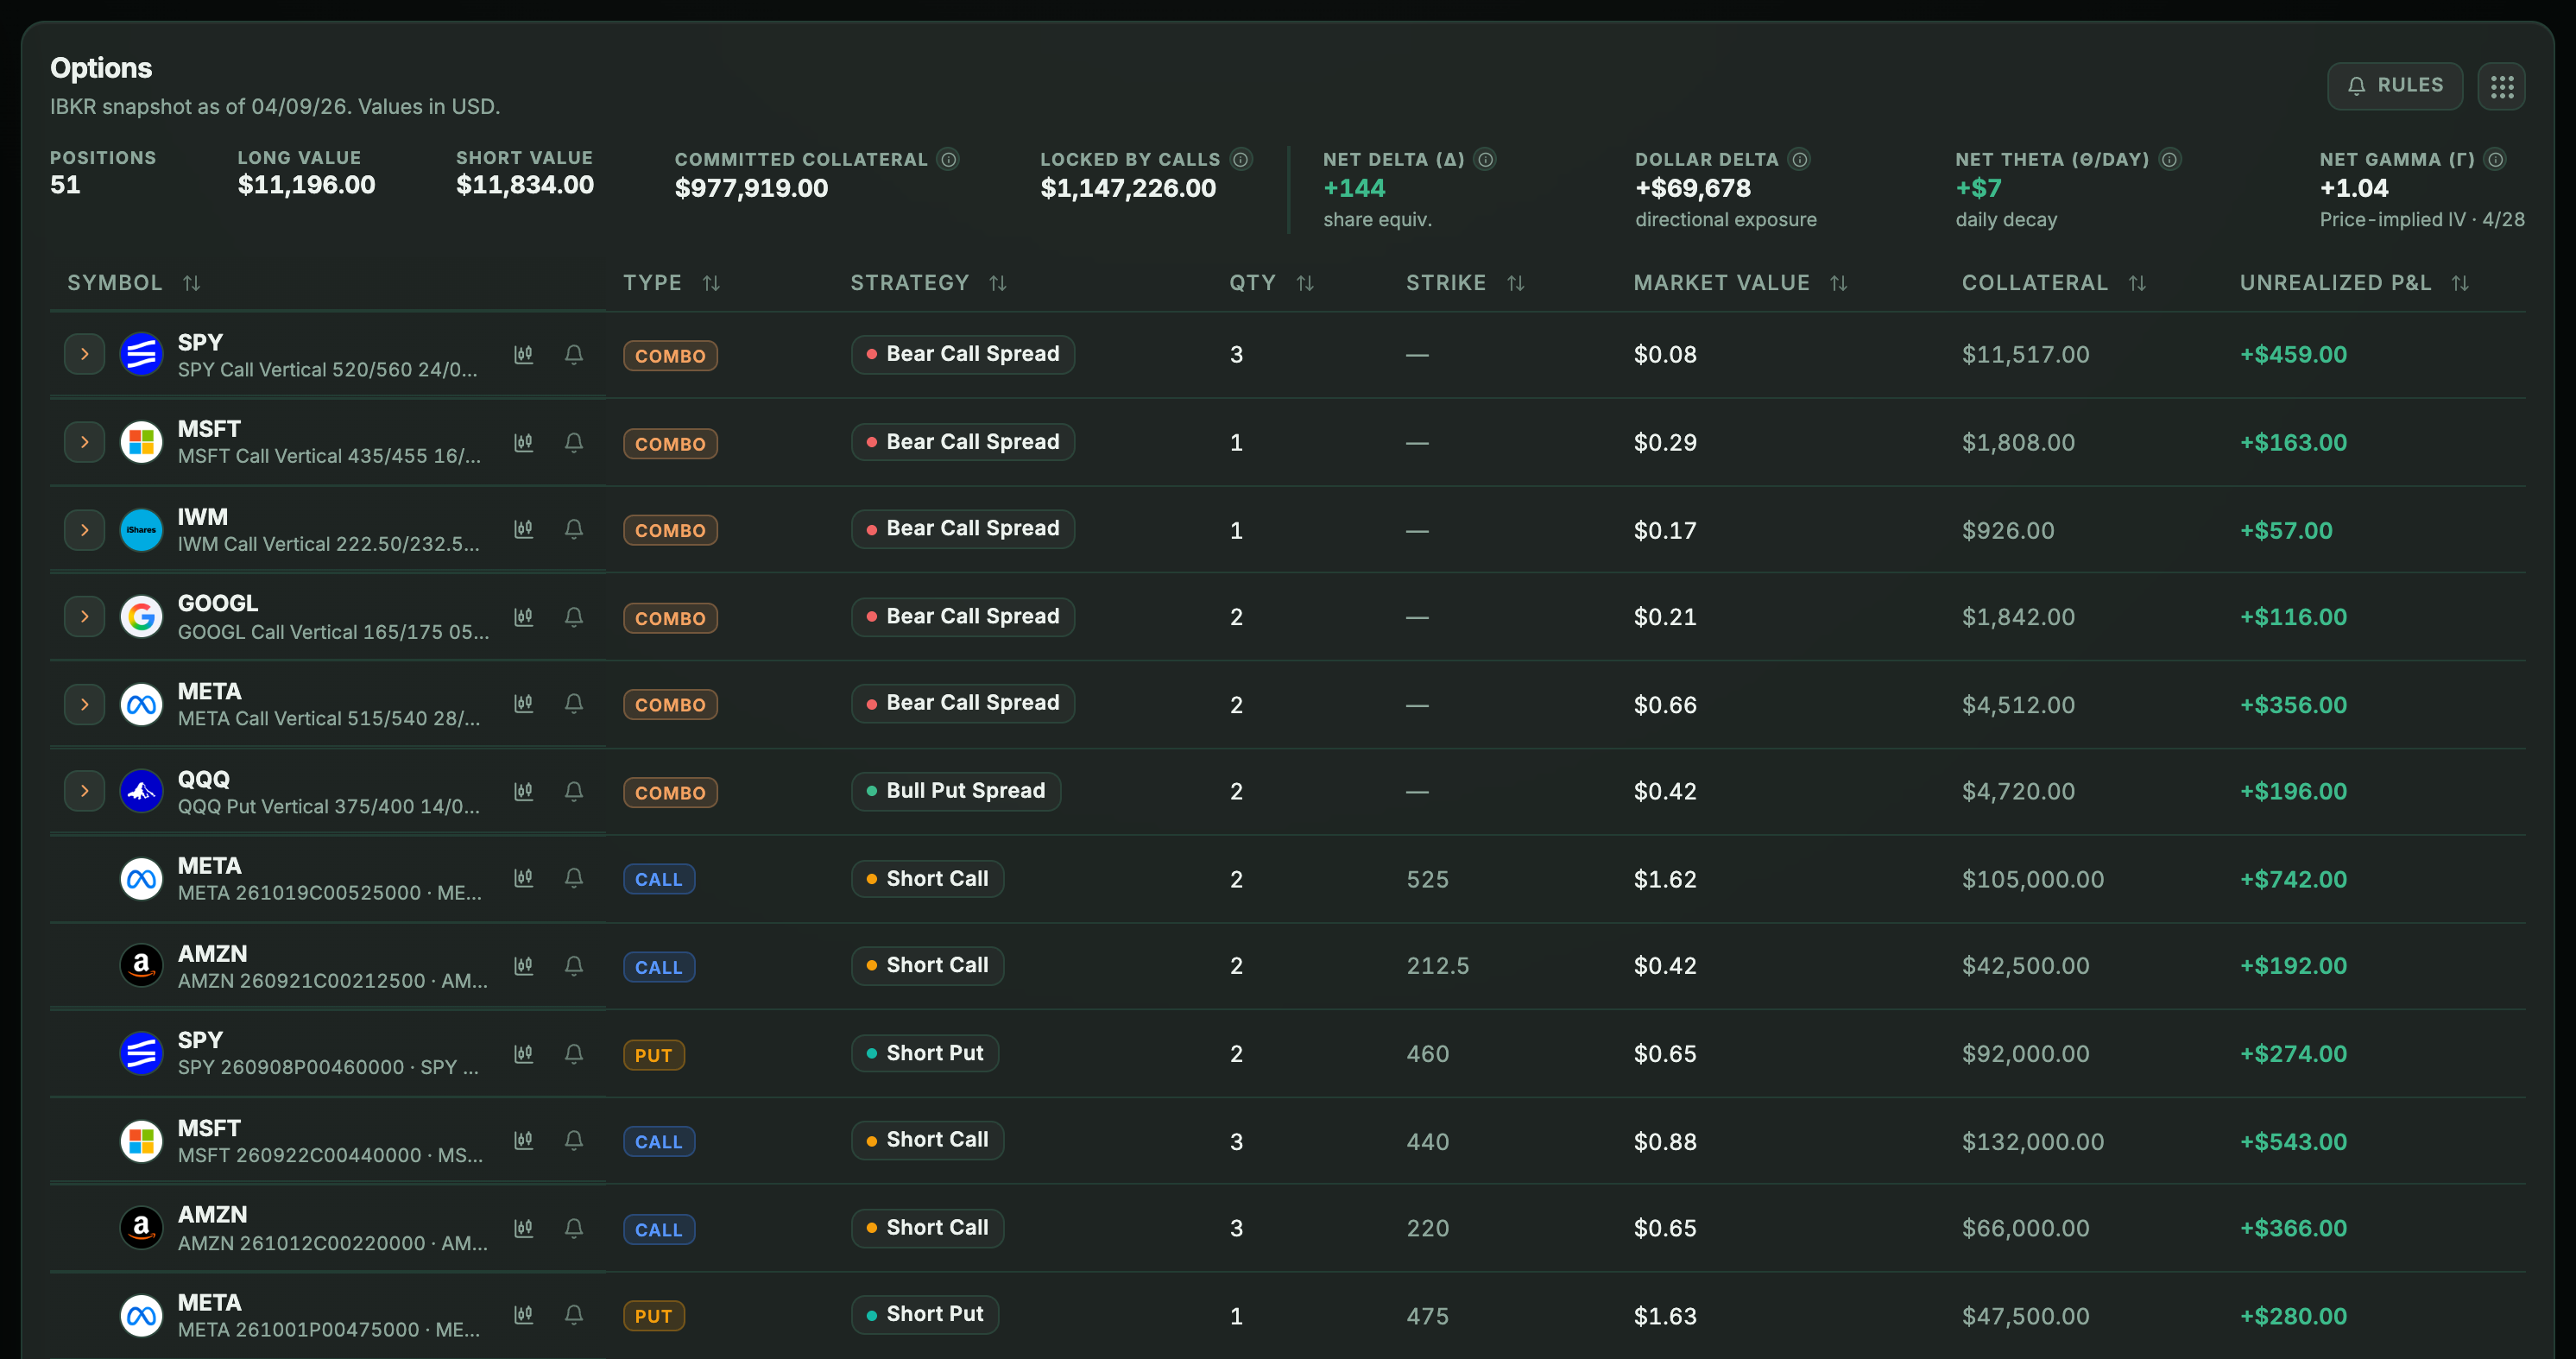
O Tortuga importa as opções da Interactive Brokers e da tastytrade. As da DEGIRO não são importadas: você pode lançá-las à mão em Carteira com «Adicionar posição» e, ao encerrá-las, escolher se fechou, se venceu ou se foi exercido.
- O rótulo é «Venda de put». Não diz «venda coberta» (cash-secured) porque o Tortuga não tem como verificar se você tinha o dinheiro separado.
- A coluna «Garantia» de Carteira › Opções (oculta por padrão; você a ativa no organizador de colunas) mostra, para cada put vendida, o strike × 100 × contratos. É o que você teria que pagar se fosse exercido, não a margem que a corretora bloqueia. O total aparece no alto, como «Garantia comprometida».
- O prêmio conta em «Prêmios» quando o contrato é encerrado, não quando você o vende. Com uma exceção na Interactive Brokers: se você for exercido, do jeito que a IBKR entrega os dados o prêmio fica dentro do «Preço médio» das ações (strike − prêmio) e não aparece em «Prêmios».
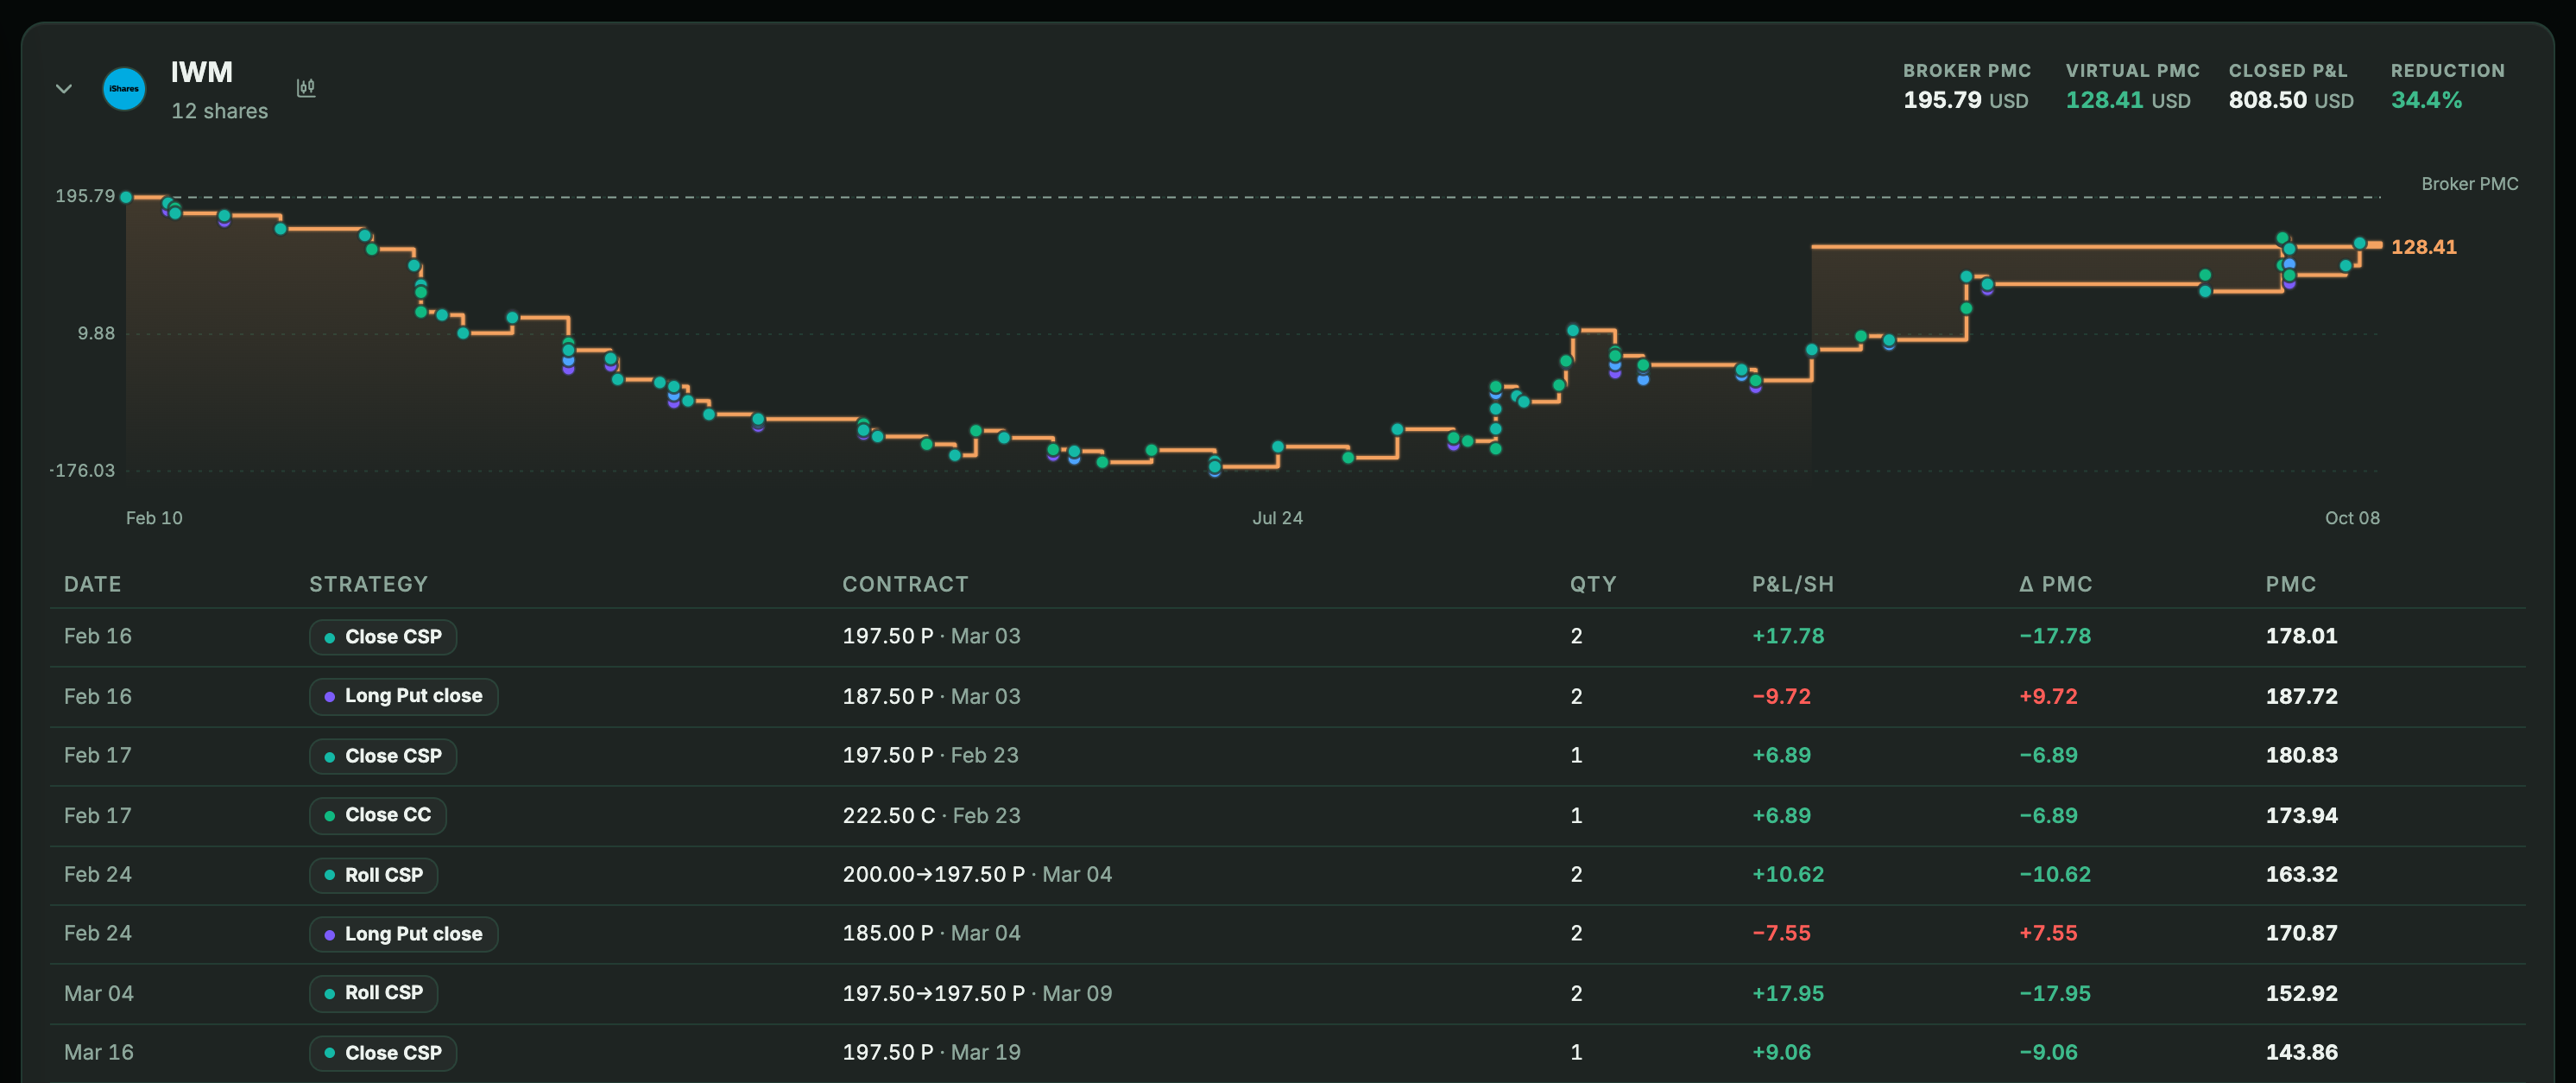
Se você tem um snapshot de posições (IBKR ou a conexão via API da tastytrade), Carteira › Opções › Ativos-objeto coloca ao lado de cada ação o «PM da corretora» (o preço médio da corretora) e um «Preço médio virtual» que desconta os prêmios encerrados sobre ela.
Antes de vender: Option Lab
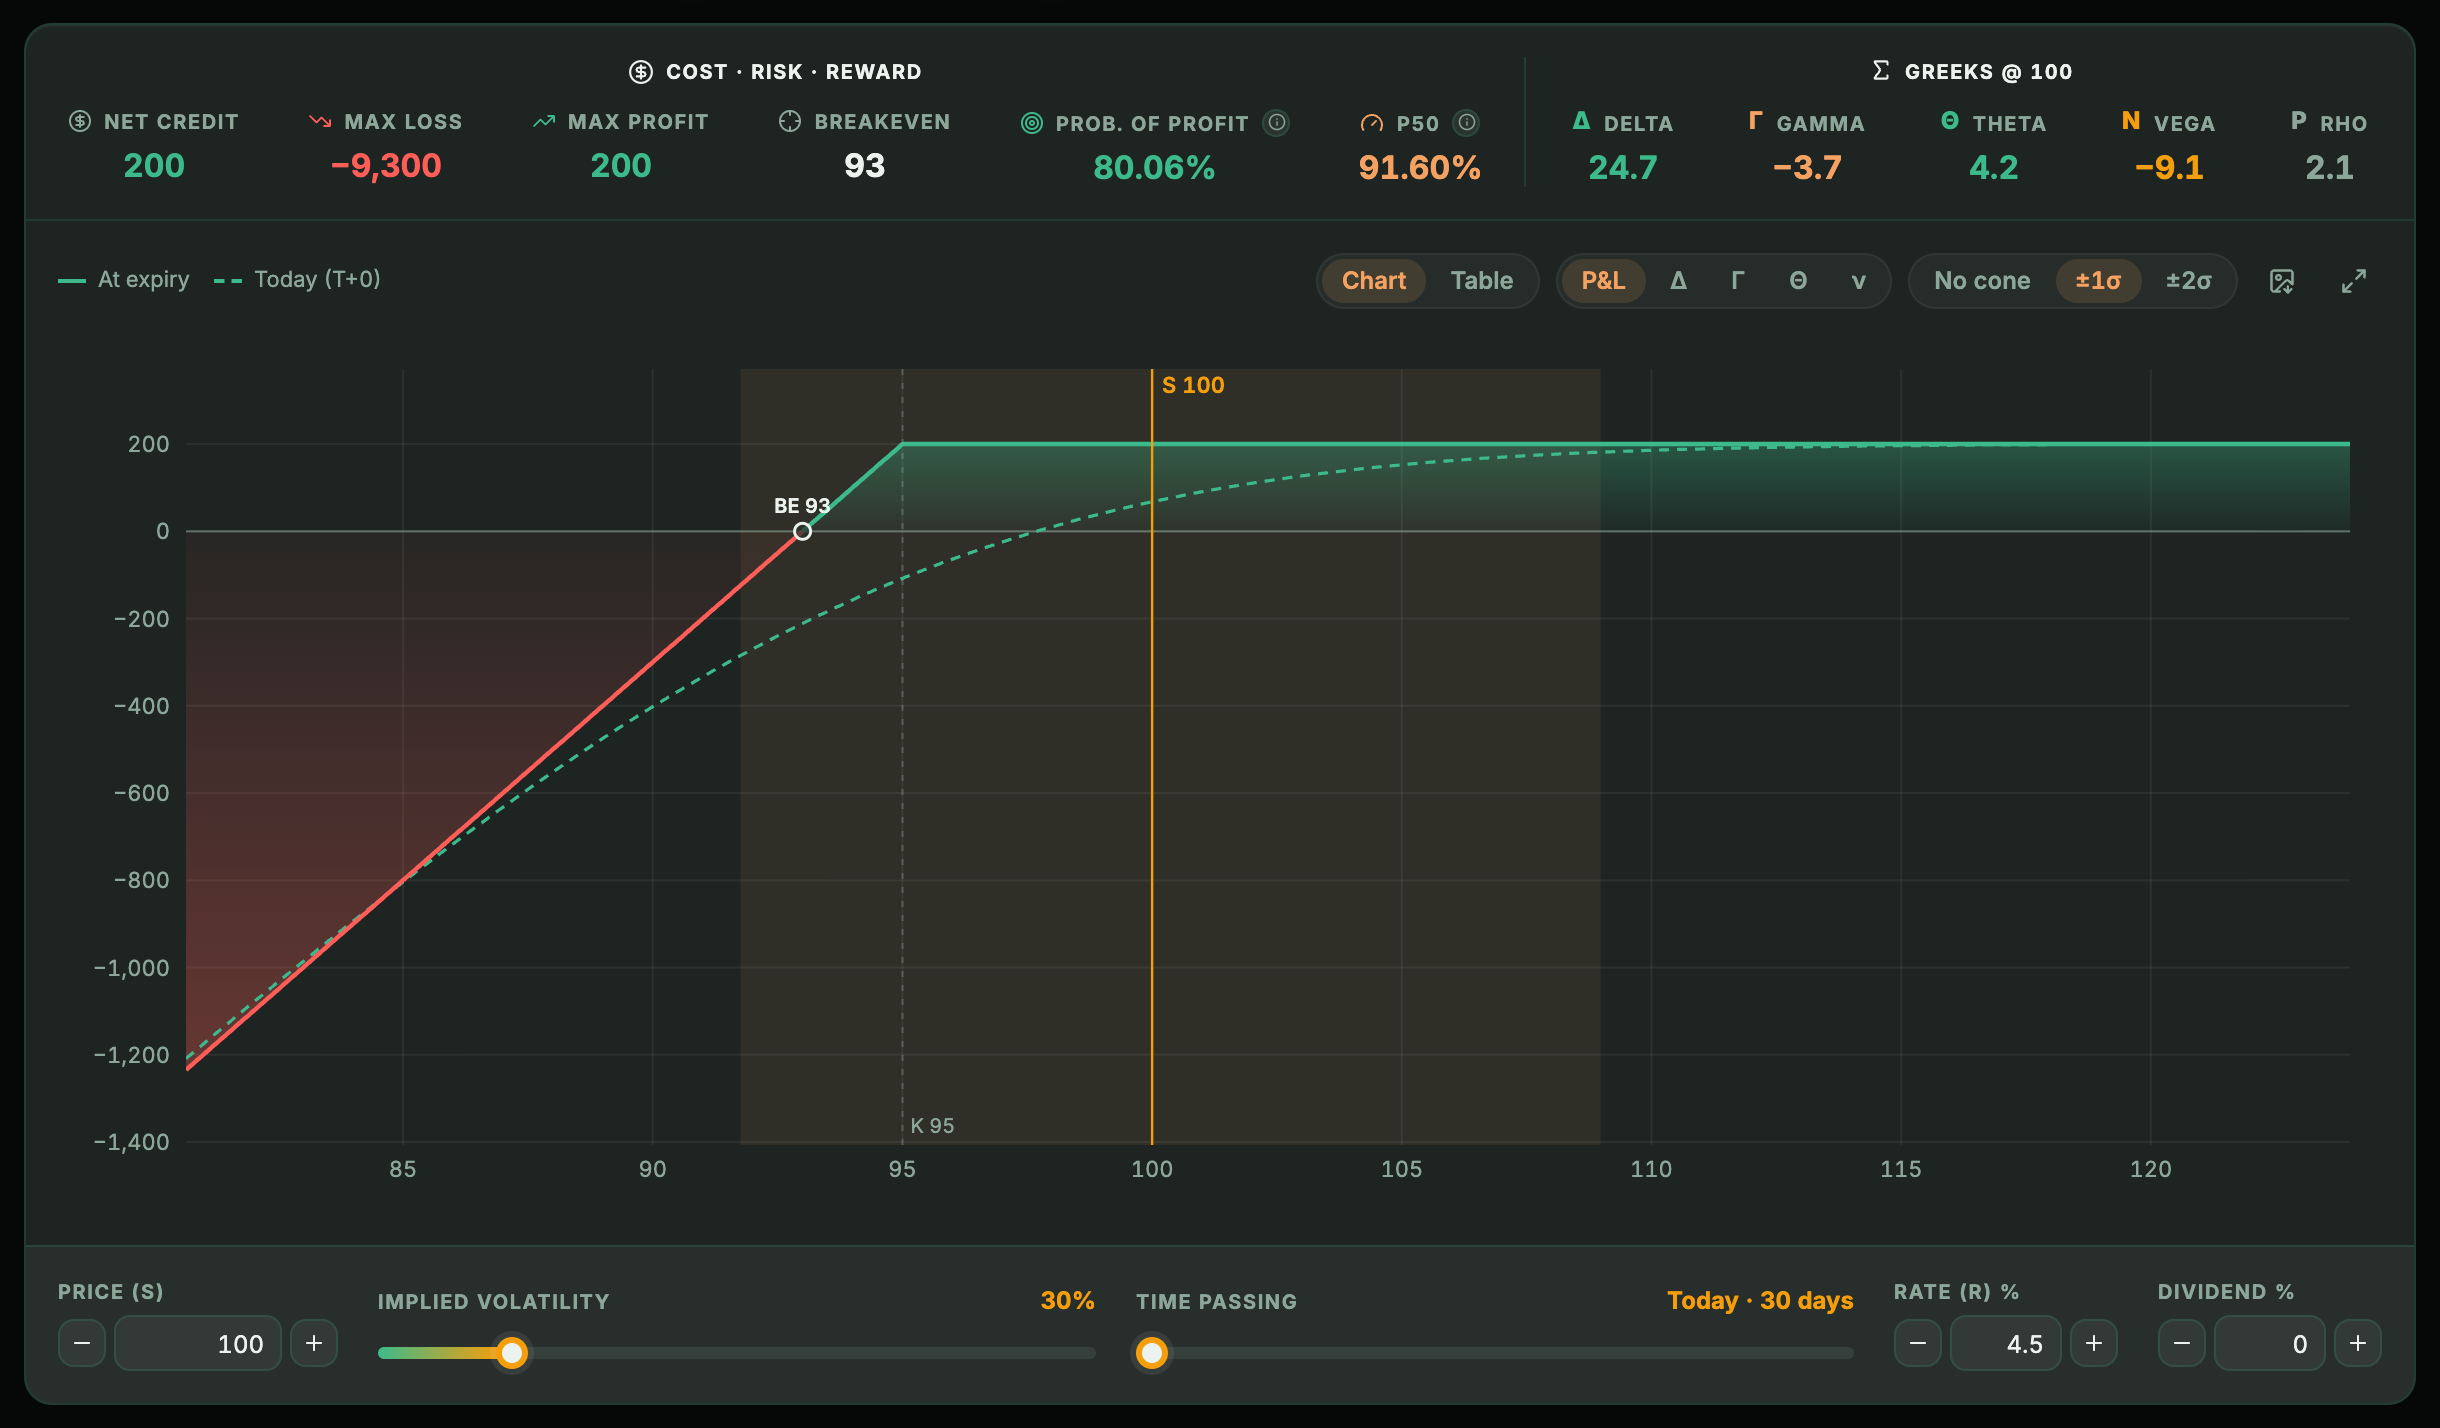
No Market Lab, o Option Lab tem o modelo «Short Put» (put vendida). Com o exemplo deste guia —put 95 vendida por 2— ele mostra uma «Perda máx.» de US$ 9.300 e o «Ponto de equilíbrio» em 93, além de uma probabilidade de lucro e as gregas. São preços teóricos de Black-Scholes: as grades de opções reais só são carregadas para tickers dos EUA (para o resto, você informa preço e volatilidade à mão), ele não lê as suas posições da Carteira e não modela o exercício antecipado, as comissões nem a margem.
Continue lendo
- Como calcular o seu preço médio após o exercício de uma putVocê foi exercido e tem ações que valem menos do que pagou. A conta real subtrai o prêmio recebido, e quase ninguém a faz direito.
- Como controlar a estratégia wheel: prêmios, exercícios e preço médioA wheel se explica em cinco minutos e sai do controle em três meses. O que anotar em cada volta para saber se você está ganhando de verdade.
- O que acontece quando a opção venceTrês saídas, não duas. Exercer, ser exercido e vencer sem valor, com as contas do comprador e do vendedor lado a lado.