Leitfaden · Optionen
Puts verkaufen: was es heißt, was du riskierst und wie du es notierst

Tortuga Trades · · 10 min
Einen Put zu verkaufen heißt, heute eine Prämie zu kassieren und sich dafür zu verpflichten, 100 Aktien zu einem festgelegten Preis zu kaufen, wenn es von dir verlangt wird. Bis dahin reicht fast alles, was darüber geschrieben wird. Offen bleiben die Fragen, die danach zählen: Wie viel kannst du wirklich verlieren, was verlangt der Broker, damit du es tun darfst, und, falls dir der Put zugeteilt wird, zu welchem Preis hast du diese Aktien gekauft? Auf die letzte gibt es zwei verschiedene Antworten, und beide musst du notieren.
Was es heißt, einen Put zu verkaufen
Ein Put ist das Recht, eine Aktie bis zu einem bestimmten Datum zu einem festgelegten Preis —dem Ausübungspreis oder Strike— zu verkaufen. Wer ihn kauft, zahlt für dieses Recht; wer ihn verkauft, kassiert dafür. Verkaufst du den Put, übernimmst du die andere Seite: die Pflicht, die Aktien zum Strike zu kaufen, wenn der Käufer ausübt. So fasst es das Options Industry Council (OIC) zusammen: Fällt die Aktie unter den Strike, kann dir der Put zugeteilt werden, und dann kaufst du zum Strike.
Jeder Kontrakt auf US-Aktien umfasst normalerweise 100 Aktien. Die Prämie geht beim Verkauf auf deinem Konto ein, aber was du dir damit einhandelst, ist kein Einkommen: Es ist eine Verpflichtung, die so lange besteht, bis die Option verfällt, du sie zurückkaufst oder sie dir zugeteilt wird.
Die Zuteilung kann vor dem Verfall kommen
Optionen auf US-Aktien sind amerikanischen Typs: Wer den Put gekauft hat, kann ihn an jedem Tag vor dem Verfall ausüben, und deshalb kann dem Verkäufer jederzeit zugeteilt werden. Das OIC ergänzt, dass Profis einen Put, der tief im Geld liegt, üblicherweise vorzeitig ausüben.
Beim Verfall übt die US-Clearingstelle (OCC) Optionen, die einen Cent oder mehr im Geld enden, automatisch aus, sofern der Käufer nichts anderes anweist. Dieselbe FAQ stellt klar, dass es keine magische Zahl gibt, die dem Verkäufer garantiert, dass ihm nicht zugeteilt wird. Zuteilungen werden zufällig unter den Verkäufern verteilt, auf Grundlage der Nettopositionen nach jedem Handelsschluss: Kaufst du den Put vor Handelsschluss zurück, kann er dir in dieser Nacht nicht mehr zugeteilt werden.
Cash-Secured Put oder ungedeckter Put
Derselbe Trade lässt sich auf zwei Arten machen, und der Unterschied liegt nicht in der Option, sondern darin, was du dahinter hast. Bei einem Cash-Secured Put —einem durch Bargeld gedeckten Put— legst du von Anfang an das Geld zurück, das du brauchst, um die Aktien bei einer Zuteilung zu kaufen. Bei einem ungedeckten Put (Naked Put) tust du das nicht: Laut dem OIC müsstest du bei einer Zuteilung schnell andere Vermögenswerte verkaufen oder dir Geld leihen, um deine Pflicht zu erfüllen.
Das Risiko der Option ist in beiden Fällen dasselbe. Was sich ändert, ist, ob du es erfüllen kannst. Das OIC beschreibt den Cash-Secured Put mit einem Risikoprofil, das dem des Covered Calls gleicht, und beziffert seinen maximalen Verlust auf den Strike minus die Prämie: beträchtlich.
Was Interactive Brokers von dir verlangt
IBKR teilt Optionen in vier Berechtigungsstufen ein. Stufe 1 erlaubt nur Covered Calls; Stufe 2 fügt „covered puts“ und Strategien mit begrenztem Risiko hinzu; Stufe 3 ungedeckte Short-Positionen; Stufe 4 ist die volle Berechtigung. Auf derselben Seite ordnet eine andere Tabelle von IBKR verkaufte Puts („short puts“) ausdrücklich Stufe 3 zu. Jede Stufe muss beantragt werden, und du musst ihre Voraussetzungen erfüllen: Prüfe das in deinem Antrag auf Handelsberechtigungen.
Was IBKR dagegen veröffentlicht, ist, wie viel es blockiert. In seiner Tabelle der Anforderungen für US-Optionen verlangt ein verkaufter Put in einem Bargeldkonto (Cash) den vollen Strike: Er ist per Definition ein Cash-Secured Put. In einem Margin-Konto ist die Anforderung geringer und ergibt sich aus einer Formel: die Prämie plus der größere von zwei Beträgen, 20 % des Aktienkurses abzüglich dessen, was der Put aus dem Geld liegt, oder 10 % des Strikes.
Bei DEGIRO sind Derivate laut Hilfecenter nur in den Profilen Active, Trader und Day Trader verfügbar, nicht im Basisprofil. Welche Optionsmärkte DEGIRO anbietet und welche Sicherheit es für einen verkauften Put verlangt, steht auf keiner Seite, die wir prüfen konnten: Sieh in deinem Konto nach.
Ein Rechenbeispiel Schritt für Schritt
Angenommen, eine Aktie notiert bei 100 $, und du verkaufst einen Put mit Strike 95 und einem Monat Laufzeit für eine Prämie von 2 $ pro Aktie. Die Zahlen sind ein Beispiel, kein echter Trade.
Der maximale Verlust ist der, den du hättest, wenn die Aktie auf null fiele: Du kaufst zu 95 etwas, das nichts wert ist, und dir bleibt nur die Prämie. Mit diesen Zahlen hängt das, was du beim Verfall siehst, davon ab, wo die Aktie endet:
| Die Aktie endet bei… | Was passiert | Wirtschaftliches Ergebnis |
|---|---|---|
| 98 $ (über 95) | Der Put verfällt wertlos. Du kaufst nichts. | +200 $: Du behältst die Prämie |
| 94 $ (zwischen 93 und 95) | Zuteilung: Du kaufst 100 Aktien zu 95 $, die 94 $ wert sind. | −100 $ bei den Aktien + 200 $ Prämie = +100 $ |
| 85 $ (unter 93) | Zuteilung: Du kaufst 100 Aktien zu 95 $, die 85 $ wert sind. | −1.000 $ bei den Aktien + 200 $ Prämie = −800 $ |
Bezogen auf das zurückgelegte Geld sind die 200 $ Prämie 2,1 % in einem Monat (200 ÷ 9.500). Diese Zahl ist nützlich, um einen Put mit einem anderen zu vergleichen, solange du nicht vergisst, dass es das zweite und das dritte Szenario gibt.
Bei einer Zuteilung hast du zwei Kaufpreise
Hier kommt, was fast kein Leitfaden erzählt. Wenn dir der Put zugeteilt wird: Zu welchem Preis hast du die Aktien gekauft? Das hängt davon ab, wofür du fragst, und beide Antworten sind auf ihrem Gebiet richtig.
Der wirtschaftliche Preis: Strike minus Prämie
Um zu entscheiden, was du mit den Aktien machst, zählt, was sie dich wirklich gekostet haben. Das OIC sagt es so: Der Nettopreis, den du pro Aktie zahlst, ist der Strike minus die Prämie, die du beim Verkauf des Puts kassiert hast. Im Beispiel 95 − 2 = 93 $. Das ist dein Break-even. Die Rechnung mit Provisionen und mehreren Zuteilungen findest du unter So berechnest du deinen Einstandskurs nach der Zuteilung eines Puts.
Der steuerliche Preis: der Marktwert des Tages
Das spanische Finanzamt (Hacienda) rechnet so nicht. Im IRPF, der spanischen Einkommensteuer, erzeugen Optionsgeschäfte Veräußerungsgewinne oder -verluste (Artikel 37.1.m des Ley del IRPF, des Einkommensteuergesetzes), und die Dirección General de Tributos (DGT, die Stelle des spanischen Finanzministeriums, die Anfragen von Steuerpflichtigen beantwortet) hat genau diesen Fall —einen verkauften Put, der am Ende ausgeübt wird— in der verbindlichen Auskunft V0137-23 beantwortet. Ihre Auffassung hat zwei Teile:
- Die Option hat ihr eigenes Ergebnis: die kassierte Prämie minus die Differenz zwischen dem Strike, den du zahlst, und dem Marktwert der Aktien, minus die Kosten des Geschäfts.
- Die Aktien gelten als zum Marktwert erworben, nicht zum Strike und auch nicht zum Strike minus Prämie.
Mit dem dritten Szenario des Beispiels und unter der Annahme, dass der Marktwert am Tag der Zuteilung 85 $ beträgt:
Würdest du die Aktien am Ende zu 85 verkaufen, kämen beide Wege auf dasselbe, −800 $, aber sie verteilen es unterschiedlich. Auf dem wirtschaftlichen Weg ist der Verlust noch nicht realisiert: Du hast Aktien, die dich 93 gekostet haben und 85 wert sind. Auf dem steuerlichen Weg ist die Option bereits mit 800 $ Verlust geschlossen, und die Aktien starten bei 85, sodass beim Verkauf nur versteuert wird, was sie sich von dort aus bewegen. Die Summe stimmt überein; die Teile nicht, und sie fallen auch nicht unbedingt ins selbe Jahr.
Wird der Put nicht ausgeübt, legt die Auskunft V2172-21 fest, dass die Prämie nicht beim Kassieren versteuert wird, sondern beim Verfall, bei der Ausübung oder beim Schließen der Position, falls das früher geschieht: Verfällt sie, ist der Gewinn die Prämie minus die Kosten; kaufst du sie zurück, die Differenz zwischen kassierter und gezahlter Prämie. Das Ergebnis fließt in die Bemessungsgrundlage für Sparerträge (base del ahorro). Dieselbe Auskunft geht davon aus, dass die Regel, die Verluste sperrt, wenn du dieselben Wertpapiere in den zwei Monaten davor oder danach zurückkaufst (ein Jahr, wenn sie nicht börsennotiert sind; Artikel 33.5 f und g), auf Optionsgeschäfte nicht anwendbar ist. Das ist eine allgemeine Information, keine Steuerberatung.
So notierst du es, ohne die zwei Zahlen zu vermischen
Wenn du die Aufzeichnung selbst führst, ist der einfachste Weg, beide nicht zu verwechseln, beide Daten am Tag der Zuteilung selbst zu notieren, denn den Marktwert Monate später zu rekonstruieren ist viel aufwendiger.
| Angabe | Wofür du sie brauchst |
|---|---|
| Strike, Nettoprämie und Verkaufsdatum | Den wirtschaftlichen Preis berechnen (Strike − Prämie) und wissen, welcher Kontrakt dir zugeteilt wurde. |
| Datum der Zuteilung | Entscheidet, welchem Steuerjahr das Ergebnis der Option zugerechnet wird. |
| Marktwert der Aktie an diesem Tag | Das sind die steuerlichen Anschaffungskosten der Aktien, und er geht in das Ergebnis der Option ein. |
| Steuerliches Ergebnis der Option | Prämie − (Strike − Marktwert) − Kosten. Gehört in die Steuererklärung dieses Jahres. |
| Wirtschaftlicher Preis der Aktien | Strike − Prämie. Sagt dir, ab welchem Kurs du ohne Verlust verkaufst. |
Wenn du Puts, Zuteilungen und Covered Calls auf dieselbe Aktie aneinanderreihst, ist die Einheit der Aufzeichnung nicht mehr der Trade, sondern der ganze Zyklus. Das ist ausgeführt in So trackst du die Wheel-Strategie.
Was du in Tortuga siehst
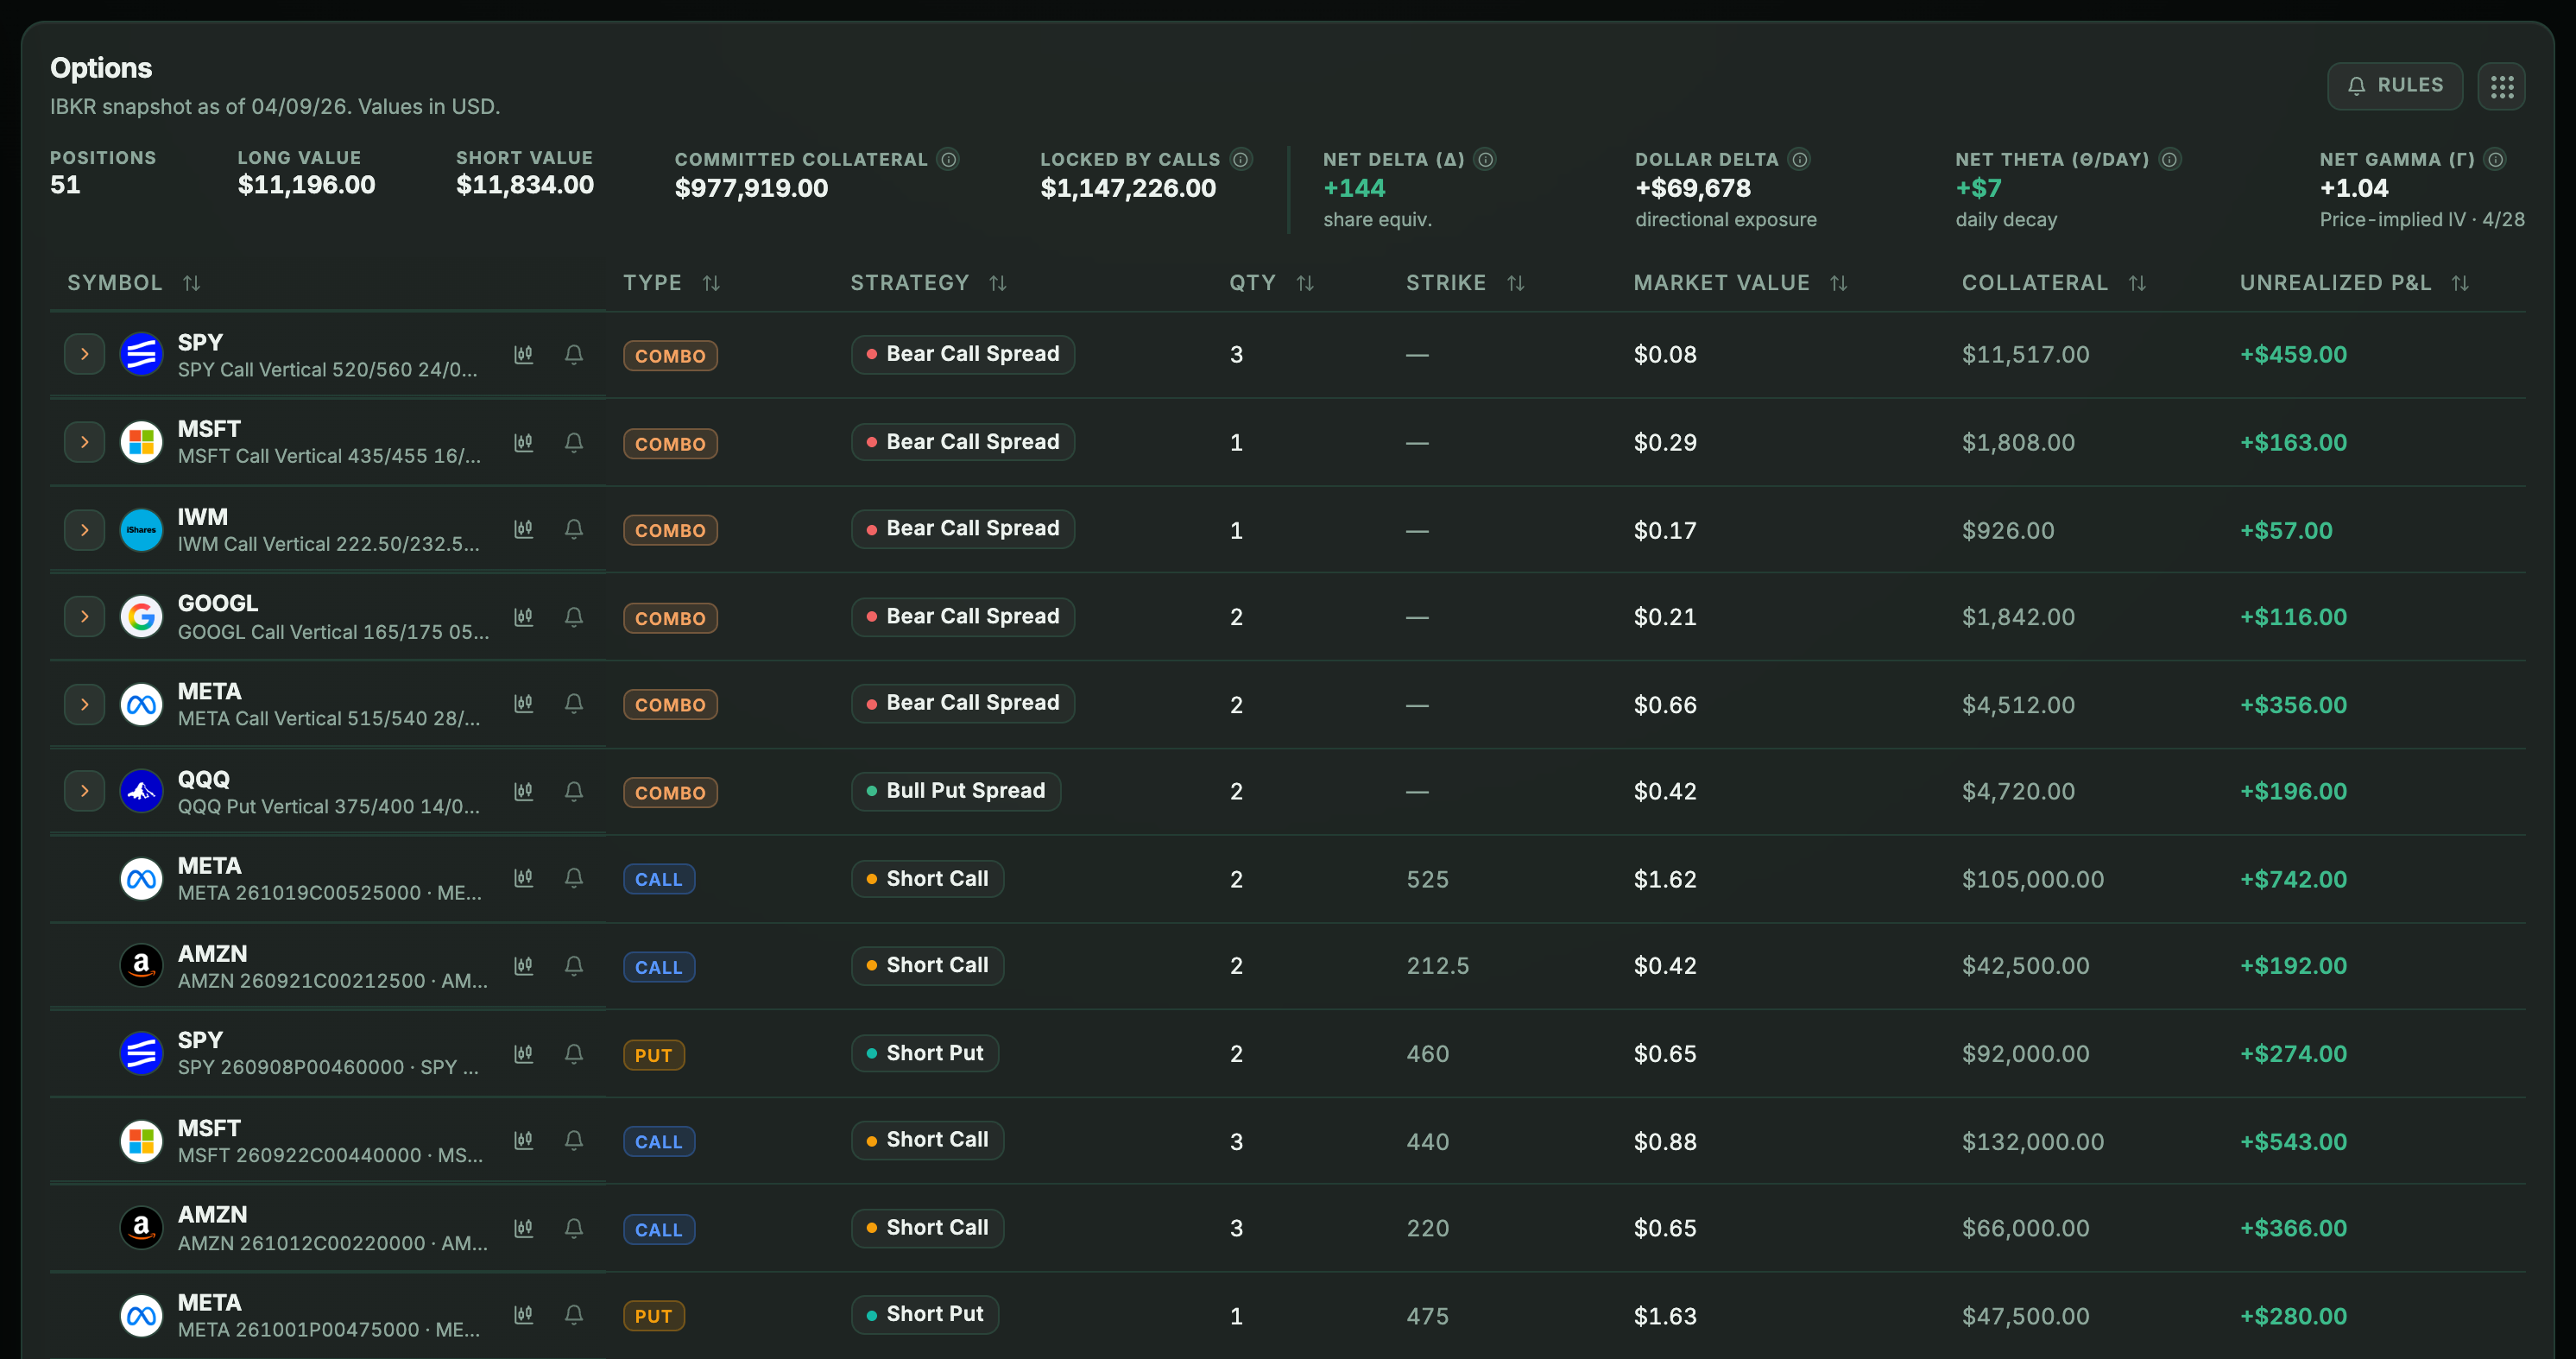
Tortuga importiert die Optionen von Interactive Brokers und tastytrade. Die von DEGIRO werden nicht importiert: Du kannst sie unter Portfolio mit „Position hinzufügen“ von Hand eintragen, und beim Schließen wählst du, ob du sie geschlossen hast, ob sie verfallen ist oder ob sie dir zugeteilt wurde.
- Die Bezeichnung ist „Short Put“. Sie lautet nicht „Cash-Secured“, weil Tortuga nicht prüfen kann, ob du das Geld zurückgelegt hattest.
- Die Spalte „Sicherheiten“ unter Portfolio › Optionen (standardmäßig ausgeblendet; du aktivierst sie im Spalten-Organizer) zeigt für jeden verkauften Put Strike × 100 × Kontrakte. Das ist, was du zahlen müsstest, wenn er dir zugeteilt würde, nicht die Margin, die dein Broker blockiert. Die Summe steht oben als „Gebundene Sicherheiten“.
- Die Prämie zählt in „Prämien“, wenn der Kontrakt geschlossen wird, nicht wenn du ihn verkaufst. Mit einer Ausnahme bei Interactive Brokers: Wird dir der Put zugeteilt, steckt die Prämie so, wie IBKR die Daten liefert, im „Einstandskurs“ der Aktien (Strike − Prämie) und erscheint nicht in „Prämien“.
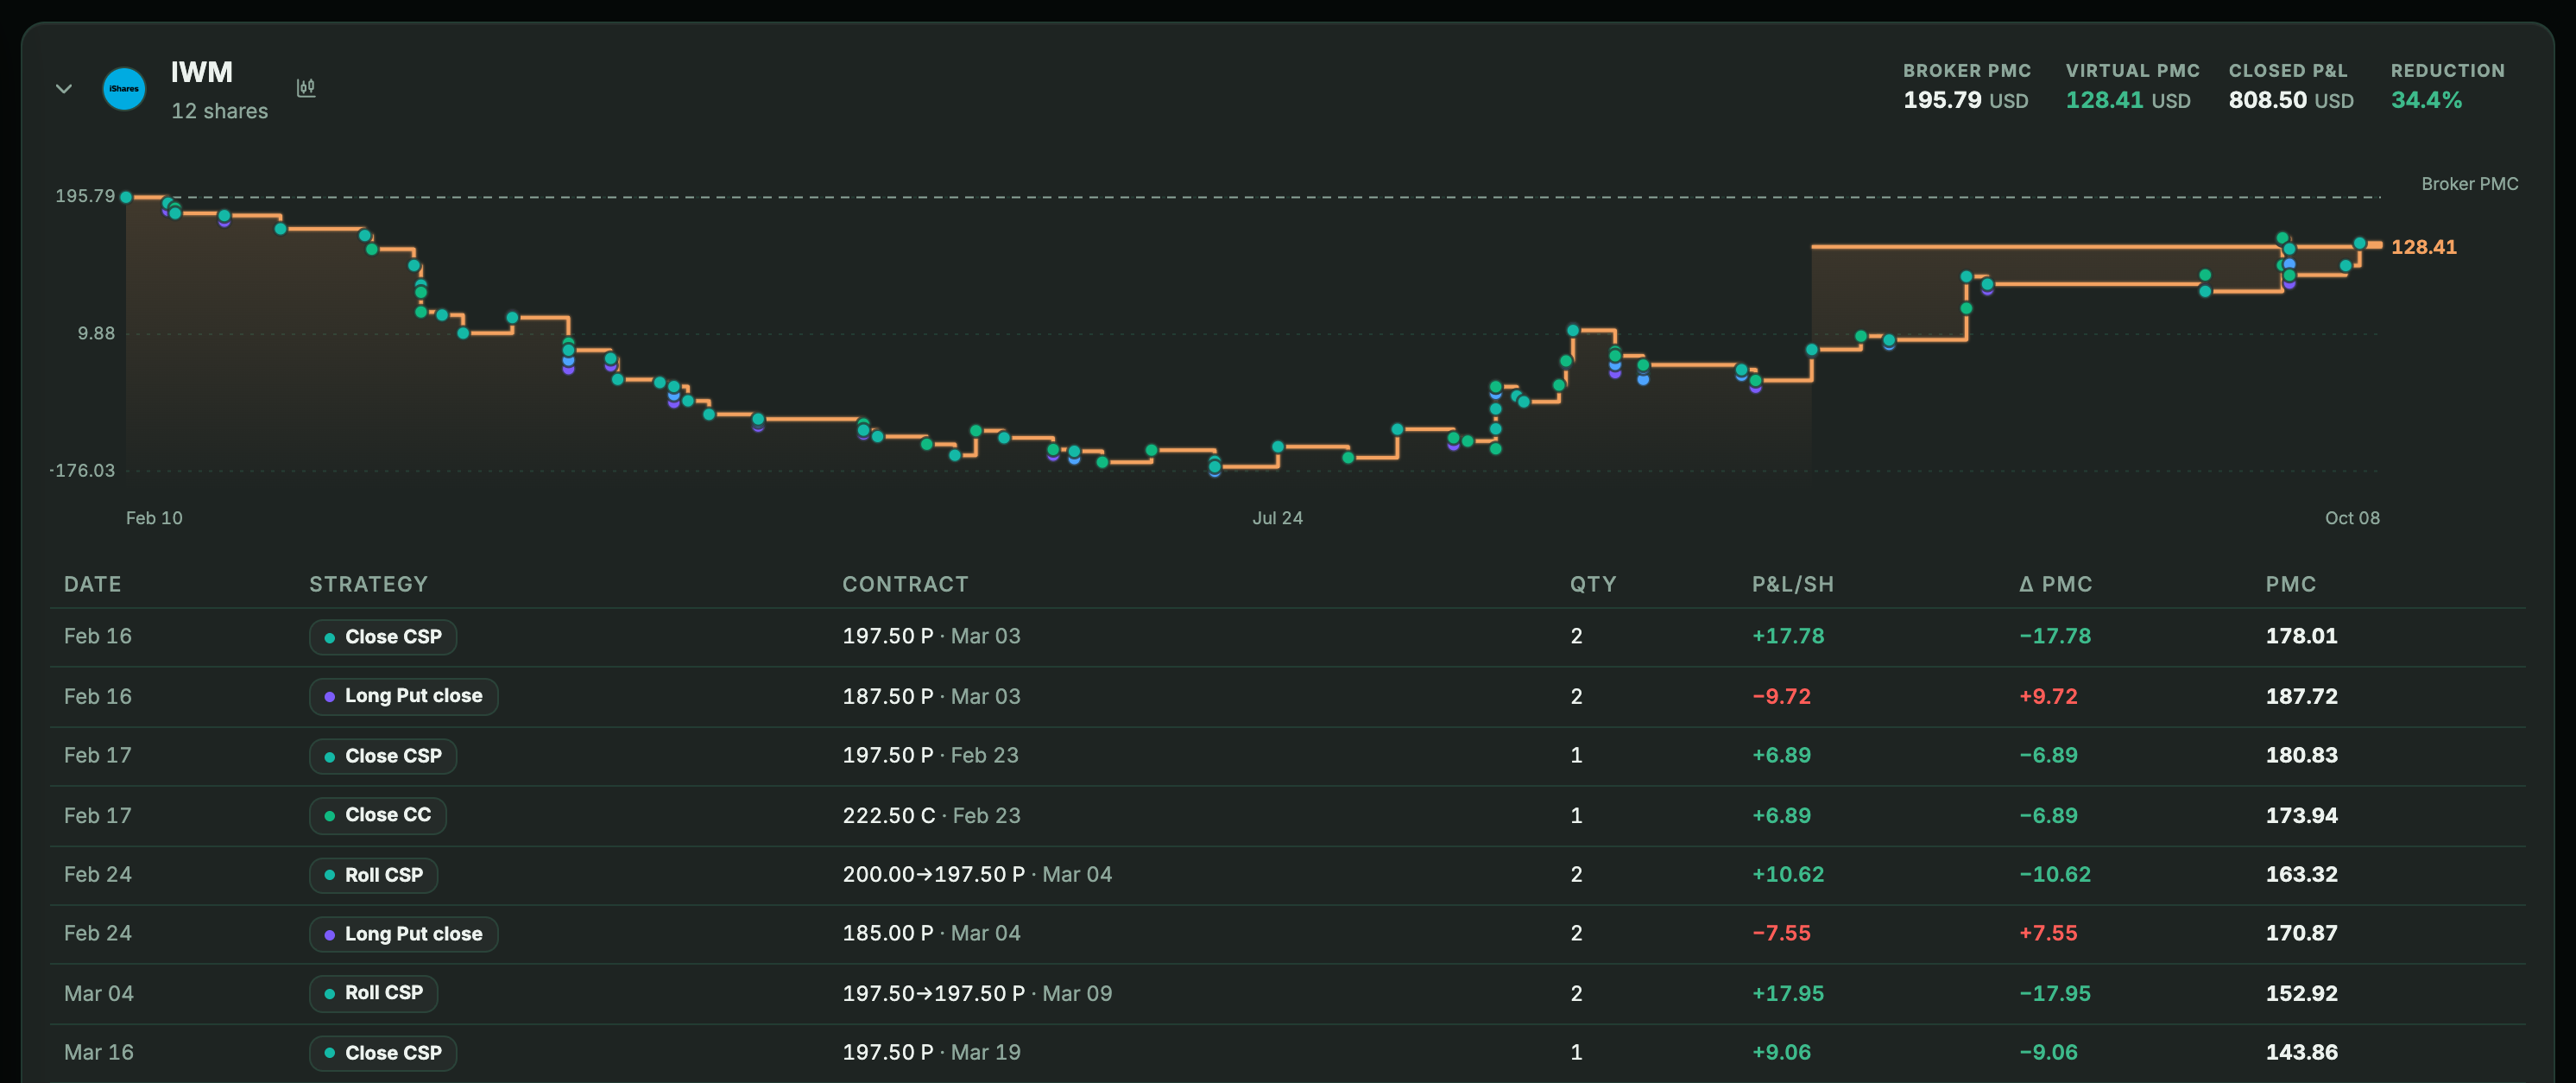
Wenn du einen Positions-Snapshot hast (IBKR oder die API-Verbindung zu tastytrade), zeigt Portfolio › Optionen › Basiswerte neben jeder Aktie den „Einstandskurs (Broker)“ und einen „Virtuellen Einstandskurs“, der die darauf geschlossenen Prämien abzieht.
Vor dem Verkauf: Option Lab
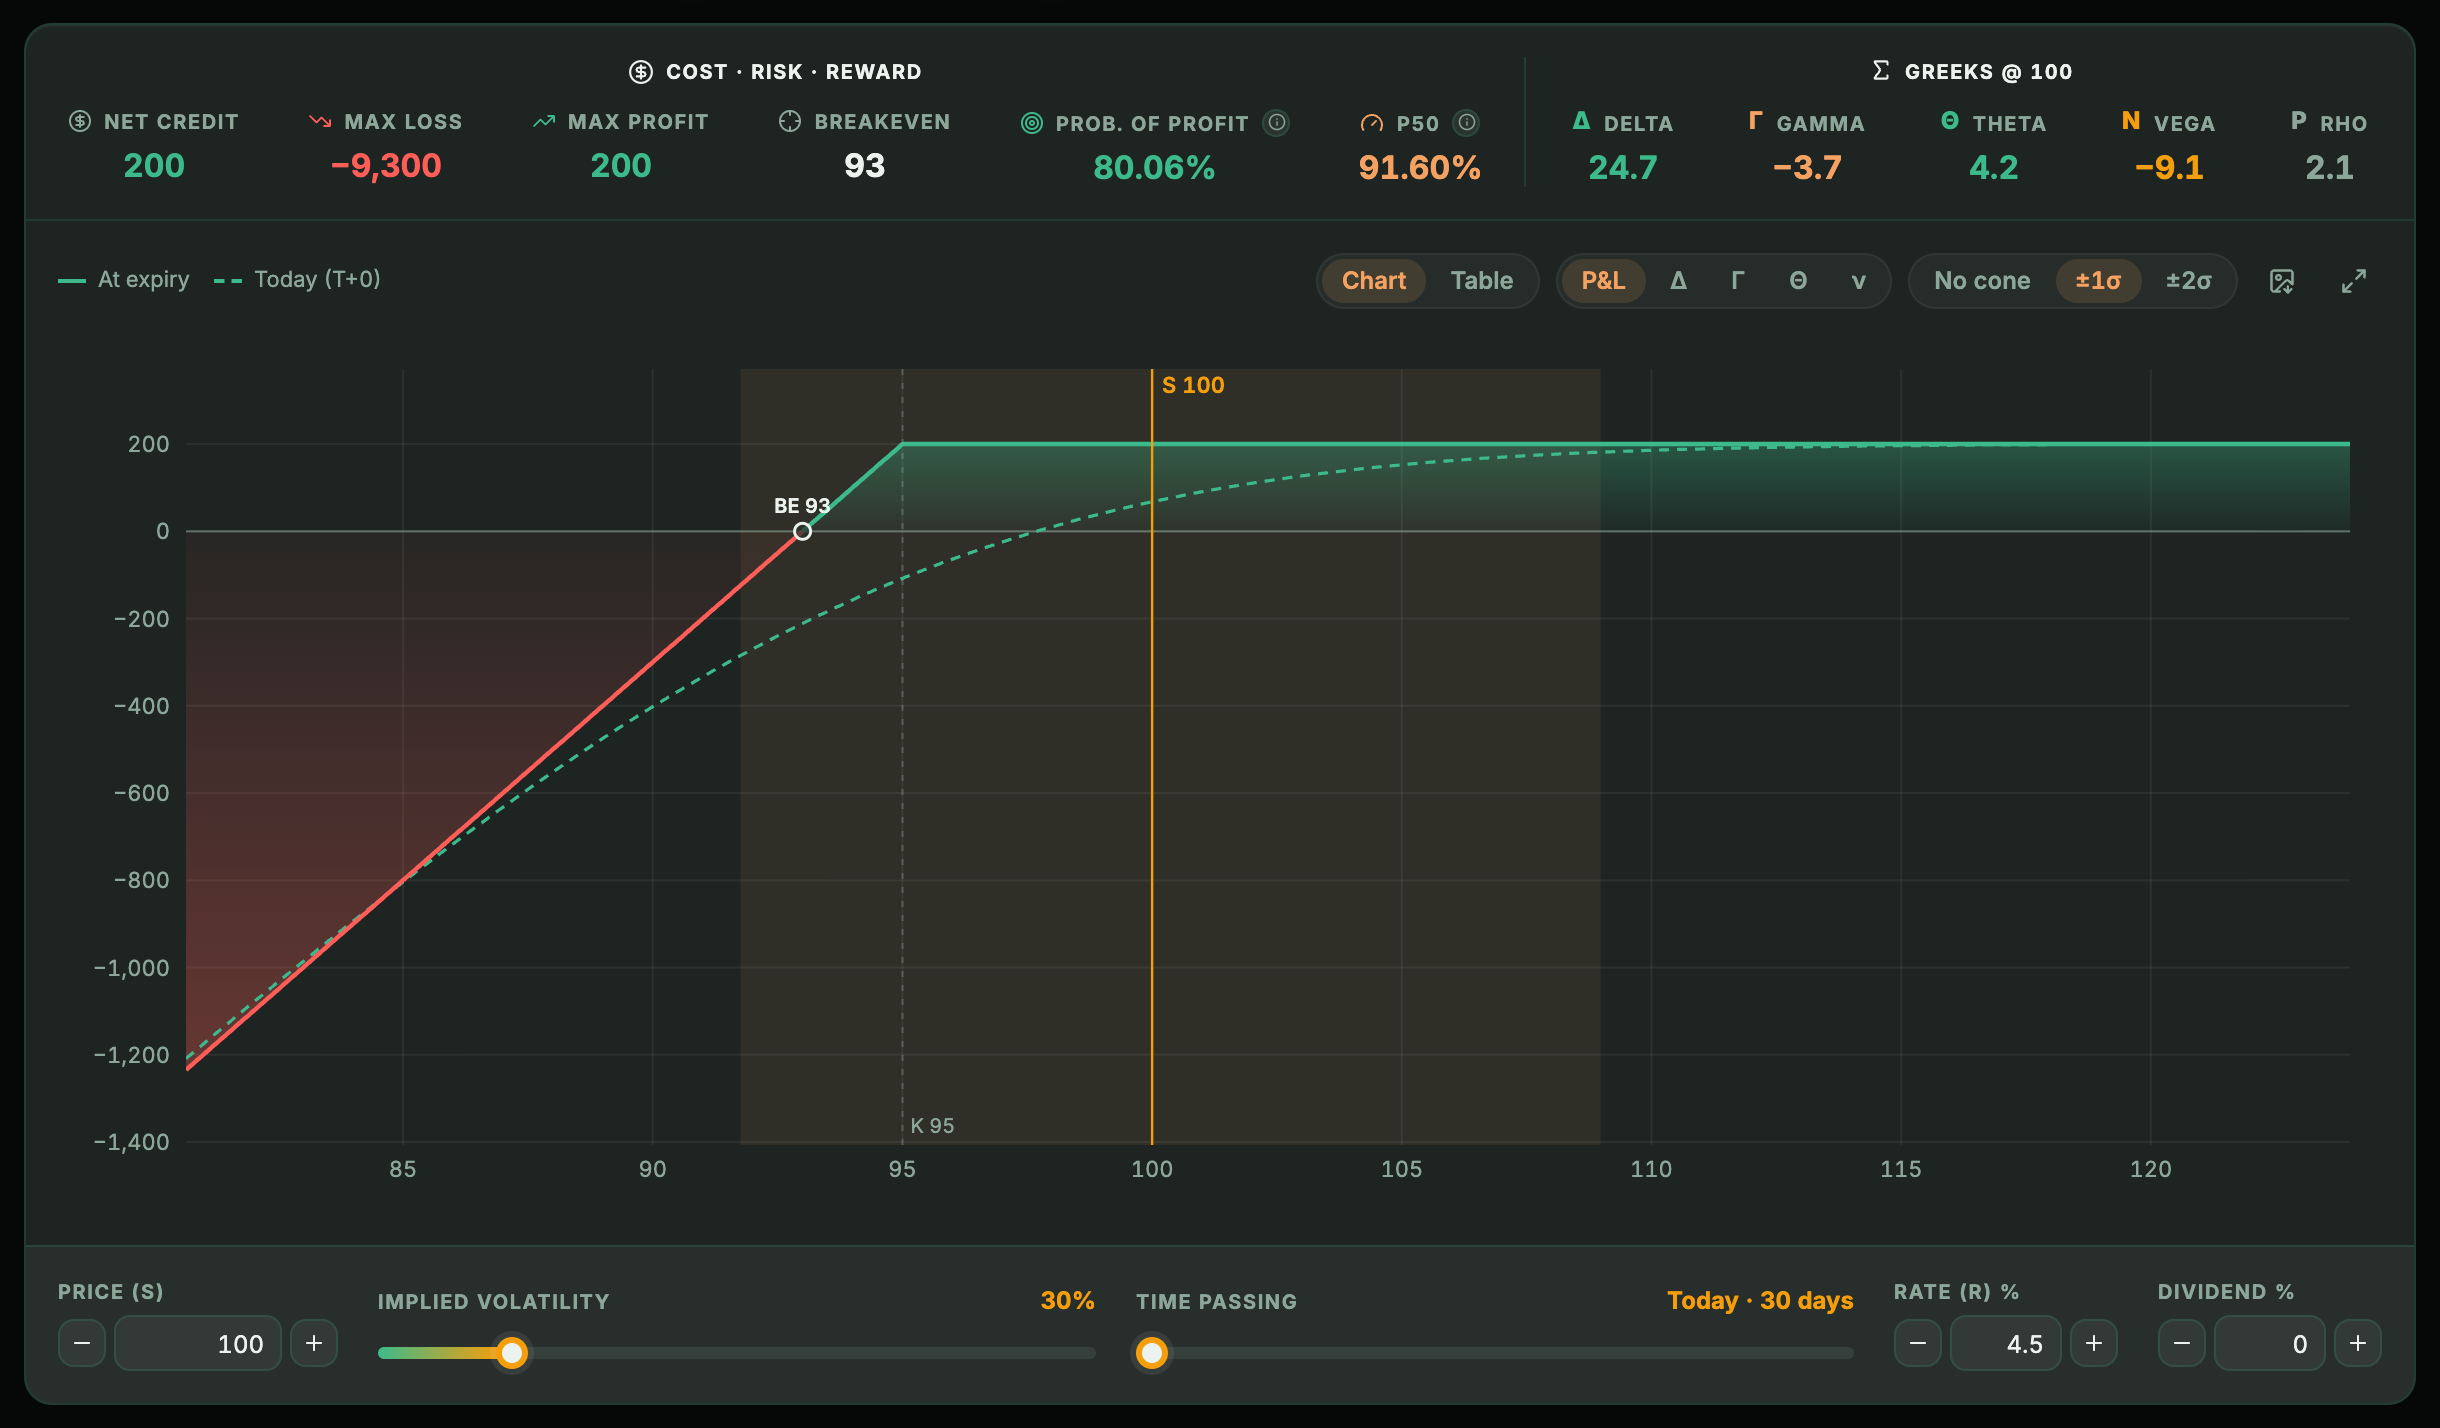
Im Market Lab hat das Option Lab die Vorlage „Short Put“. Mit dem Beispiel aus diesem Leitfaden —Put 95, verkauft für 2— zeigt es einen „Max. Verlust“ von 9.300 $ und den „Break-even“ bei 93, dazu eine Gewinnwahrscheinlichkeit und die Griechen. Es sind theoretische Black-Scholes-Preise: Echte Optionsketten werden nur für US-Ticker geladen (für alle anderen gibst du Preis und Volatilität von Hand ein), es liest deine Positionen aus dem Portfolio nicht und bildet weder vorzeitige Zuteilung noch Provisionen oder Margin ab.
Weiterlesen
- So berechnest du deinen Einstandskurs nach der Zuteilung eines PutsDir wurde ein Put zugeteilt, und deine Aktien sind weniger wert, als du bezahlt hast. Die echte Rechnung zieht die kassierte Prämie ab, und fast niemand macht sie richtig.
- Wheel-Strategie tracken: Prämien, Zuteilungen und EinstandskursDas Wheel ist in fünf Minuten erklärt und gerät in drei Monaten außer Kontrolle. Was du bei jeder Runde notierst, um zu wissen, ob du wirklich Geld verdienst.
- Was beim Verfall einer Option passiertDrei Ausgänge, nicht zwei. Ausübung, Zuteilung und Verfall, mit der Rechnung von Käufer und Verkäufer nebeneinander.