Guia · Dividendos
Yield on cost vs dividend yield: qual olhar na sua carteira

Tortuga Trades · · 7 min
Uma ação que você comprou há anos paga hoje 6% do que você pagou por ela. É uma posição que rende 6%? Não exatamente, e a diferença entre essas duas frases é a diferença entre o yield on cost e o dividend yield. Os dois são úteis, mas respondem a perguntas diferentes, e confundi-los leva a ficar com uma ação por causa de um número que olha para o passado.
O mesmo dividendo, dois divisores
As duas medidas partem do mesmo numerador: o dividendo de um ano. O que muda é por quanto você o divide.
- O dividend yield (DY) o divide pelo preço atual da ação. É o número que os sites de cotações publicam.
- O yield on cost, ou rentabilidade sobre o custo, o divide pelo que cada ação custou a você: o seu preço médio.
Vale dizer algo desde o começo: o yield on cost não tem uma definição oficial. É uma convenção da imprensa financeira, e a fórmula acima é a habitual. Por isso, mais do que discutir qual é a «correta», o que importa é saber o que cada uma mede.
Com um exemplo fica claro na hora. Suponha que você comprou 100 ações a €20, que hoje estão cotadas a €40 e que a empresa distribui €1,20 por ação ao ano.
Em outras palavras, o yield on cost mede o dividendo contra o seu passado; o dividend yield, contra o presente. Nenhum dos dois muda o que você recebe: €120 por ano nos dois casos.
Que pergunta cada um responde
O dividend yield responde a isto: se eu colocasse o dinheiro nesta ação hoje, que parte dele voltaria para mim a cada ano em dividendos? Serve para comparar ações entre si, ou uma ação com qualquer outro lugar onde você poderia ter esse dinheiro, porque todas são medidas contra o mesmo momento: hoje.
O yield on cost responde a outra coisa: quanto o dividendo cresceu em relação ao que eu paguei? É uma medida da história da sua posição. Se a empresa foi aumentando o dividendo e você não vendeu, o yield on cost reflete isso, e é legítimo olhar para ele com certa satisfação.
O problema aparece quando se usa o segundo número para responder à primeira pergunta.
Por que o yield on cost favorece as posições antigas
Volte ao exemplo. Suas 100 ações valem hoje €4.000. Se você as vendesse, teria €4.000, não os €2.000 que pagou. E esses €4.000 estão te dando €120 por ano: 3%. É o que se chama custo de oportunidade, e a pergunta honesta, na hora de decidir se mantém, é o que esse mesmo dinheiro te daria em outro lugar.
Dito de outro modo, seu dinheiro vale o que vale hoje, não o que te custou. Os 6% não são falsos: são o que a ação te paga em relação ao seu custo. Mas não descrevem o que rende o dinheiro que você tem aplicado nela agora.
Três observações, para não exagerar na direção contrária:
- Vender não é de graça. Há comissões e, se a ação subiu, um ganho que é tributado. Então a comparação com outras alternativas não é simplesmente 3% contra qualquer outra coisa: há um custo de saída. Mas o número de partida é 3%, não 6%.
- Funciona igual ao contrário. Se você comprou a €40 e a ação cai para €20, com o mesmo dividendo seu yield on cost é de 3% e o dividend yield, de 6%. Aí o yield on cost fica curto.
- Não serve para comparar posições entre si. Duas ações compradas em anos diferentes têm yields on cost que dependem sobretudo de quando você entrou, e não de qual paga mais hoje.
Bruto ou líquido: escolha um e não mude
O dividendo do numerador é o bruto ou o líquido? Aqui também não há regra: é uma convenção, e cada um escolhe. O que não convém é misturar: um yield on cost líquido comparado com um dividend yield bruto vai te fazer acreditar que sua posição rende menos do que rende.
As duas opções têm sua lógica. O dividend yield que os sites de cotações publicam é calculado com o dividendo anunciado, que é bruto, então o bruto permite comparar com eles. O líquido, por outro lado, mostra o que de fato chega à sua conta depois do imposto retido na fonte, e se o que você quer saber é quanto sua carteira te paga, é o mais honesto. Quanto cada país retém está no guia do imposto retido sobre dividendos estrangeiros.
Ações bonificadas e reinvestimento: o custo também se move
Até aqui, o preço médio era fixo. Mas há duas situações comuns em que ele muda, e com ele o seu yield on cost, sem que a empresa tenha mexido no dividendo.
A primeira é o dividendo em ações, como o dividendo flexível da Iberdrola. Quando você escolhe ações novas, recebe ações bonificadas («acciones totalmente liberadas»), e a lei espanhola do IRPF (o imposto de renda espanhol) define como fica o custo delas no artigo 37.1.a: o valor de aquisição tanto das novas quanto das antigas «resultará de repartir el coste total entre el número de títulos, tanto los antiguos como los liberados que correspondan» — ou seja, o custo total repartido entre todas as ações, antigas e novas. O custo total não muda; o número de ações, sim.
A segunda é reinvestir o dividendo em dinheiro comprando mais ações a preço de mercado. Aí você coloca dinheiro, sim, e o custo total sobe.
Suponha que você tem 1.000 ações que custaram €10 cada uma (€10.000), que hoje estão cotadas a €25 e que a empresa distribui €0,50 por ação. Deixo o imposto retido de fora para que as contas fiquem visíveis. Esse dividendo equivale a €500, ou seja, a 20 ações novas. Se no ano seguinte a empresa voltar a pagar €0,50 por ação, você recebe €510 nos dois casos, mas seu yield on cost não é o mesmo:
| Ações bonificadas | Você reinveste o dinheiro | |
|---|---|---|
| Ações | 1.020 | 1.020 |
| Custo total | €10.000 | €10.500 |
| Preço médio | €9,80 | €10,29 |
| Dividendo seguinte (1.020 × €0,50) | €510 | €510 |
| Yield on cost | 5,10% | 4,86% |
As mesmas ações e o mesmo recebimento dão dois yields on cost diferentes, porque o custo é registrado de forma diferente. Com as ações bonificadas, ele sobe; reinvestindo a preços mais altos que o seu custo, ele cai. É mais uma razão para não tomá-lo como medida do que rende o seu dinheiro: depende tanto de como se registra o custo quanto do que a empresa paga. Como cada caminho é tributado está explicado no guia do dividendo flexível.
Como calcular com o que o Tortuga te mostra
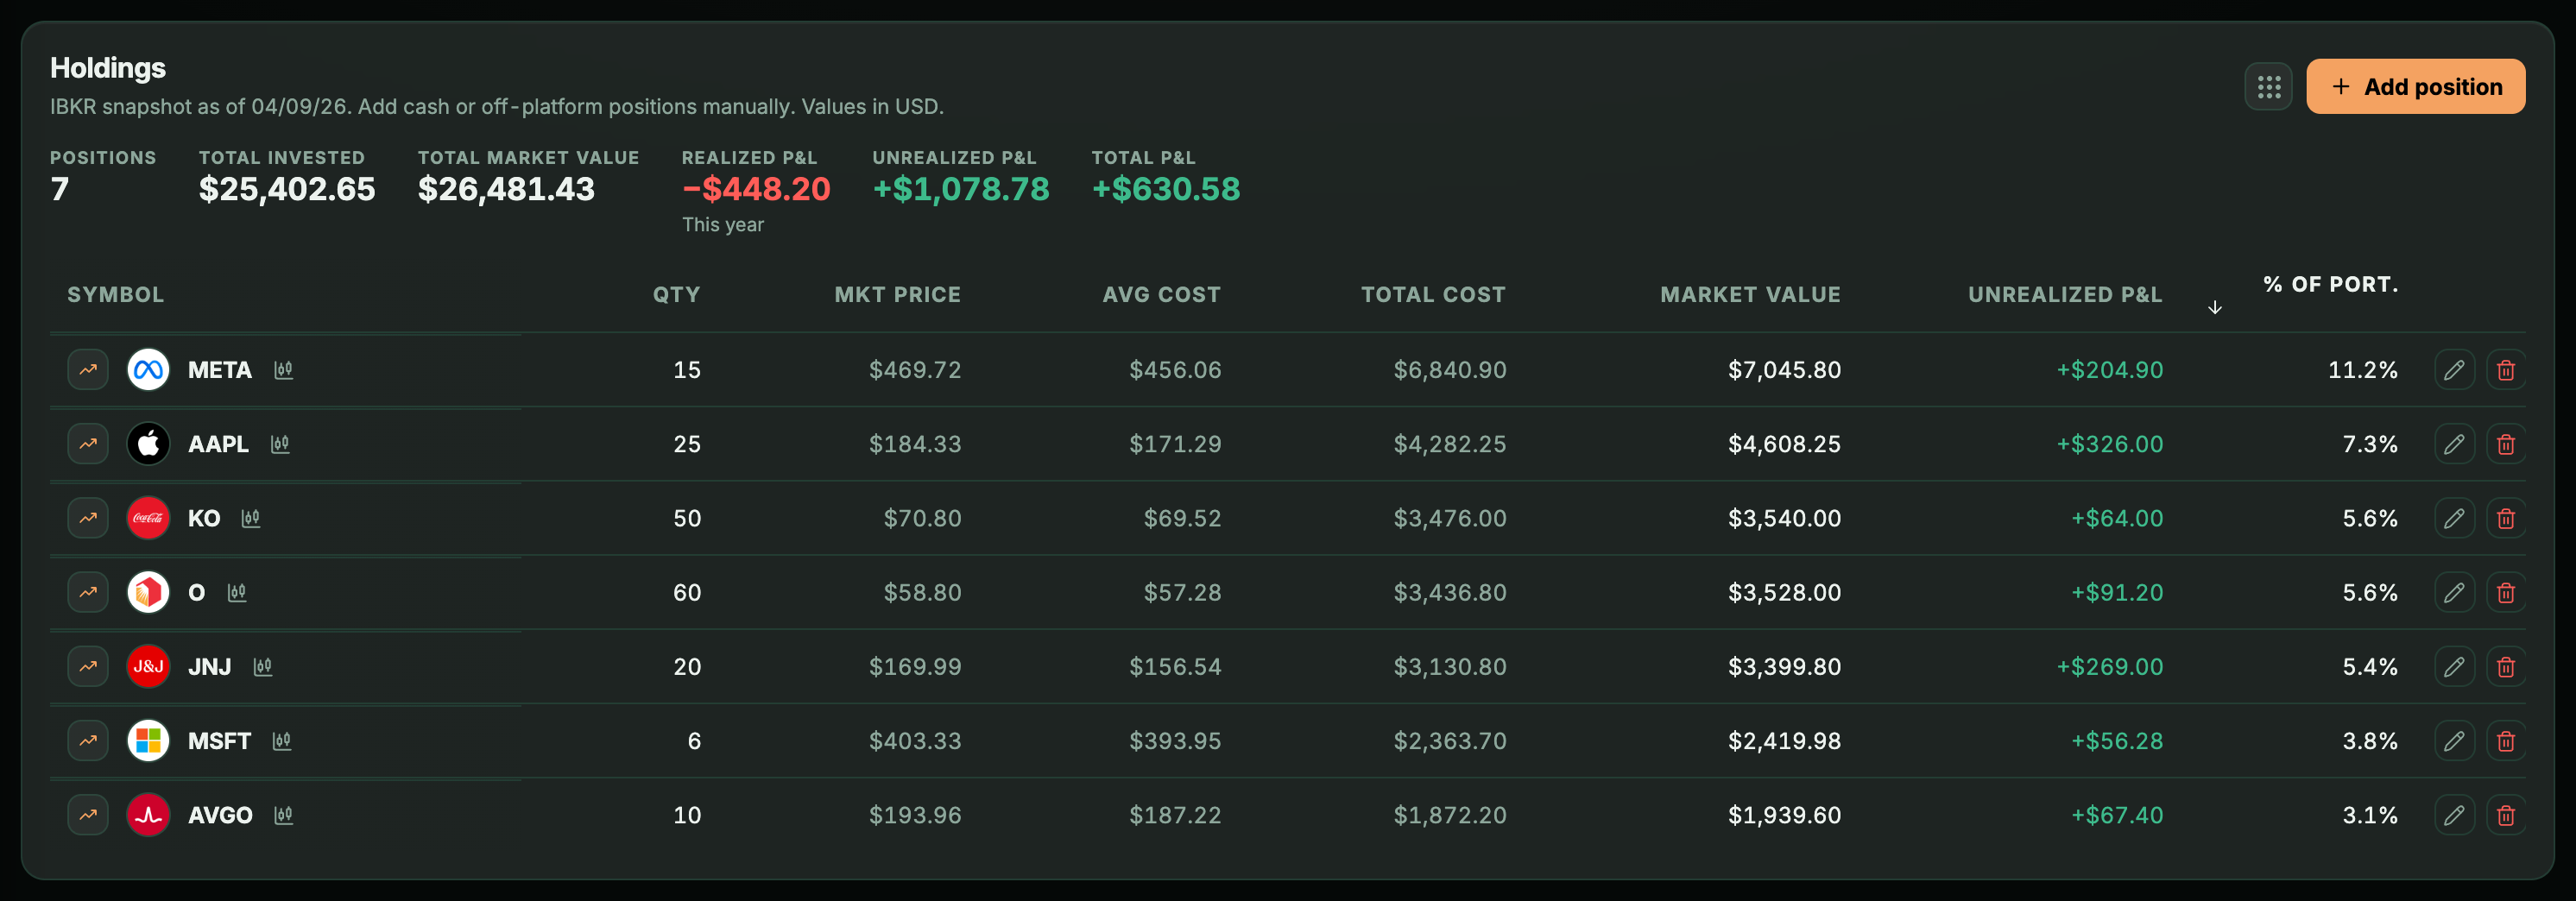
O Tortuga não calcula o yield on cost da sua carteira. O que ele te dá são as duas peças para você calcular, posição por posição:
- O custo. Em Carteira, a coluna Preço médio mostra o que você pagou por ação. Se preferir fazer a conta com totais, a coluna Custo total está a um clique no organizador de colunas.
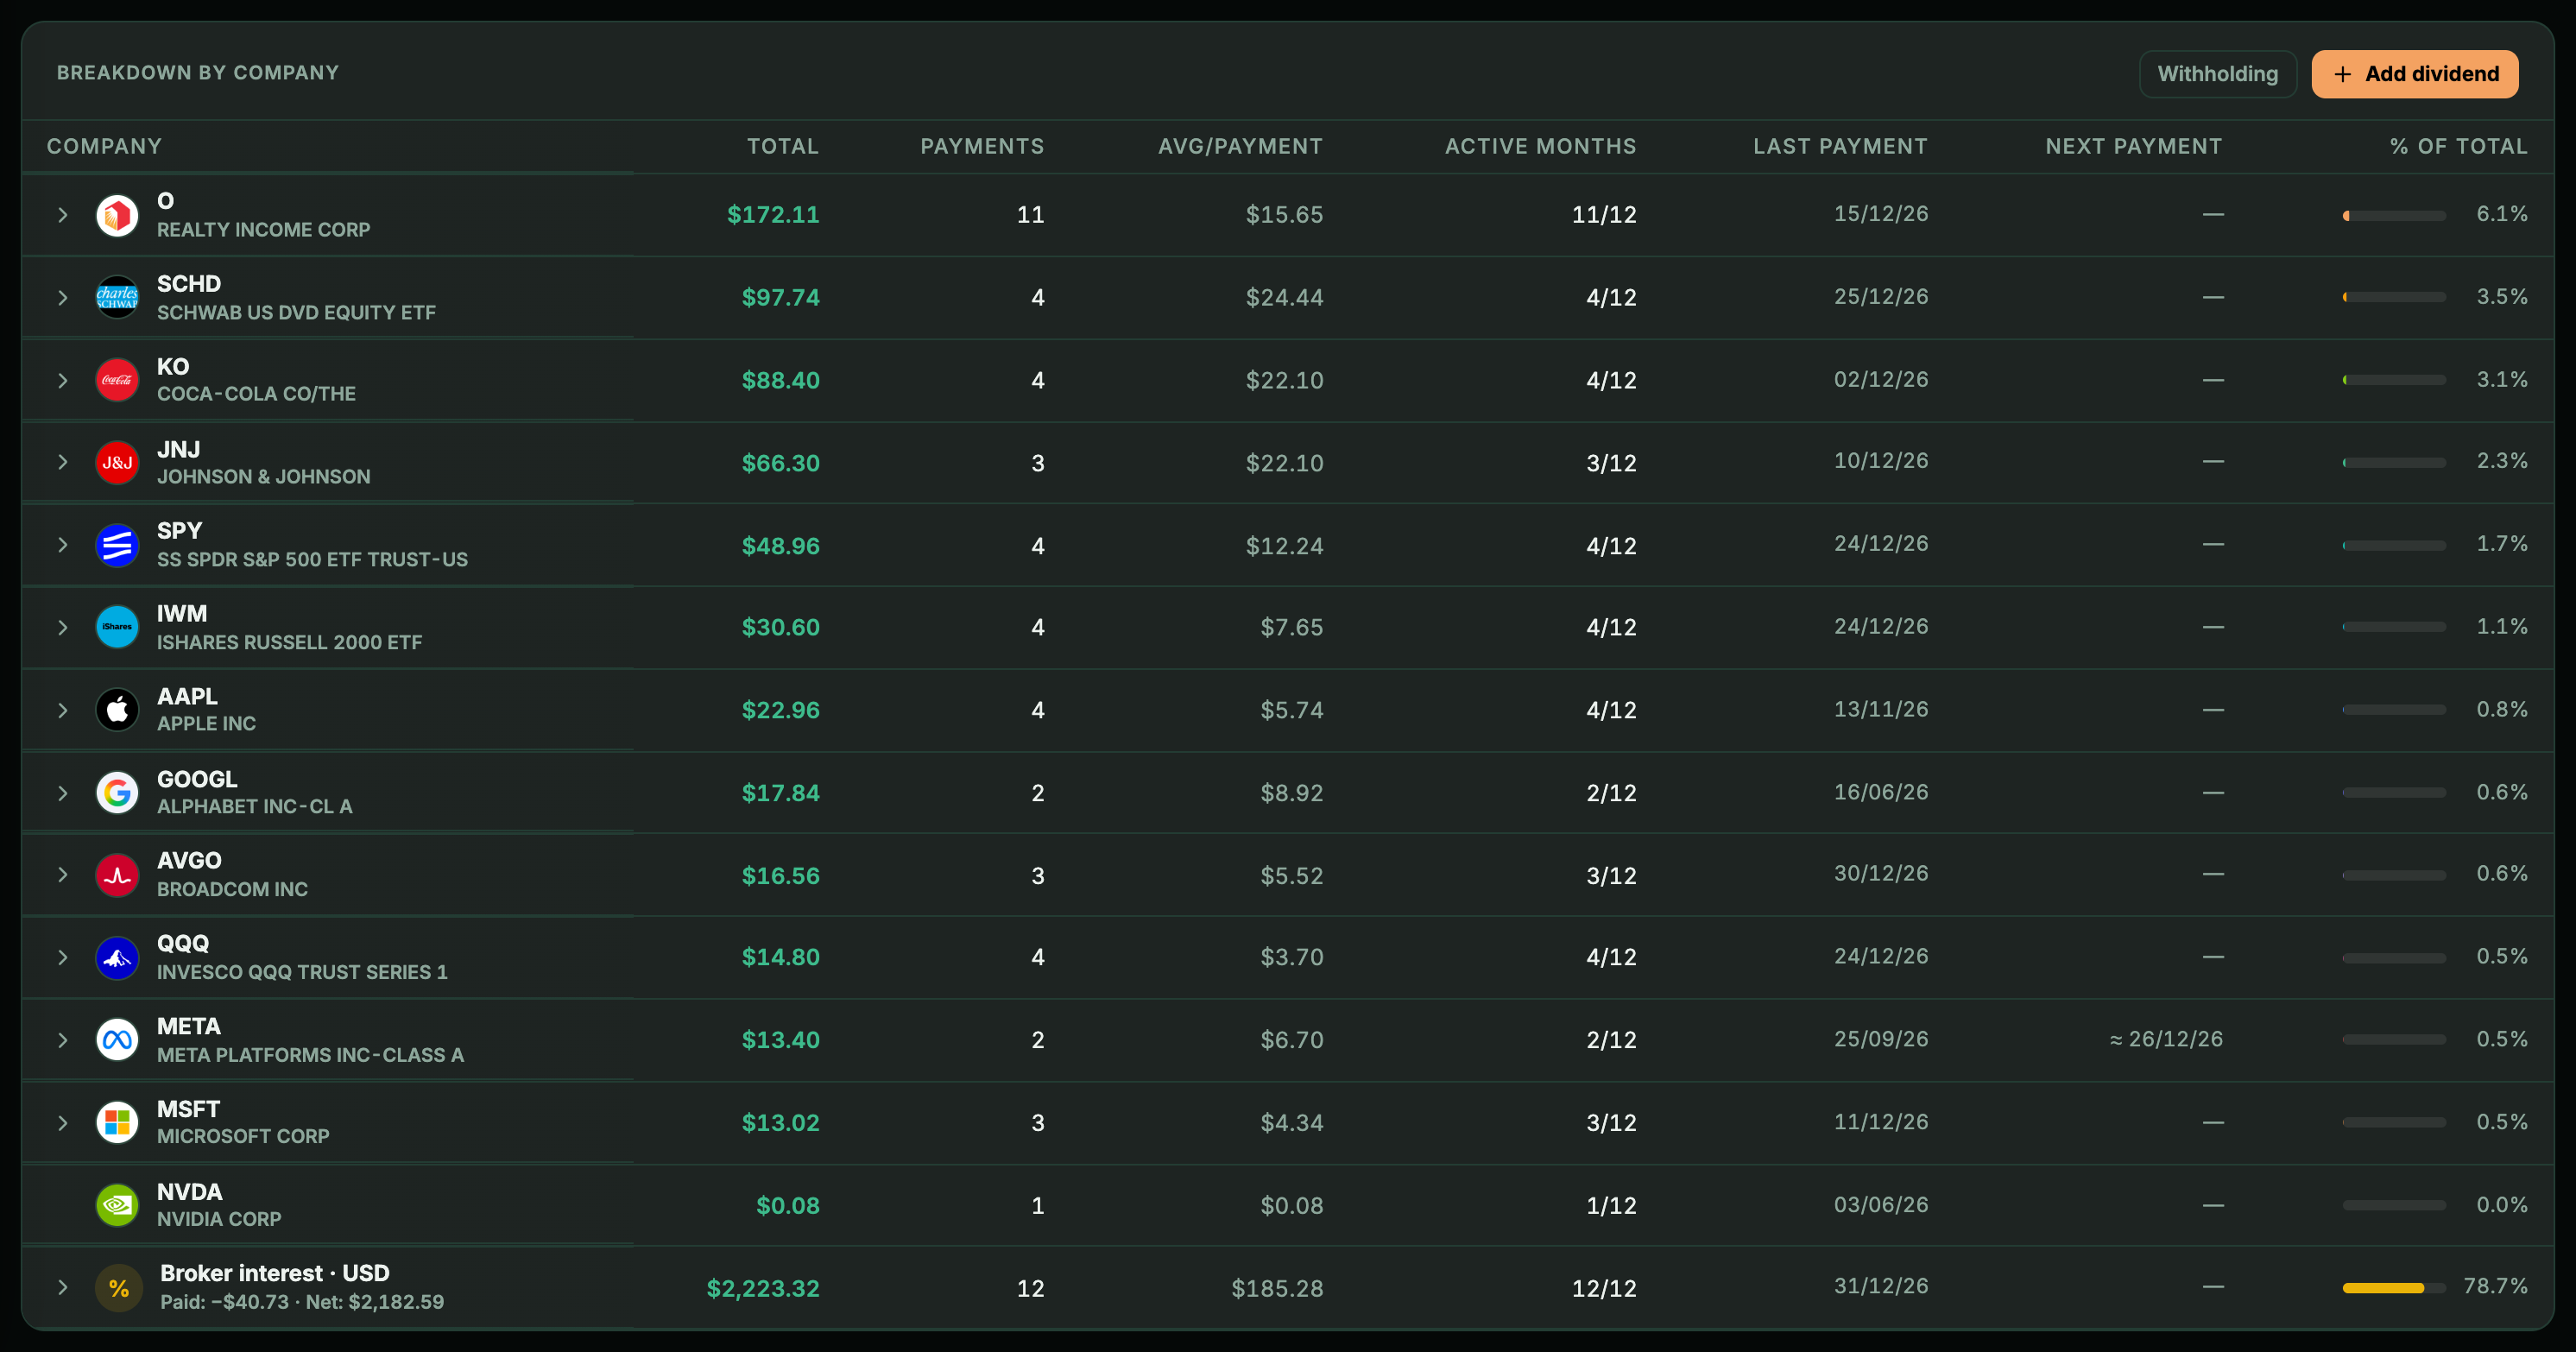
- O dividendo. Em Carteira › Dividendos, a tabela Análise por empresa mostra o «Total» que cada empresa te pagou no ano que você escolher, líquido ou bruto conforme o seletor. Com a ING ou o CSV da tastytrade, líquido e bruto coincidem: o arquivo só traz o que foi recebido. E se a sua corretora não fornece o histórico de recebimentos, a tabela os estima com dados do Yahoo e os marca como «Estimado».
- A divisão. Total do ano ÷ (preço médio × número de ações), ou diretamente Total do ano ÷ custo total. Com o exemplo acima: €120 ÷ €2.000 = 6%.
Há alguns detalhes que vale ter em mente antes de confiar no resultado.
- Ano civil, não últimos doze meses. A tabela vai por anos. O ano em curso está pela metade, então use o último ano completo ou, se quiser os últimos doze meses, abra os pagamentos da empresa — cada um com sua data e valor — e some você mesmo, pegando parte de dois anos. E se a empresa aumentou ou cortou o dividendo, o número do ano passado chega atrasado.
- Se você mudou o número de ações durante o ano, o total mistura períodos com mais e com menos ações. Nesse caso, divida cada pagamento pelas ações que você tinha naquele dia para obter o dividendo por ação, some e divida pelo seu preço médio.
- Com a DEGIRO e a ING, as bonificadas entram a custo zero. Quando o Tortuga reconhece um dividendo flexível (com a DEGIRO, se o arquivo traz os direitos, e com a ING), o «Preço médio» conta essas ações a custo zero: 1.000 ações a €10 mais 20 bonificadas dão €9,80, que é o rateio do artigo 37.1.a. O yield on cost que você calcular sobe, como na tabela. Com as demais corretoras por arquivo, essas ações não reduzem o «Preço médio»: faça você o rateio.
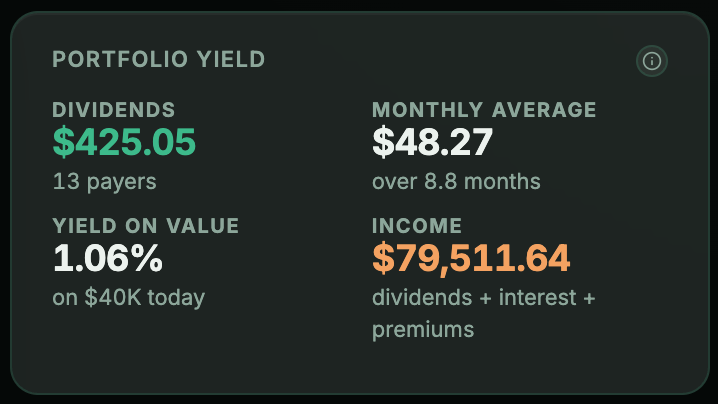
Para o outro olhar, o do presente, o Painel tem o «DY s/ valor»: os dividendos líquidos recebidos no período que você escolher divididos pelo valor atual das suas ações, ETFs e fundos. É a sua carteira como um todo, não posição por posição, e não está anualizado: use um ano completo se quiser compará-lo com o dividend yield, e lembre que ele é líquido.
Continue lendo
- Dividendo flexível da Iberdrola: direitos, ações e o seu preço médioDuas vezes por ano a Iberdrola pergunta o que você quer fazer com o seu dividendo, e se você não responde, ela escolhe por você. As três opções, que número muda na sua carteira com cada uma e como cada uma é tributada.
- Dividendos estrangeiros: quanto cada país retém e quanto você recuperaDe um dividendo de 100 dólares, não chegam 100. Quanto cada país retém, que parte você desconta na declaração espanhola, que parte só recupera reclamando fora e onde vê isso no extrato da Interactive Brokers.
- Calendário de dividendos: monte o da sua carteira e receba todo mêsO calendário do mercado diz quem paga esta semana; o da sua carteira, se em março você vai receber alguma coisa. Como montá-lo separando o anunciado do estimado, e como preencher os meses vazios.