Leitfaden · Dividenden
Yield on Cost oder Dividendenrendite: welche Zahl zählt

Tortuga Trades · · 7 min
Eine Aktie, die du vor Jahren gekauft hast, zahlt dir heute 6 % dessen, was du für sie bezahlt hast. Ist das eine Position, die 6 % abwirft? Nicht ganz, und der Unterschied zwischen diesen beiden Sätzen ist der Unterschied zwischen Yield on Cost und Dividendenrendite. Beide sind nützlich, aber sie beantworten verschiedene Fragen, und wer sie verwechselt, hält am Ende an einer Aktie wegen einer Zahl fest, die in die Vergangenheit schaut.
Dieselbe Dividende, zwei Divisoren
Beide Kennzahlen gehen vom selben Zähler aus: der Dividende eines Jahres. Was sich ändert, ist, wodurch du sie teilst.
- Die Dividendenrendite teilt sie durch den aktuellen Kurs der Aktie. Das ist die Zahl, die Kursportale veröffentlichen.
- Der Yield on Cost, also die Rendite auf den Einstand, teilt sie durch das, was dich jede Aktie gekostet hat: deinen Einstandskurs.
Eines sollte man gleich zu Beginn sagen: Der Yield on Cost hat keine offizielle Definition. Er ist eine Konvention der Finanzpresse, und die Formel oben ist die übliche. Statt darüber zu streiten, welche die „richtige“ ist, kommt es deshalb darauf an zu wissen, was jede misst.
Mit einem Beispiel sieht man es sofort. Angenommen, du hast 100 Aktien zu 20 € gekauft, heute notieren sie bei 40 €, und das Unternehmen schüttet 1,20 € pro Aktie im Jahr aus.
Anders gesagt: Der Yield on Cost misst die Dividende an deiner Vergangenheit, die Dividendenrendite an der Gegenwart. Keine der beiden ändert, was du bekommst: 120 € im Jahr in beiden Fällen.
Welche Frage jede beantwortet
Die Dividendenrendite beantwortet diese Frage: Wenn ich das Geld heute in diese Aktie stecke, welcher Teil davon käme jedes Jahr als Dividende zurück? Mit ihr kannst du Aktien untereinander vergleichen, oder eine Aktie mit jedem anderen Ort, an dem du dieses Geld haben könntest, weil alle am selben Zeitpunkt gemessen werden: heute.
Der Yield on Cost beantwortet etwas anderes: Wie stark ist die Dividende im Verhältnis zu dem gewachsen, was ich bezahlt habe? Er misst die Geschichte deiner Position. Hat das Unternehmen seine Dividende immer wieder erhöht und du hast nicht verkauft, spiegelt der Yield on Cost das wider, und es ist legitim, mit einer gewissen Genugtuung darauf zu schauen.
Das Problem beginnt, wenn man die zweite Zahl benutzt, um die erste Frage zu beantworten.
Warum der Yield on Cost alte Positionen schönt
Zurück zum Beispiel. Deine 100 Aktien sind heute 4.000 € wert. Würdest du sie verkaufen, hättest du 4.000 €, nicht die 2.000 €, die du bezahlt hast. Und diese 4.000 € bringen dir 120 € im Jahr: 3 %. Das nennt man Opportunitätskosten, und die ehrliche Frage bei der Entscheidung, ob du hältst, lautet, was dasselbe Geld anderswo bringen würde.
Anders gesagt: Dein Geld ist so viel wert, wie es heute wert ist, nicht so viel, wie es dich gekostet hat. Die 6 % sind nicht falsch: Sie sind das, was die Aktie im Verhältnis zu deinem Einstand zahlt. Aber sie beschreiben nicht, was das Geld abwirft, das jetzt in ihr steckt.
Drei Anmerkungen, um nicht in die entgegengesetzte Richtung zu übertreiben:
- Verkaufen ist nicht kostenlos. Es gibt Provisionen und, wenn die Aktie gestiegen ist, einen steuerpflichtigen Gewinn. Der Vergleich mit anderen Alternativen ist also nicht einfach 3 % gegen irgendetwas: Es gibt Ausstiegskosten. Aber die Ausgangszahl sind die 3 %, nicht die 6 %.
- Es funktioniert auch umgekehrt. Hast du zu 40 € gekauft und die Aktie fällt auf 20 €, liegt dein Yield on Cost bei gleicher Dividende bei 3 % und die Dividendenrendite bei 6 %. Dann greift der Yield on Cost zu kurz.
- Er taugt nicht zum Vergleich von Positionen untereinander. Zwei Aktien, die in verschiedenen Jahren gekauft wurden, haben einen Yield on Cost, der vor allem davon abhängt, wann du eingestiegen bist, nicht davon, welche heute mehr zahlt.
Brutto oder netto: Entscheide dich und bleib dabei
Ist die Dividende im Zähler brutto oder netto? Auch hier gibt es keine Regel: Es ist eine Konvention, und jeder wählt selbst. Was du nicht tun solltest, ist mischen: Ein Yield on Cost auf Nettobasis, verglichen mit einer Dividendenrendite auf Bruttobasis, lässt dich glauben, deine Position werfe weniger ab, als sie tatsächlich abwirft.
Beide Varianten haben ihre Logik. Die Rendite, die Kursportale veröffentlichen, wird mit der angekündigten Dividende berechnet, und die ist brutto; brutto erlaubt dir also den Vergleich mit ihnen. Netto zeigt dir dagegen, was nach der Quellensteuer wirklich auf deinem Konto ankommt, und wenn du wissen willst, wie viel dir dein Portfolio zahlt, ist das die ehrlichere Zahl. Wie viel jedes Land einbehält, steht im Leitfaden zur Quellensteuer auf ausländische Dividenden.
Gratisaktien und Wiederanlage: Auch der Einstand bewegt sich
Bis hierher war der Einstandskurs fest. Es gibt aber zwei häufige Situationen, in denen er sich ändert, und mit ihm dein Yield on Cost, ohne dass das Unternehmen seine Dividende angerührt hat.
Die erste ist die Dividende in Aktien, wie die Scrip-Dividende von Iberdrola. Wählst du neue Aktien, erhältst du voll eingezahlte Gratisaktien („acciones totalmente liberadas“), und das spanische Einkommensteuergesetz (Ley del IRPF) legt ihren Einstand in Artikel 37.1.a fest: Der Anschaffungswert sowohl der neuen als auch der alten Aktien „resultará de repartir el coste total entre el número de títulos, tanto los antiguos como los liberados que correspondan“ — also die Gesamtkosten, verteilt auf alle Aktien, alte wie neue. Die Gesamtkosten ändern sich nicht; die Zahl der Aktien schon.
Die zweite ist, die Bardividende wieder anzulegen und zum Marktpreis weitere Aktien zu kaufen. Hier steckst du tatsächlich Geld hinein, und die Gesamtkosten steigen.
Angenommen, du hast 1.000 Aktien, die dich je 10 € gekostet haben (10.000 €), sie notieren heute bei 25 €, und das Unternehmen schüttet 0,50 € pro Aktie aus. Die Quellensteuer lasse ich weg, damit die Rechnung sichtbar bleibt. Diese Dividende entspricht 500 €, also 20 neuen Aktien. Zahlt das Unternehmen im Jahr darauf wieder 0,50 € pro Aktie, bekommst du in beiden Fällen 510 €, aber dein Yield on Cost ist nicht derselbe:
| Gratisaktien | Du legst die Bardividende wieder an | |
|---|---|---|
| Aktien | 1.020 | 1.020 |
| Gesamtkosten | 10.000 € | 10.500 € |
| Einstandskurs | 9,80 € | 10,29 € |
| Nächste Dividende (1.020 × 0,50 €) | 510 € | 510 € |
| Yield on Cost | 5,10 % | 4,86 % |
Dieselben Aktien und dieselbe Zahlung ergeben zwei verschiedene Yields on Cost, weil der Einstand unterschiedlich verbucht wird. Mit Gratisaktien steigt er; bei Wiederanlage zu Kursen über deinem Einstand sinkt er. Ein weiterer Grund, ihn nicht als Maß dafür zu nehmen, was dein Geld abwirft: Er hängt ebenso davon ab, wie der Einstand verbucht wird, wie davon, was das Unternehmen zahlt. Wie jeder Weg besteuert wird, erklärt der Leitfaden zur Scrip-Dividende.
So rechnest du ihn mit dem aus, was Tortuga dir zeigt
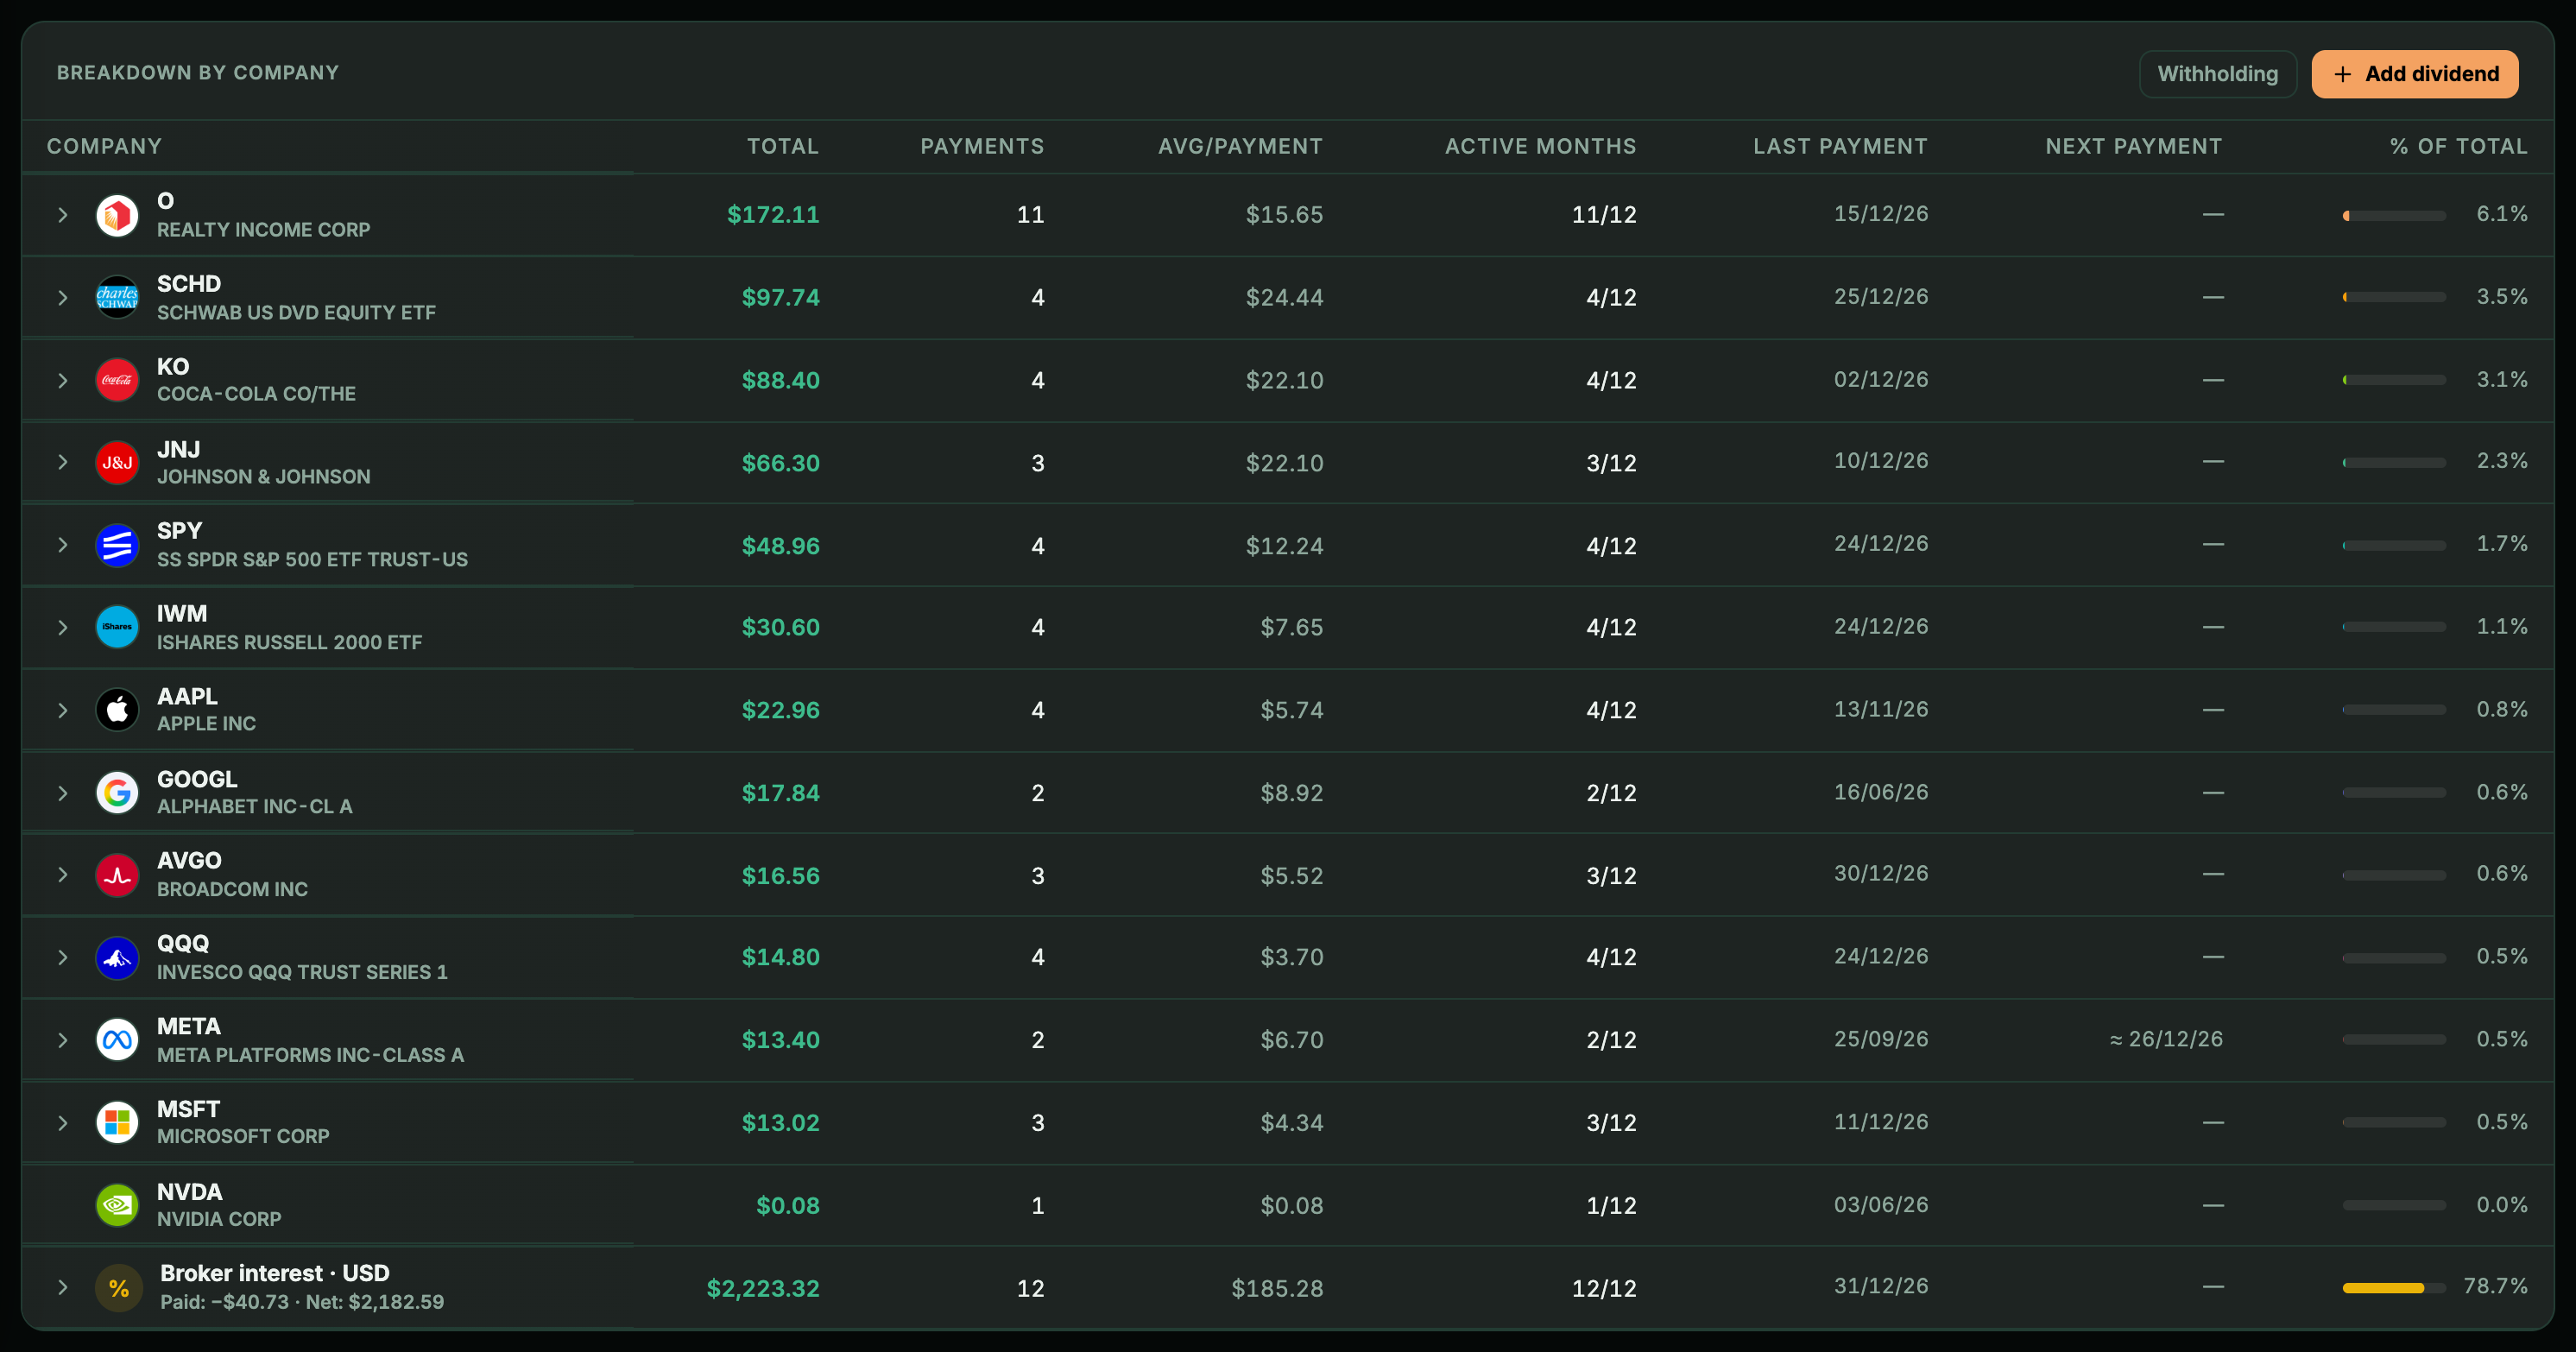
Tortuga berechnet den Yield on Cost deines Portfolios nicht. Was es dir aber gibt, sind die beiden Bausteine, um ihn selbst auszurechnen, Position für Position:
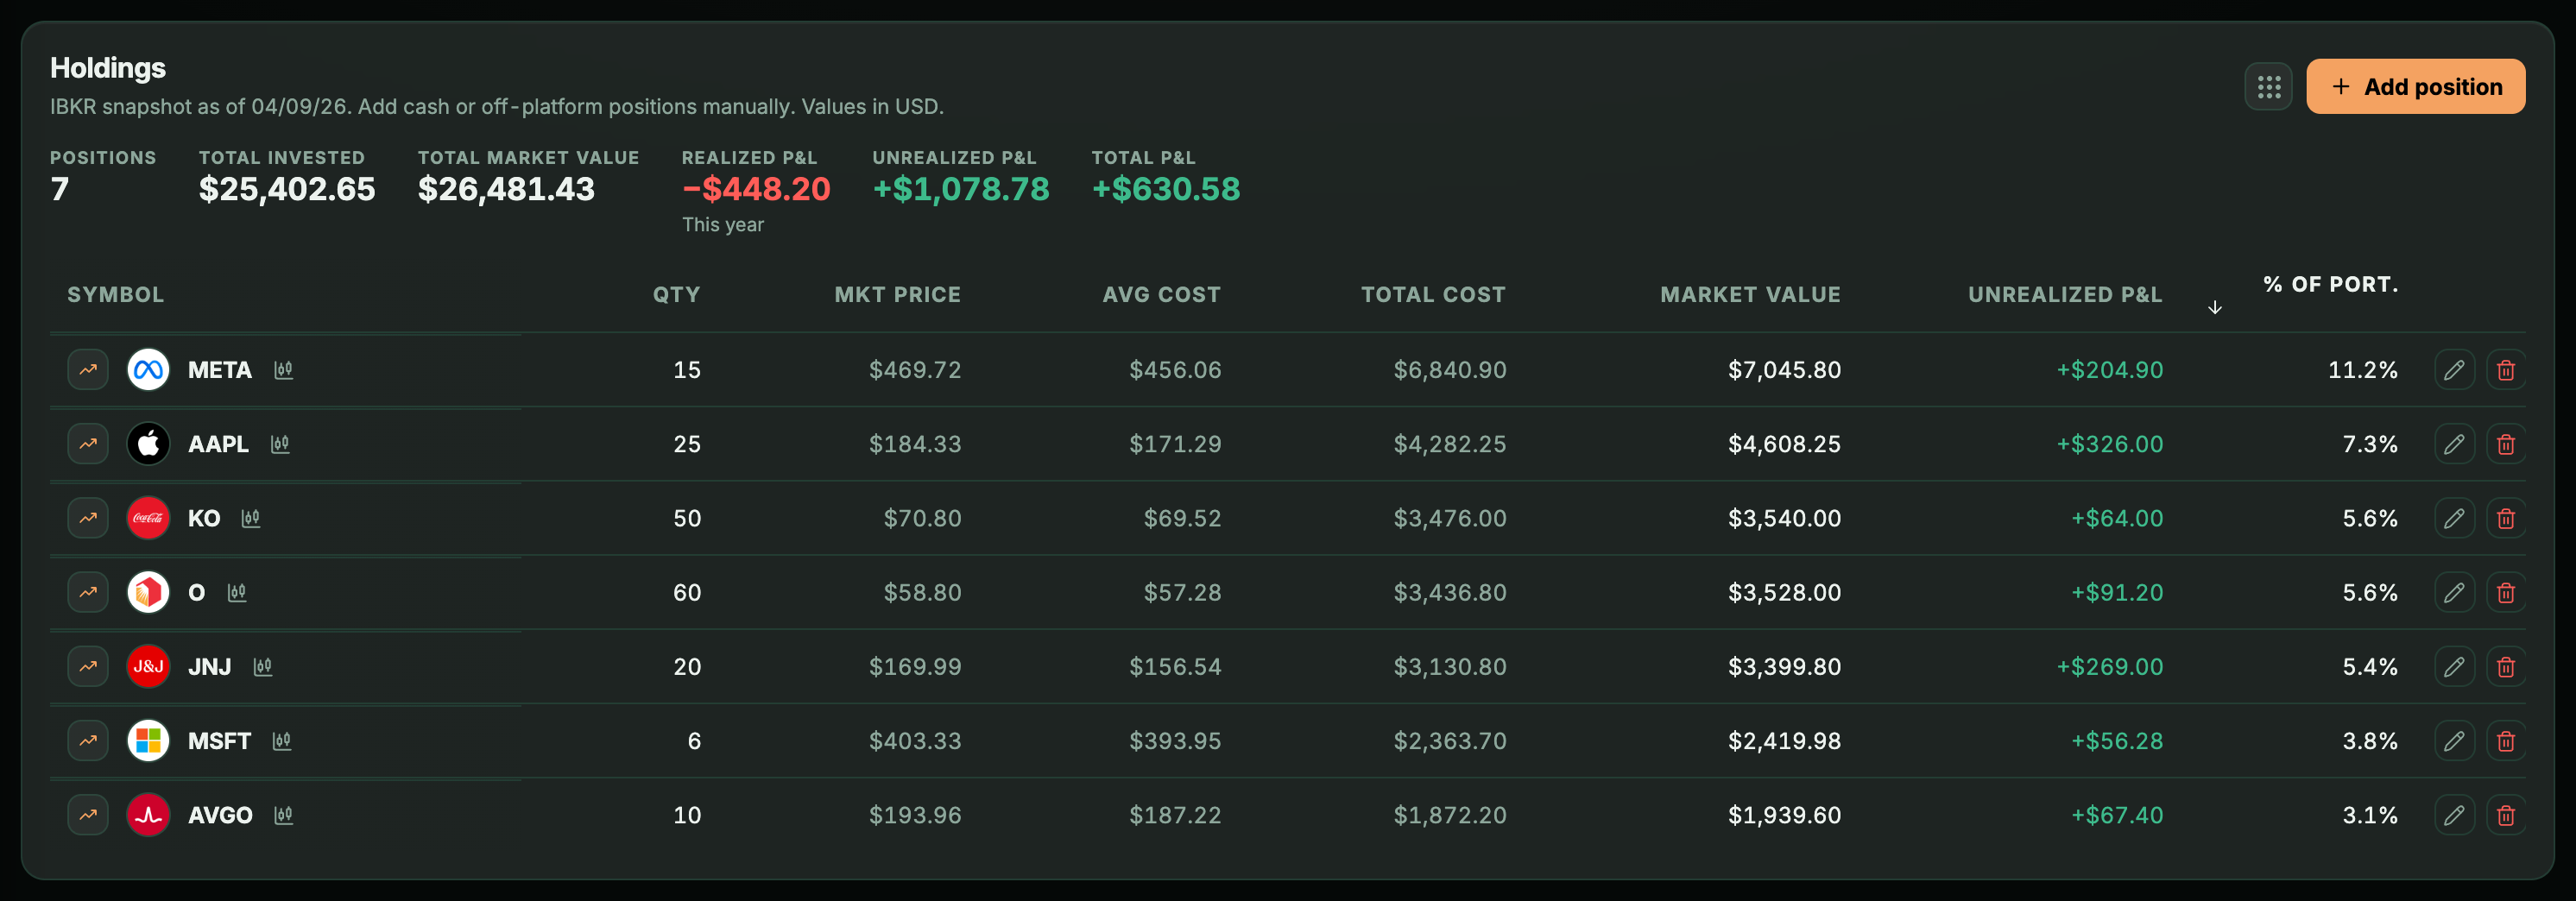
- Der Einstand. Im Portfolio zeigt dir die Spalte Einstandskurs, was du pro Aktie bezahlt hast. Wenn du lieber mit Summen rechnest, ist die Spalte Gesamtkosten in der Spaltenauswahl nur einen Klick entfernt.
- Die Dividende. Unter Portfolio › Dividenden zeigt dir die Tabelle Aufschlüsselung nach Unternehmen den Wert „Gesamt“, den dir jedes Unternehmen in dem Jahr gezahlt hat, das du auswählst, netto oder brutto je nach Schalter. Bei ING oder der CSV von tastytrade sind netto und brutto gleich: Die Datei enthält nur das Erhaltene. Und wenn dein Broker keine Zahlungshistorie liefert, schätzt die Tabelle sie mit Daten von Yahoo und markiert sie als „Geschätzt“.
- Die Division. Summe des Jahres ÷ (Einstandskurs × Anzahl der Aktien), oder direkt Summe des Jahres ÷ Gesamtkosten. Mit dem Beispiel oben: 120 € ÷ 2.000 € = 6 %.
Ein paar Feinheiten solltest du im Blick haben, bevor du dem Ergebnis traust.
- Kalenderjahr, nicht die letzten zwölf Monate. Die Tabelle geht nach Jahren. Das laufende Jahr ist erst halb vorbei, also nimm das letzte volle Jahr oder, wenn du die letzten zwölf Monate willst, klapp die Zahlungen des Unternehmens auf — jede mit Datum und Betrag — und addiere sie selbst über zwei Jahre hinweg. Und wenn das Unternehmen die Dividende erhöht oder gekürzt hat, hinkt die Zahl des Vorjahres hinterher.
- Wenn sich die Zahl deiner Aktien im Lauf des Jahres geändert hat, mischt die Summe Zeiträume mit mehr und mit weniger Aktien. Teile dann jede Zahlung durch die Aktien, die du an diesem Tag hattest, um die Dividende pro Aktie zu erhalten, addiere diese und teile durch deinen Einstandskurs.
- Bei DEGIRO und ING gehen die Gratisaktien zum Einstand null ein. Wenn Tortuga eine Scrip-Dividende erkennt (bei DEGIRO, wenn die Datei die Bezugsrechte enthält, und bei ING), zählt der „Einstandskurs“ diese Aktien mit null: 1.000 Aktien zu 10 € plus 20 Gratisaktien ergeben 9,80 €, also genau die Verteilung nach Artikel 37.1.a. Der Yield on Cost, den du ausrechnest, steigt, wie in der Tabelle. Bei den übrigen Brokern mit Dateiimport senken diese Aktien den „Einstandskurs“ nicht: Mach die Verteilung selbst.
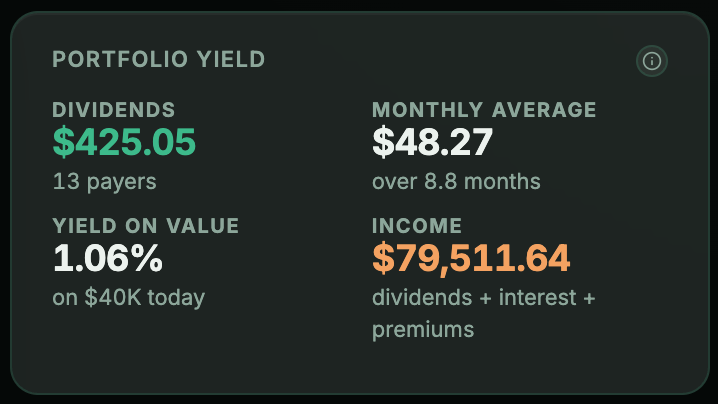
Für den anderen Blick, den auf die Gegenwart, hat das Dashboard die „Rendite auf Marktwert“: die im gewählten Zeitraum erhaltenen Nettodividenden geteilt durch den aktuellen Wert deiner Aktien, ETFs und Fonds. Sie gilt für dein Portfolio als Ganzes, nicht Position für Position, und ist nicht annualisiert: Nimm ein volles Jahr, wenn du sie mit der Dividendenrendite vergleichen willst, und denk daran, dass sie netto ist.
Weiterlesen
- Scrip-Dividende von Iberdrola: Bezugsrechte und dein EinstandskursZweimal im Jahr fragt dich Iberdrola, was du mit deiner Dividende machen willst, und wenn du nicht antwortest, entscheidet es für dich. Die drei Wege, welche Zahl sich in deinem Portfolio mit jedem ändert und wie jeder besteuert wird.
- Quellensteuer auf Auslandsdividenden: was jedes Land behält (Spanien)Von einer Dividende über 100 Dollar kommen keine 100 bei dir an. Wie viel jedes Land behält, was du in der spanischen Steuererklärung anrechnest, was du nur im Ausland zurückholst und wo du es im Kontoauszug von Interactive Brokers siehst.
- Dividendenkalender: So baust du deinen und kassierst jeden MonatDer Kalender des Marktes sagt dir, wer diese Woche zahlt; der deines Portfolios, ob du im März etwas bekommst. Wie du ihn baust, Angekündigtes von Geschätztem trennst und die leeren Monate füllst.