Guía · Opciones
Vender puts: qué es, cuánto arriesgas y cómo se registra

Tortuga Trades · · 10 min
Vender una put significa cobrar hoy una prima a cambio de comprometerte a comprar 100 acciones a un precio fijado si te lo exigen. Hasta ahí llega casi todo lo que se escribe. Las preguntas que quedan son las que importan después: cuánto puedes perder de verdad, qué te pide el bróker para dejarte hacerlo y, si te asignan, a qué precio has comprado esas acciones. Esta última tiene dos respuestas distintas, y las dos hay que apuntarlas.
Qué significa vender una put
Una put es el derecho a vender una acción a un precio fijado —el precio de ejercicio o strike— hasta una fecha. Quien la compra paga por ese derecho; quien la vende lo cobra. Si vendes la put, te quedas con la otra cara: la obligación de comprar las acciones al strike si el comprador decide ejercer. Así lo resume la Options Industry Council (OIC): si la acción cae por debajo del strike, te pueden asignar, y entonces compras al strike.
Cada contrato sobre acciones de EE. UU. cubre normalmente 100 acciones. La prima que cobras entra en tu cuenta al vender, pero lo que compras con ella no es un ingreso: es un compromiso que sigue vivo hasta que la opción vence, la recompras o te asignan.
Te pueden asignar antes del vencimiento
Las opciones sobre acciones estadounidenses son de estilo americano: quien tiene la put comprada puede ejercerla cualquier día antes del vencimiento, y por tanto al vendedor le pueden asignar en cualquier momento. La OIC añade que, cuando una put está muy dentro del dinero, lo habitual entre profesionales es ejercerla antes de tiempo.
Al vencimiento, la cámara de compensación estadounidense (OCC) ejerce automáticamente las opciones que acaban un centavo o más dentro del dinero, salvo que el comprador pida lo contrario. Y la misma FAQ deja claro que no hay un número mágico que garantice al vendedor que no le asignarán. Las asignaciones se reparten al azar entre los vendedores, a partir de las posiciones netas al cierre de cada día: si recompras la put antes del cierre, esa noche ya no te pueden asignar.
Put cubierta con efectivo o put al descubierto
La misma operación se puede hacer de dos maneras, y la diferencia no está en la opción sino en lo que tienes detrás. En una cash-secured put —put cubierta con efectivo— apartas desde el principio el dinero necesario para comprar las acciones si te asignan. En una put al descubierto (naked put) no lo apartas: según la OIC, si te asignan tendrías que vender otros activos deprisa o pedir prestado para cumplir.
El riesgo de la opción es el mismo en los dos casos. Lo que cambia es si puedes cumplir. La OIC describe la put cubierta con efectivo con un perfil de riesgo idéntico al de la call cubierta, y fija su pérdida máxima en el strike menos la prima: sustancial.
Qué te pide Interactive Brokers
IBKR organiza las opciones en cuatro niveles de permisos. El nivel 1 solo admite calls cubiertas; el 2 añade las «covered puts» y las estrategias de riesgo definido; el 3, los cortos al descubierto; el 4 es el permiso completo. En la misma página, otra tabla de IBKR sitúa expresamente las puts vendidas («short puts») en el nivel 3. Hay que solicitar cada nivel y cumplir sus requisitos: compruébalo en tu solicitud de permisos.
Lo que sí publica IBKR es cuánto bloquea. En su tabla de requisitos para opciones de EE. UU., una put vendida en una cuenta de efectivo (Cash) exige el strike entero: es, por definición, una put cubierta con efectivo. En una cuenta de margen el requisito es menor y sale de una fórmula: la prima más el mayor de dos importes, el 20 % del precio de la acción menos lo que la put esté fuera del dinero, o el 10 % del strike.
En DEGIRO, según su centro de ayuda, los derivados solo están disponibles para los perfiles Active, Trader y Day Trader, no para el básico. Qué mercados de opciones ofrece y qué garantía exige a una put vendida no lo publica en una página que hayamos podido verificar: consúltalo en tu cuenta.
Un ejemplo con las cuentas a la vista
Supón que una acción cotiza a 100 $ y vendes una put con strike 95 y vencimiento a un mes, por una prima de 2 $ por acción. Las cifras son de ejemplo, no de una operación real.
La pérdida máxima es la que tendrías si la acción llegara a cero: compras a 95 algo que no vale nada, y solo te queda la prima. Con esos números, lo que se ve al vencimiento depende de dónde acabe la acción:
| La acción acaba en… | Qué pasa | Resultado económico |
|---|---|---|
| 98 $ (por encima de 95) | La put vence sin valor. No compras nada. | +200 $: te quedas la prima |
| 94 $ (entre 93 y 95) | Te asignan: compras 100 acciones a 95 $ que valen 94 $. | −100 $ en las acciones + 200 $ de prima = +100 $ |
| 85 $ (por debajo de 93) | Te asignan: compras 100 acciones a 95 $ que valen 85 $. | −1.000 $ en las acciones + 200 $ de prima = −800 $ |
Visto sobre el efectivo apartado, los 200 $ de prima son un 2,1 % en un mes (200 ÷ 9.500). Es una cifra útil para comparar una put con otra, siempre que recuerdes que el segundo y el tercer escenario existen.
Si te asignan, tienes dos precios de compra
Aquí está lo que casi ninguna guía cuenta. Cuando te asignan, ¿a qué precio has comprado las acciones? Depende de para qué lo preguntes, y las dos respuestas son correctas en su terreno.
El precio económico: strike menos prima
Para decidir qué hacer con las acciones, lo que cuenta es lo que te han costado de verdad. La OIC lo dice así: el precio neto que pagas por acción es el strike menos la prima que cobraste al vender la put. En el ejemplo, 95 − 2 = 93 $. Es tu punto de equilibrio. El cálculo con comisiones y con varias asignaciones está en cómo calcular tu precio medio tras la asignación de una put.
El precio fiscal: el valor de mercado del día
Hacienda no hace esa cuenta. En el IRPF, las operaciones con opciones generan ganancias o pérdidas patrimoniales (artículo 37.1.m de la Ley del IRPF), y la Dirección General de Tributos ha contestado justo este caso —una put vendida que acaba ejercida— en la consulta V0137-23. Su criterio tiene dos partes:
- La opción tiene su propio resultado: la prima cobrada menos la diferencia entre el strike que pagas y el valor de mercado de las acciones, menos los gastos de la operación.
- Las acciones se consideran adquiridas al valor de mercado, no al strike ni al strike menos la prima.
Con el tercer escenario del ejemplo, y suponiendo que el valor de mercado el día de la asignación es 85 $:
Si acabaras vendiendo las acciones a 85, las dos vías sumarían lo mismo, −800 $, pero lo reparten distinto. En la económica la pérdida aún no se ha realizado: tienes acciones que te costaron 93 y valen 85. En la fiscal, la opción ya ha cerrado con 800 $ de pérdida y las acciones arrancan de 85, así que cuando las vendas solo tributará lo que se muevan desde ahí. El total coincide; las piezas no, ni caen necesariamente en el mismo año.
Si la put no se ejerce, la consulta V2172-21 establece que la prima no tributa al cobrarla, sino al vencimiento, al ejercicio o al cierre de la posición si es anterior: si expira, la ganancia es la prima menos los gastos; si la recompras, la diferencia entre la prima cobrada y la pagada. El resultado va a la base del ahorro. La misma consulta entiende que la regla que bloquea las pérdidas si recompras los mismos valores en los dos meses anteriores o posteriores (un año, si no cotizan; artículo 33.5 f y g) no se aplica a las operaciones con opciones. Esto es información general, no asesoramiento fiscal.
Cómo apuntarlo para no mezclar las dos cifras
Si vas a llevar el registro tú, la forma más simple de no confundirlas es apuntar los dos datos el mismo día de la asignación, porque reconstruir el valor de mercado meses después cuesta mucho más.
| Dato | Para qué sirve |
|---|---|
| Strike, prima neta y fecha de venta | Calcular el precio económico (strike − prima) y saber qué contrato te asignaron. |
| Fecha de la asignación | Decide en qué ejercicio fiscal se imputa el resultado de la opción. |
| Valor de mercado de la acción ese día | Es el valor de adquisición fiscal de las acciones y entra en el resultado de la opción. |
| Resultado fiscal de la opción | Prima − (strike − valor de mercado) − gastos. Va a la declaración de ese año. |
| Precio económico de las acciones | Strike − prima. Te dice a partir de qué precio vendes sin perder. |
Si encadenas puts, asignaciones y calls cubiertas sobre la misma acción, la unidad de registro deja de ser la operación y pasa a ser el ciclo completo. Está desarrollado en cómo llevar el registro de la rueda.
Qué verás en Tortuga
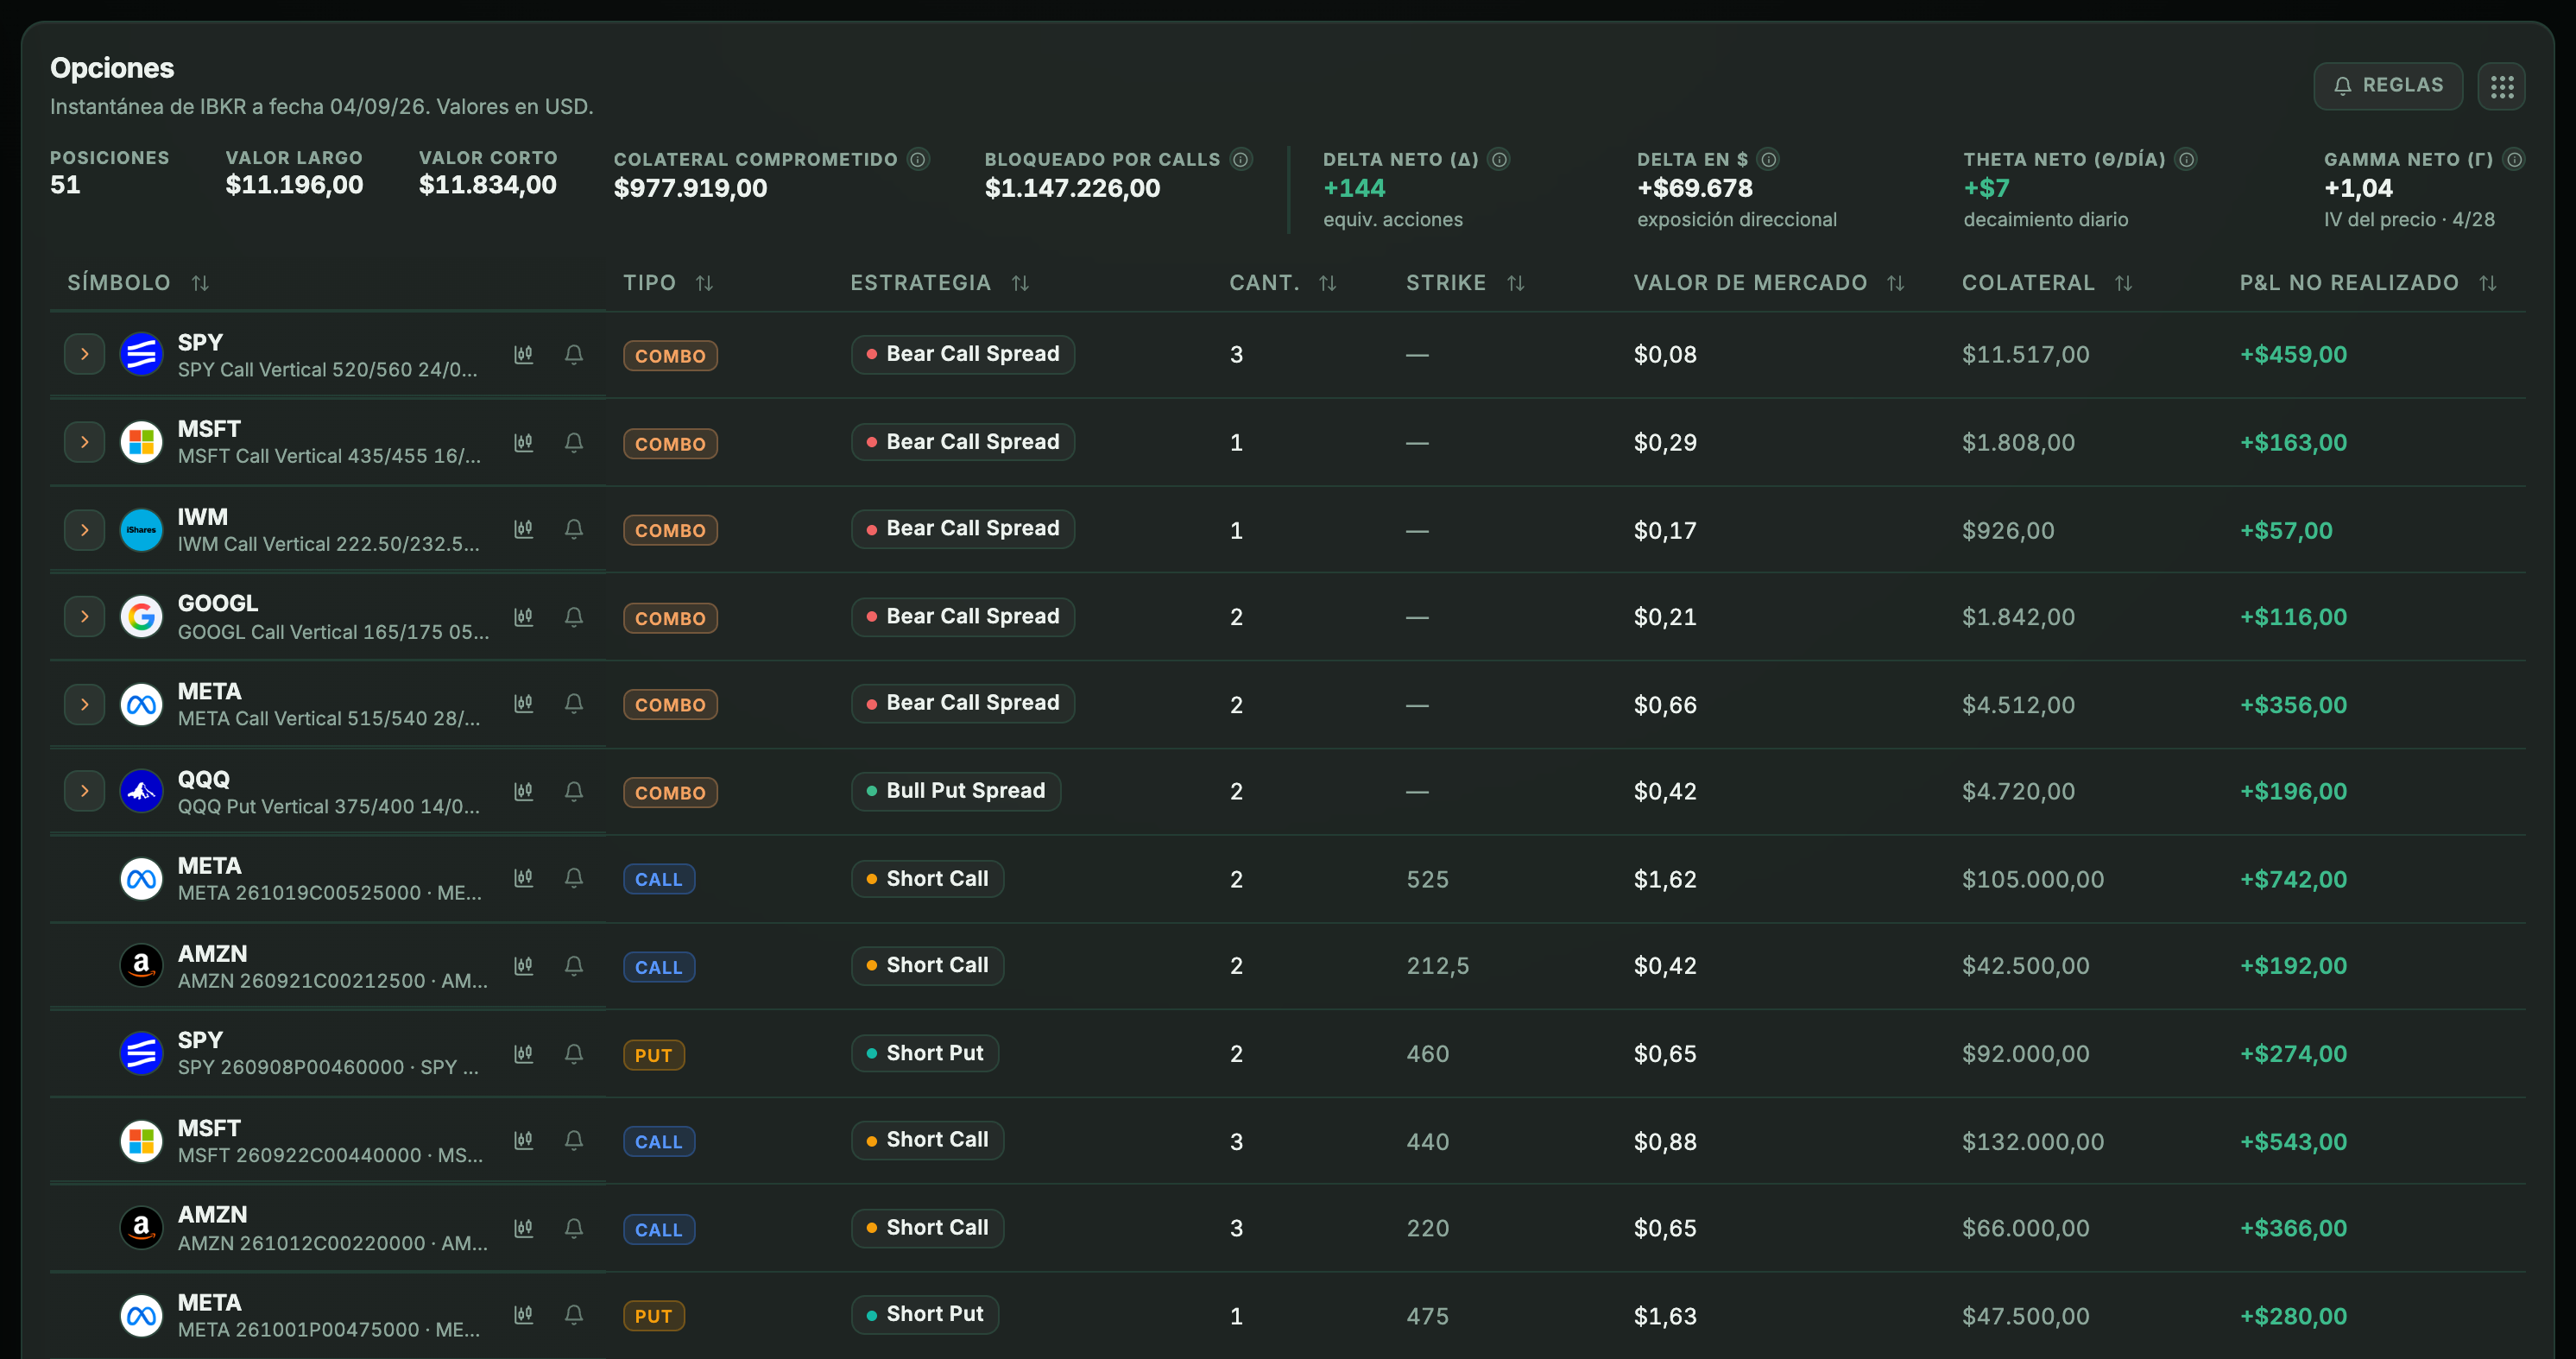
Tortuga importa las opciones de Interactive Brokers y de tastytrade. Las de DEGIRO no se importan: puedes anotarlas a mano desde Cartera con «Añadir posición», y al cerrarlas eliges si la cerraste, si expiró o si te la asignaron.
- La etiqueta es «Short Put», en inglés también en la interfaz en español. No dice «cash-secured» porque Tortuga no puede comprobar si tenías el efectivo apartado.
- La columna «Colateral» de Cartera › Opciones (oculta por defecto; se activa desde el organizador de columnas) muestra, para cada put vendida, el strike × 100 × contratos. Es lo que tendrías que pagar si te asignaran, no el margen que te bloquea el bróker. El total sale arriba, como «Colateral comprometido».
- La prima cuenta en «Primas» cuando el contrato se cierra, no cuando lo vendes. Con una excepción en Interactive Brokers: si te asignan, tal como lo entrega IBKR la prima queda dentro del «Coste medio» de las acciones (strike − prima) y no aparece en «Primas».
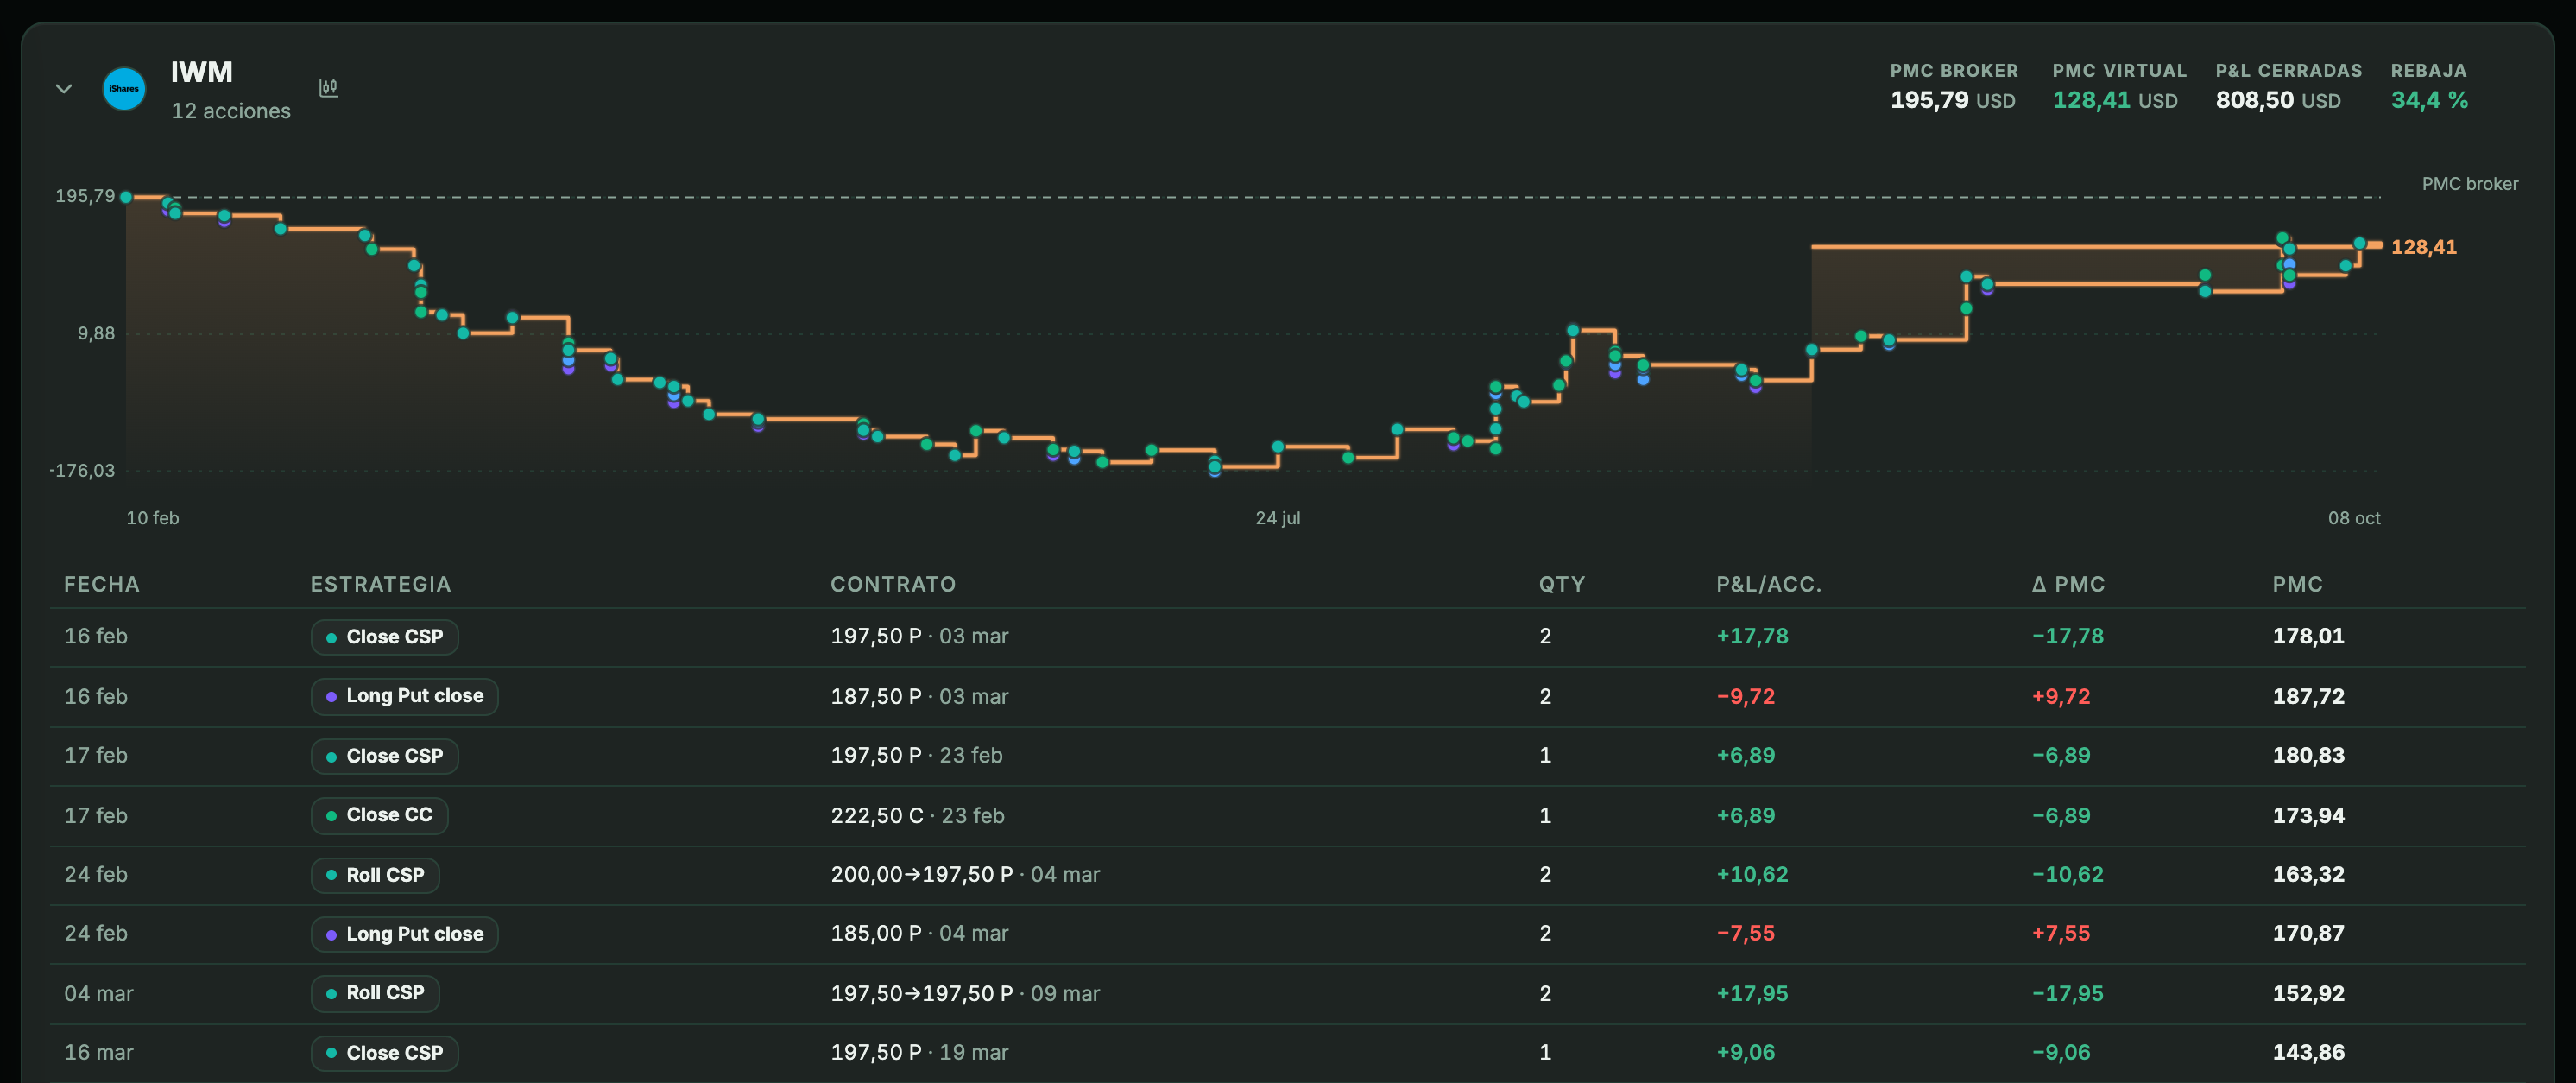
Si tienes un snapshot de posiciones (IBKR o la conexión API de tastytrade), Cartera › Opciones › Subyacentes pone al lado de cada acción el «PMC broker» y un «PMC virtual» que descuenta las primas cerradas sobre ella.
Antes de vender: Option Lab
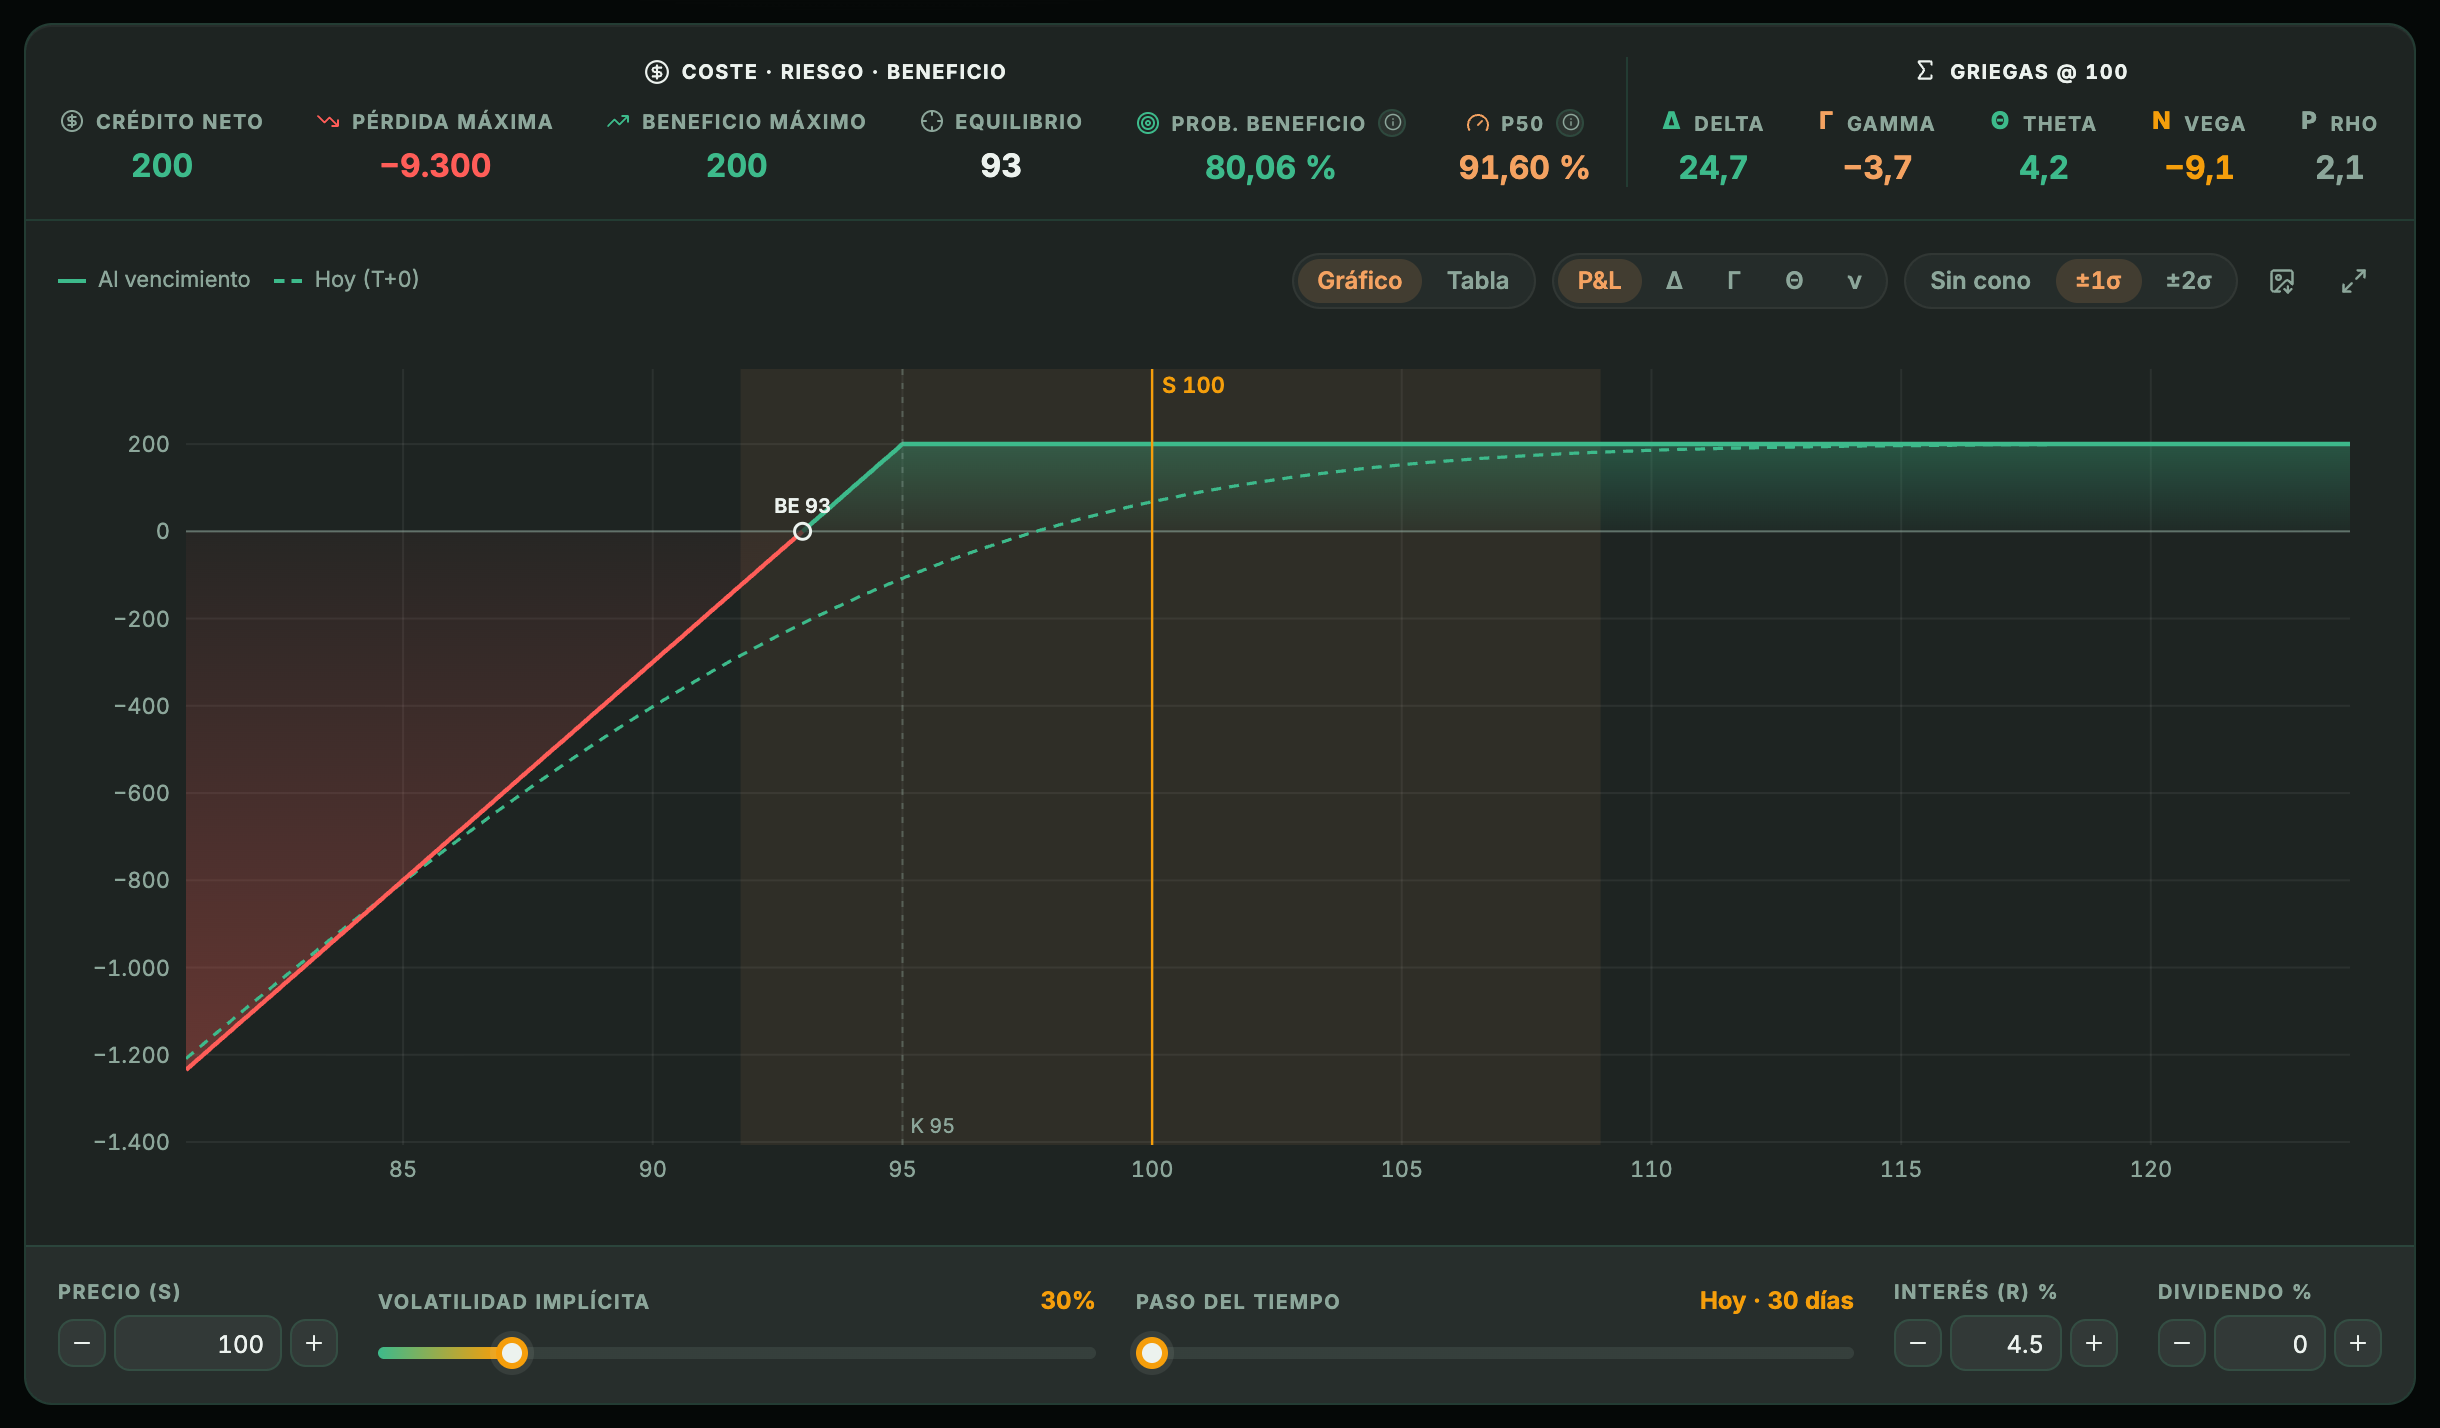
En Market Lab, Option Lab tiene la plantilla «Put vendida». Con el ejemplo de esta guía —put 95 por 2— muestra una «Pérdida máxima» de 9.300 $ y el «Equilibrio» en 93, además de una probabilidad de beneficio y las griegas. Son precios teóricos de Black-Scholes: las cadenas reales solo se cargan para tickers de EE. UU. (para el resto, introduces precio y volatilidad a mano), no lee tus posiciones de Cartera y no modela la asignación anticipada, las comisiones ni el margen.
Seguir leyendo
- Cómo calcular tu precio medio tras la asignación de una putTe han asignado y tienes las acciones más caras de lo que valen. La cuenta real resta la prima cobrada, y casi nadie la hace bien.
- Cómo llevar el registro de la rueda: primas, asignaciones y precio medioLa rueda se explica en cinco minutos y se descontrola en tres meses. Qué anotar en cada vuelta para saber si de verdad estás ganando.
- Qué pasa cuando llega el vencimientoTres salidas, no dos. Ejercicio, asignación y expiración, con las cuentas del comprador y del vendedor una al lado de la otra.