Guía · Dividendos
Yield on cost vs rentabilidad por dividendo: cuál mirar en tu cartera

Tortuga Trades · · 7 min
Una acción que compraste hace años te paga hoy un 6 % de lo que pagaste por ella. ¿Es una posición que rinde un 6 %? No exactamente, y la diferencia entre esas dos frases es la diferencia entre el yield on cost y la rentabilidad por dividendo. Las dos son útiles, pero contestan preguntas distintas, y confundirlas lleva a quedarse con una acción por una cifra que mira al pasado.
El mismo dividendo, dos divisores
Las dos medidas parten del mismo numerador: el dividendo de un año. Lo que cambia es entre qué lo divides.
- La rentabilidad por dividendo lo divide entre el precio actual de la acción. Es la cifra que publican las webs de cotizaciones.
- El yield on cost, o rentabilidad sobre el coste, lo divide entre lo que te costó a ti cada acción: tu coste medio.
Conviene decir algo desde el principio: el yield on cost no tiene una definición oficial. Es una convención de la prensa financiera, y la fórmula de arriba es la habitual. Por eso, más que discutir cuál es la «correcta», lo que importa es saber qué mide cada una.
Con un ejemplo se ve enseguida. Supón que compraste 100 acciones a 20 € y que hoy cotizan a 40 €, y que la empresa reparte 1,20 € por acción al año.
En otras palabras, el yield on cost mide el dividendo contra tu pasado; la rentabilidad por dividendo, contra el presente. Ninguna de las dos cambia lo que cobras: 120 € al año en los dos casos.
Qué pregunta contesta cada una
La rentabilidad por dividendo contesta a esto: si pusiera hoy el dinero en esta acción, ¿qué parte me devolvería cada año en dividendos? Sirve para comparar acciones entre sí, o una acción con cualquier otro sitio donde podrías tener ese dinero, porque todas se miden contra el mismo momento: hoy.
El yield on cost contesta a otra cosa: ¿cuánto ha crecido el dividendo en relación con lo que yo pagué? Es una medida de la historia de tu posición. Si la empresa ha ido subiendo el dividendo y tú no has vendido, el yield on cost lo refleja, y es legítimo mirarlo con cierta satisfacción.
El problema aparece cuando se usa la segunda cifra para contestar la primera pregunta.
Por qué el yield on cost favorece a las posiciones viejas
Vuelve al ejemplo. Tus 100 acciones valen hoy 4.000 €. Si las vendieras, tendrías 4.000 €, no los 2.000 € que pagaste. Y esos 4.000 € te están dando 120 € al año: un 3 %. Es lo que se llama coste de oportunidad, y la pregunta honesta, a la hora de decidir si mantener, es qué te daría ese mismo dinero en otro sitio.
Dicho de otro modo, tu dinero vale lo que vale hoy, no lo que te costó. El 6 % no es falso: es lo que te paga la acción en relación con tu coste. Pero no describe lo que rinde el dinero que tienes ahora metido en ella.
Tres observaciones, para no exagerar en la dirección contraria:
- Vender no es gratis. Hay comisiones y, si la acción ha subido, una ganancia que tributa. Así que la comparación con otras alternativas no es 3 % contra lo que sea sin más: hay un coste de salida. Pero la cifra de partida es el 3 %, no el 6 %.
- Funciona igual al revés. Si compraste a 40 € y la acción cae a 20 €, con el mismo dividendo tu yield on cost es del 3 % y la rentabilidad por dividendo, del 6 %. Ahí el yield on cost se queda corto.
- No sirve para comparar posiciones entre sí. Dos acciones compradas en años distintos tienen yields on cost que dependen sobre todo de cuándo entraste, no de cuál paga más hoy.
Bruto o neto: elige uno y no lo cambies
¿El dividendo del numerador es el bruto o el neto? Tampoco aquí hay una regla: es una convención, y cada uno elige. Lo que no conviene es mezclar: un yield on cost en neto comparado con una rentabilidad por dividendo en bruto te hará creer que tu posición rinde menos de lo que rinde.
Las dos opciones tienen su lógica. La rentabilidad que publican las webs de cotizaciones se calcula con el dividendo anunciado, que es bruto, así que el bruto te permite comparar con ellas. El neto, en cambio, te enseña lo que de verdad llega a tu cuenta después de la retención, y si lo que quieres saber es cuánto te paga tu cartera, es el más honesto. Cuánto se queda cada país lo tienes en la guía de la retención de dividendos extranjeros.
Acciones liberadas y reinversión: el coste también se mueve
Hasta aquí, el coste medio era fijo. Pero hay dos situaciones habituales en las que cambia, y con él tu yield on cost, sin que la empresa haya tocado su dividendo.
La primera es el dividendo en acciones, como el dividendo flexible de Iberdrola. Cuando eliges acciones nuevas, recibes acciones totalmente liberadas, y la Ley del IRPF dice cómo queda su coste en el artículo 37.1.a: «el valor de adquisición tanto de éstas como de las que procedan resultará de repartir el coste total entre el número de títulos, tanto los antiguos como los liberados que correspondan». El coste total no cambia; las acciones, sí.
La segunda es reinvertir el dividendo en efectivo comprando más acciones al precio de mercado. Ahí sí pones dinero, y el coste total sube.
Supón que tienes 1.000 acciones que te costaron 10 € cada una (10.000 €), que hoy cotizan a 25 € y que la empresa reparte 0,50 € por acción. Dejo la retención fuera para que las cuentas se vean. Ese dividendo equivale a 500 €, es decir, a 20 acciones nuevas. Si al año siguiente la empresa vuelve a pagar 0,50 € por acción, cobras 510 € en los dos casos, pero tu yield on cost no es el mismo:
| Acciones liberadas | Reinviertes el efectivo | |
|---|---|---|
| Acciones | 1.020 | 1.020 |
| Coste total | 10.000 € | 10.500 € |
| Coste medio | 9,80 € | 10,29 € |
| Dividendo siguiente (1.020 × 0,50 €) | 510 € | 510 € |
| Yield on cost | 5,10 % | 4,86 % |
Las mismas acciones y el mismo cobro dan dos yields on cost distintos, porque el coste se registra de forma distinta. Con las acciones liberadas sube; reinvirtiendo a precios más altos que tu coste, baja. Es otra razón para no tomarlo como medida de lo que rinde tu dinero: depende tanto de cómo se apunta el coste como de lo que paga la empresa. Cómo tributa cada vía lo explica la guía del dividendo flexible.
Cómo calcularlo con lo que te enseña Tortuga
Tortuga no calcula el yield on cost de tu cartera. Lo que sí te da son las dos piezas para sacarlo tú, posición a posición:
- El coste. En Cartera, la columna Coste medio te da lo que pagaste por acción. Si prefieres hacer la cuenta con totales, la columna Coste total está a un clic en el organizador de columnas.
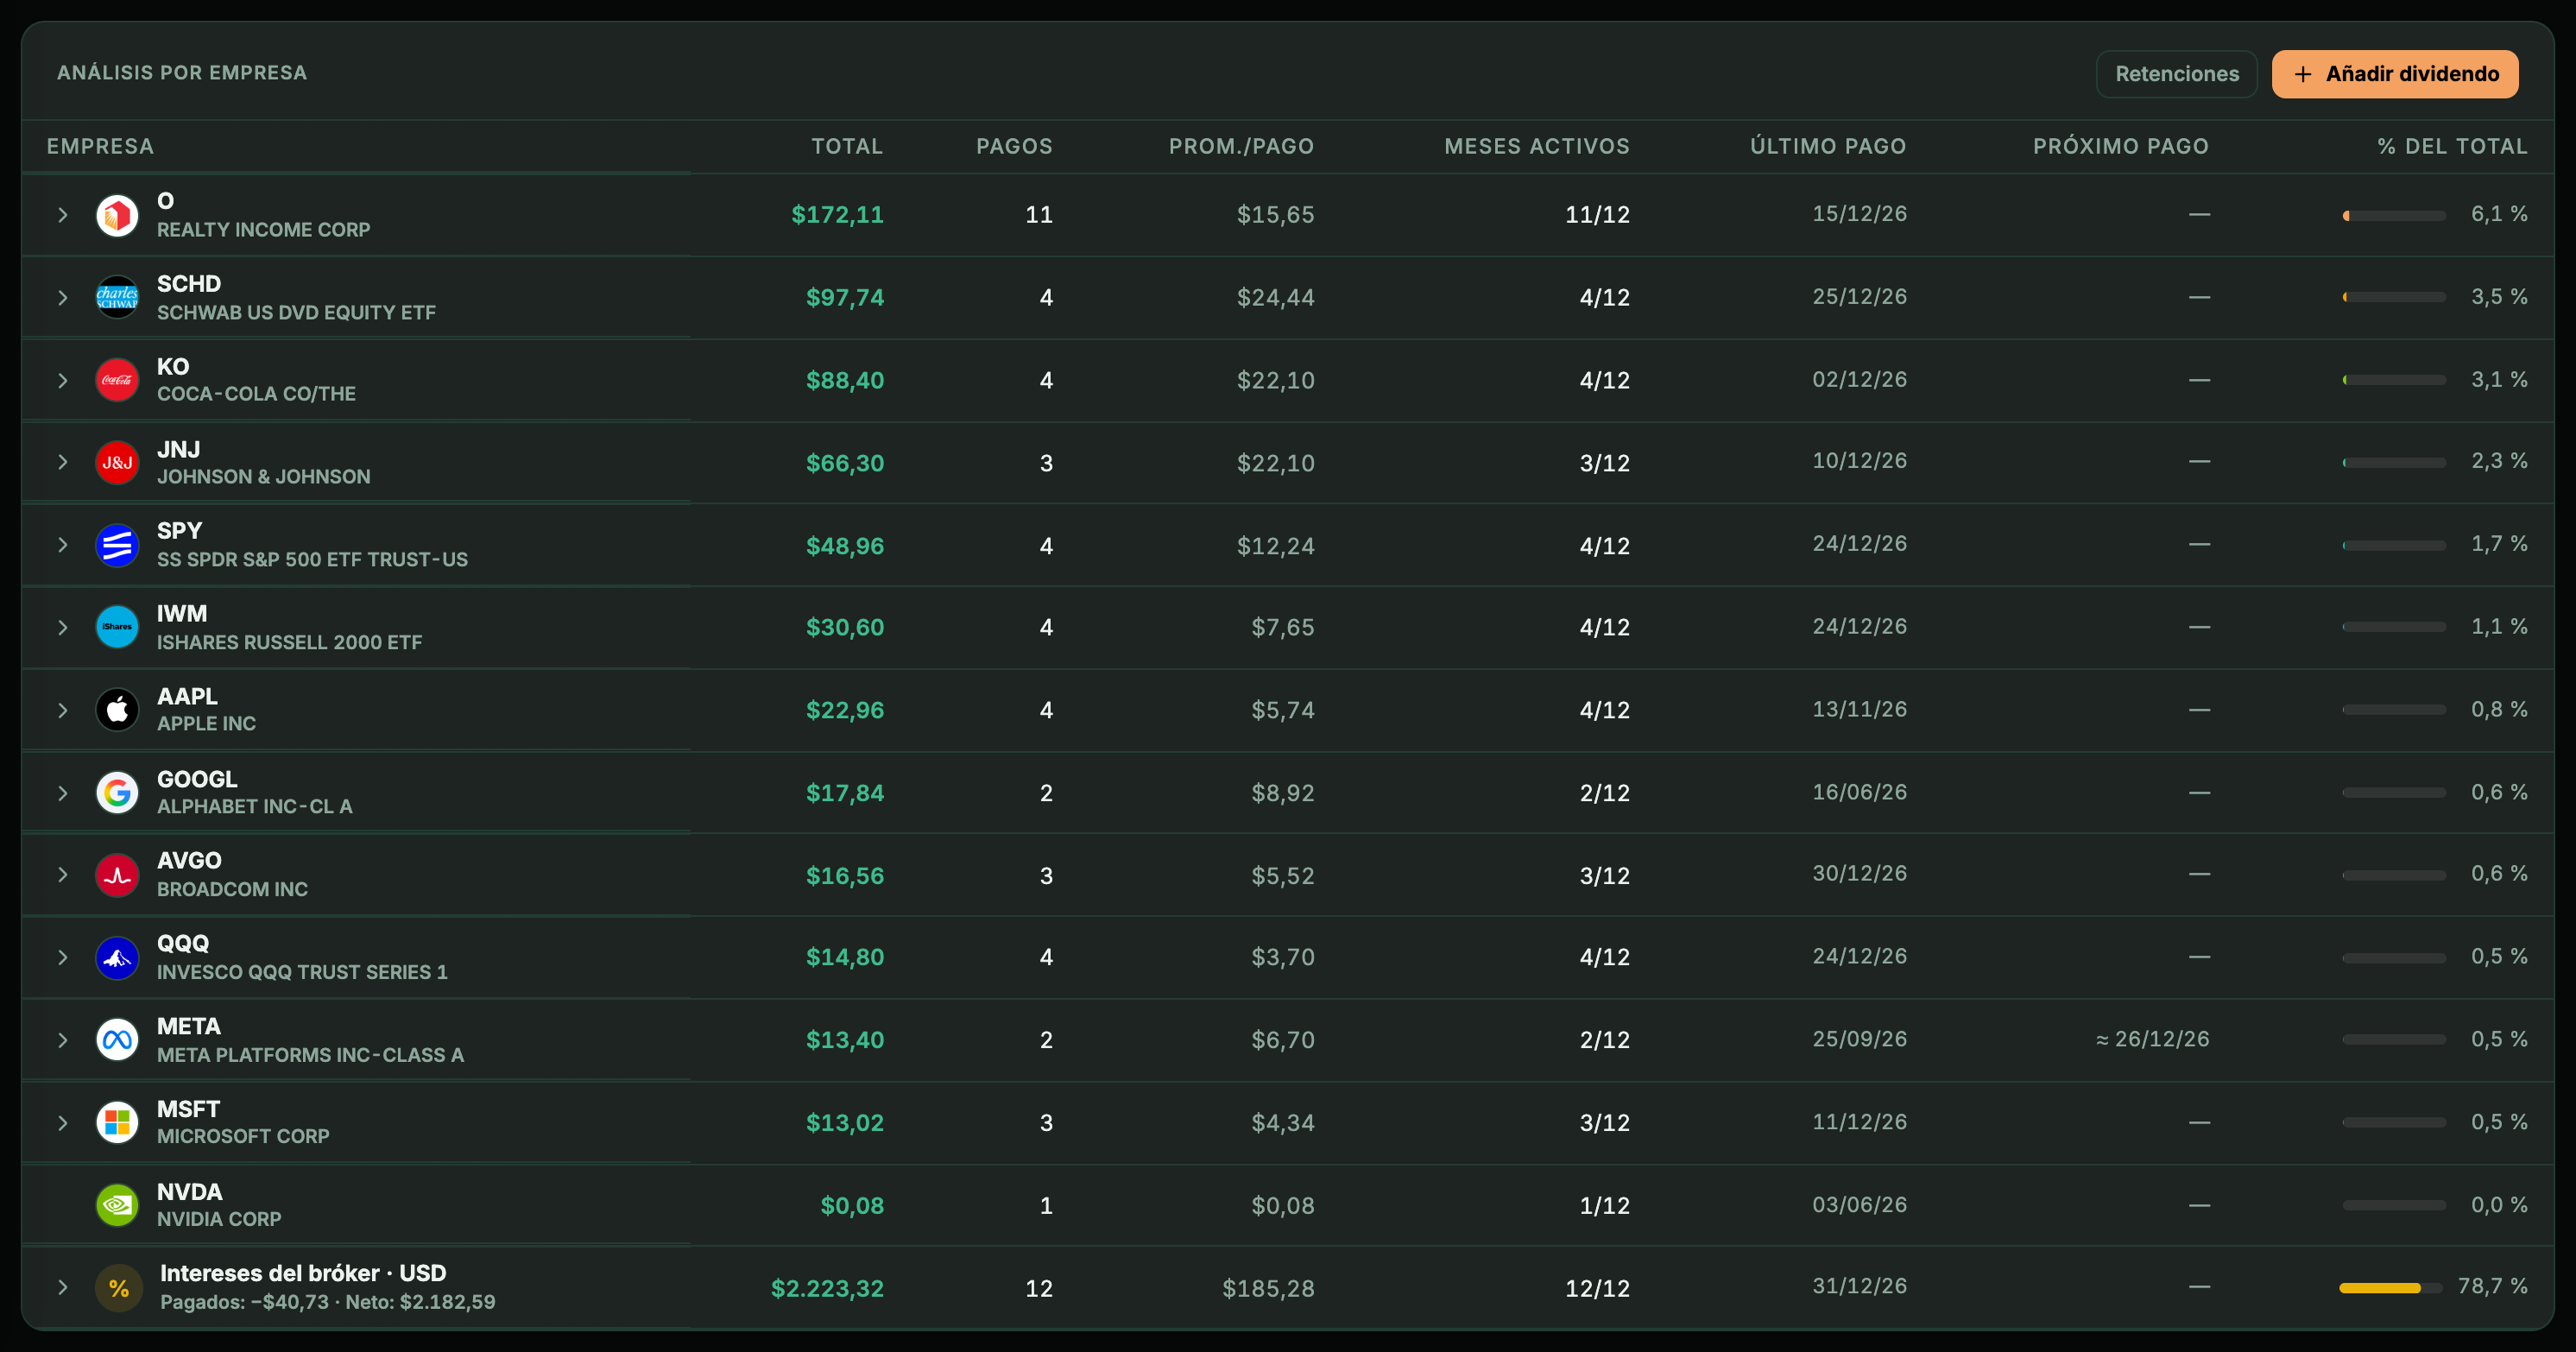
- El dividendo. En Cartera › Dividendos, la tabla Análisis por empresa te da el «Total» que te ha pagado cada empresa en el año que elijas, en neto o en bruto según el conmutador. Con ING o el CSV de tastytrade, neto y bruto coinciden: el fichero solo trae lo cobrado. Y si tu bróker no aporta el histórico de cobros, la tabla los estima con datos de Yahoo y los marca como «Estimado».
- La división. Total del año ÷ (coste medio × número de acciones), o directamente Total del año ÷ coste total. Con el ejemplo de arriba: 120 € ÷ 2.000 € = 6 %.
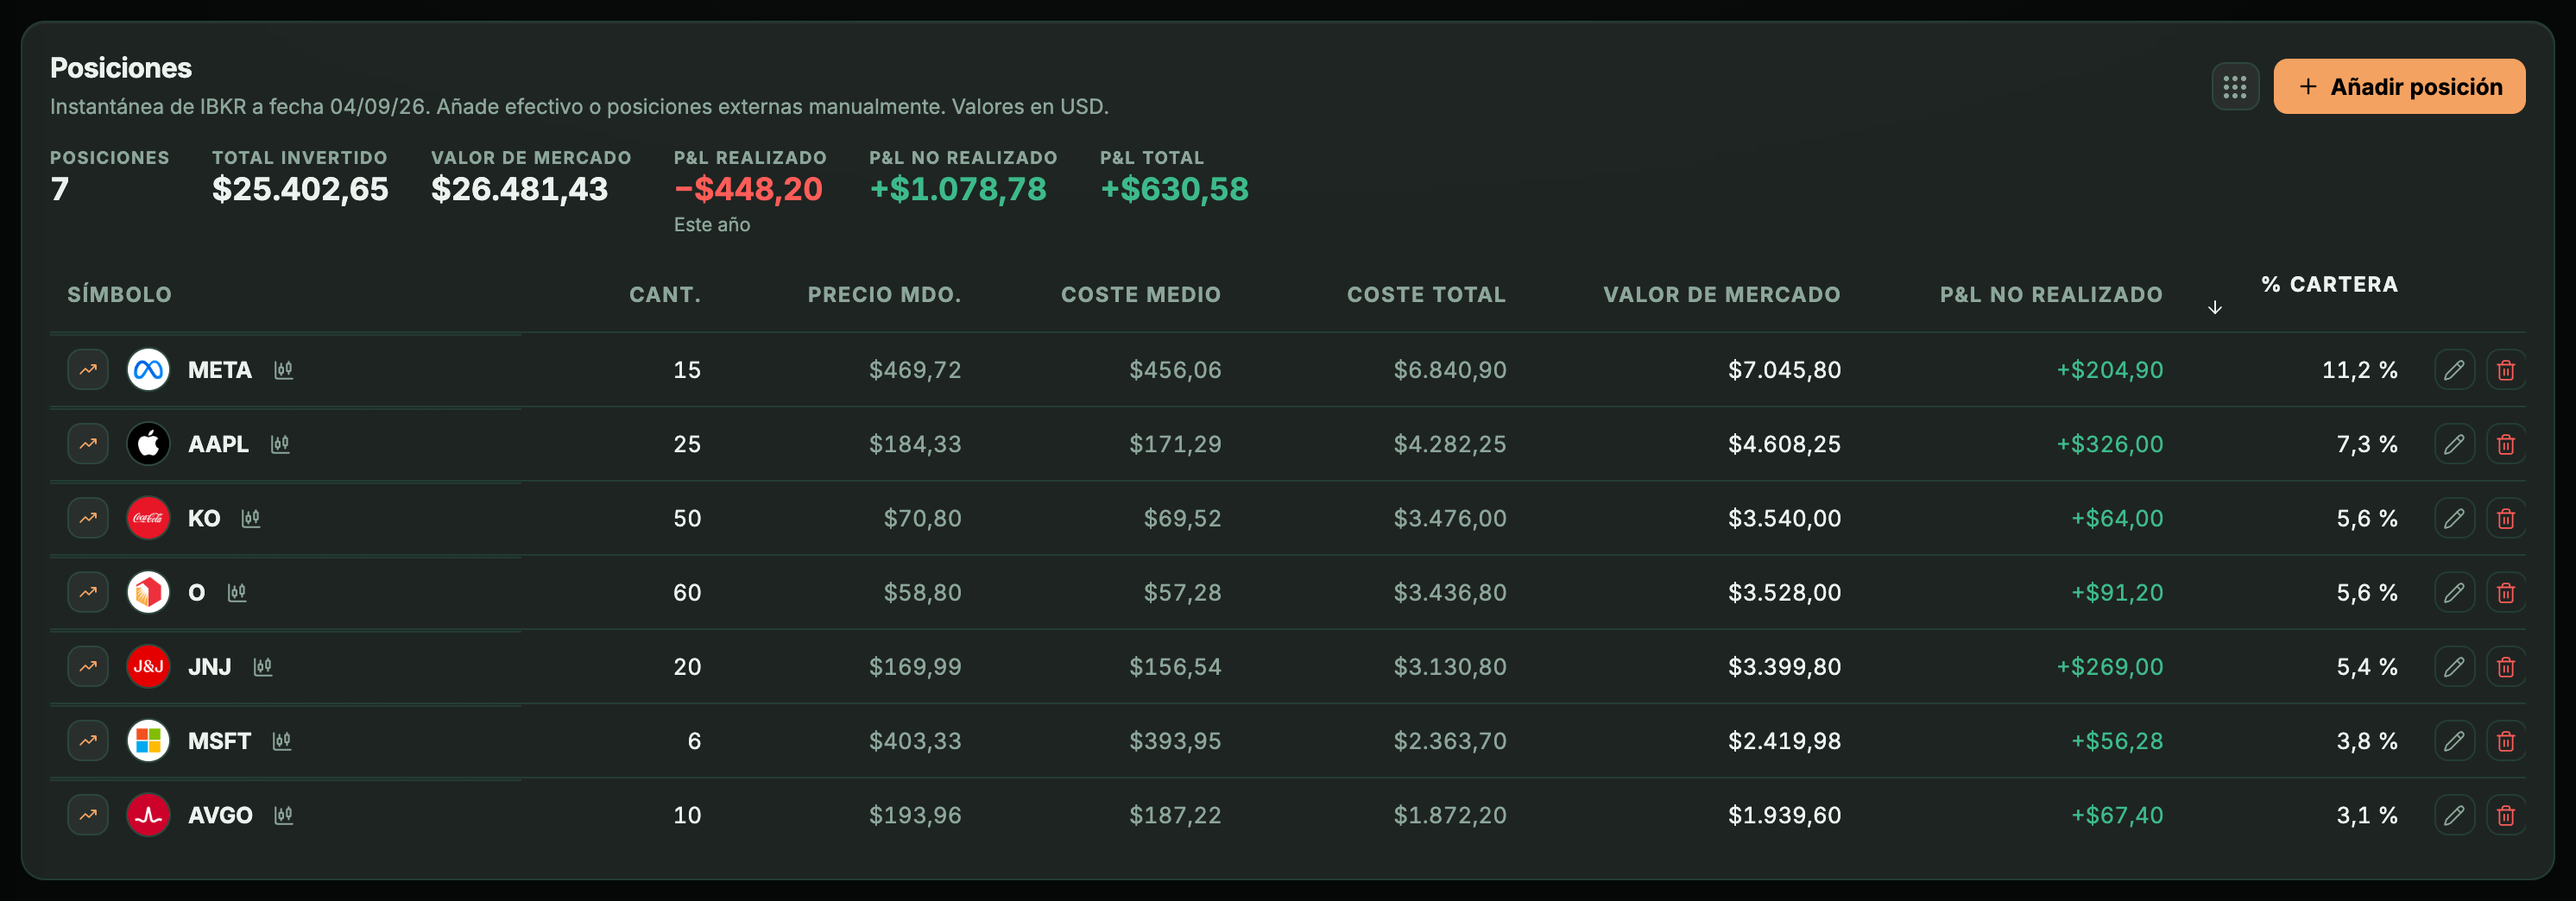
Hay algunos matices que conviene tener presentes antes de fiarte del resultado.
- Año natural, no últimos doce meses. La tabla va por años. El año en curso está a medias, así que usa el último año completo o, si quieres los últimos doce meses, despliega los pagos de la empresa — cada uno con su fecha e importe— y súmalos tú a caballo entre dos años. Y si la empresa ha subido o recortado el dividendo, la cifra del año pasado llega con retraso.
- Si has cambiado el número de acciones durante el año, el total mezcla periodos con más y con menos acciones. En ese caso, divide cada pago entre las acciones que tenías ese día para sacar el dividendo por acción, súmalos y divide entre tu coste medio.
- Con DEGIRO e ING, las liberadas entran a coste cero. Cuando Tortuga reconoce un dividendo flexible (con DEGIRO, si el fichero trae los derechos, y con ING), el «Coste medio» las cuenta a coste cero: 1.000 acciones a 10 € más 20 liberadas dan 9,80 €, que es el reparto del artículo 37.1.a. El yield on cost que saques sube, como en la tabla. Con los demás brókers por fichero, esas acciones no rebajan el «Coste medio»: haz tú el reparto.
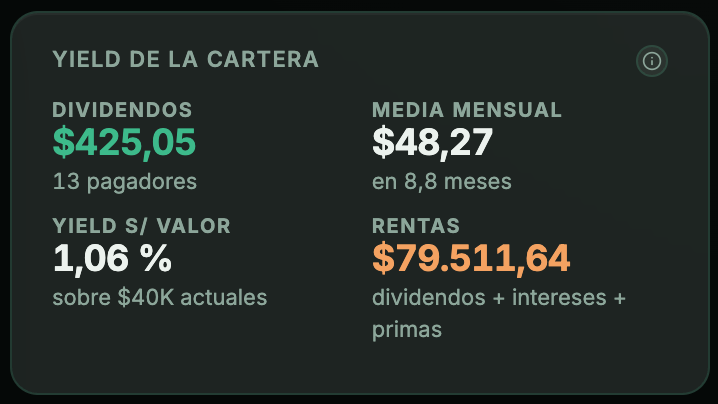
Para la otra mirada, la del presente, el panel tiene «Yield s/ valor»: los dividendos netos cobrados en el periodo que elijas entre el valor actual de tus acciones, ETF y fondos. Es tu cartera en conjunto, no posición a posición, y no está anualizado: usa un año completo si quieres compararlo con la rentabilidad por dividendo, y recuerda que va en neto.
Seguir leyendo
- Dividendo flexible de Iberdrola: qué hacer con los derechos y cómo queda tu precio medioDos veces al año Iberdrola te pregunta qué hacer con tu dividendo, y si no contestas elige por ti. Las tres opciones, qué número cambia en tu cartera con cada una y cómo tributa.
- Retención de dividendos extranjeros: cuánto te quitan por país y cuánto recuperasDe un dividendo de 100 dólares no te llegan 100. Cuánto se queda cada país, qué parte descuentas en la renta, qué parte solo recuperas reclamando fuera y dónde la ves en el extracto de Interactive Brokers.
- Calendario de dividendos: cómo montar el de tu cartera y cobrar todos los mesesEl calendario del mercado dice quién paga esta semana; el de tu cartera, si en marzo vas a cobrar algo. Cómo montarlo separando lo anunciado de lo estimado, y cómo rellenar los meses vacíos.