Guía · ETFs
ETF de acumulación o distribución: qué cambia en tu renta y registro

Tortuga Trades · · 11 min
Se repite mucho que un ETF de acumulación «difiere impuestos». Es verdad, pero ¿cuánto vale ese diferimiento en euros, y qué cambia en tu registro cuando el fondo reparte en lugar de reinvertir? Vamos a verlo con la norma española, con un ejemplo a veinte años y con lo que cada clase deja, o no deja, en tus datos.
El mismo fondo, dos clases
Un ETF cobra los dividendos de las empresas que tiene dentro. Lo que hace luego con ese dinero define su clase. El de distribución (en el nombre suele llevar «Dist» o «D») te lo reparte: cada trimestre o cada semestre te llega un ingreso a la cuenta. El de acumulación («Acc» o «C») lo reinvierte dentro del fondo, y lo único que ves es que el valor de cada participación crece un poco más.
Con frecuencia, la misma gestora ofrece las dos clases sobre el mismo índice, con la misma cartera. Lo que tienes dentro es lo mismo; lo que cambia es cuándo te llega la renta y, con ello, cuándo tributa. A veces también cambia algo la comisión, pero lo esencial es eso, y no es poco.
Qué tributa cada uno y cuándo
La ley del IRPF trata por separado las dos rentas que te puede dar un fondo, ETF incluidos. Su artículo 94 distingue entre las ganancias o pérdidas «obtenidas como consecuencia de la transmisión» de las participaciones y «los resultados distribuidos por las instituciones de inversión colectiva».
- El reparto de un ETF de distribución es un rendimiento del capital mobiliario, como un dividendo (artículo 25.1.a), y va a la base del ahorro del año en que lo cobras. Todos los años, lo reinviertas o no. Si tu bróker es una entidad española, lo normal es que te retenga el 19 % al pagarlo: el reglamento obliga a retener al depositario español de valores extranjeros. Esa retención es un adelanto que descuentas en la renta, no un impuesto de más.
- Un ETF de acumulación no te da ninguna renta mientras no vendas. Cuando vendes, la diferencia entre lo que cobras y lo que pagaste es una ganancia o pérdida patrimonial, también en la base del ahorro. Y si compraste en varias veces, Hacienda considera que vendes primero lo que compraste primero: FIFO, lo dice el propio artículo 94.
Las dos rentas acaban en la misma base y con la misma escala. A octubre de 2026, la del ahorro (la parte estatal y la autonómica sumadas, según los artículos 66 y 76) es esta:
| Base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Desde 300.000 € | 30 % |
Así que la diferencia no está en el tipo, sino en el calendario. El ETF de distribución tributa un poco cada año; el de acumulación, todo de una vez, el año que vendes.
Cuánto vale diferir: un ejemplo a veinte años
Supón que inviertes 10.000 € en un ETF que rinde un 7 % al año: un 5 % por subida de precio y un 2 % en dividendos. Comparamos sus dos clases, con la misma cartera y el mismo coste. Para aislar el efecto fiscal, el ejemplo da por hecho que en la clase de distribución reinviertes cada año lo que te queda del reparto tras pagar el 19 %, que el año 20 lo vendes todo de golpe sin otras rentas del ahorro (el último reparto lo tratamos aparte al 19 %, como los demás; sumarlo a la venta encarecería la clase de distribución en unos 14 €), y que la escala de arriba no cambia en veinte años. Es un ejemplo, no una previsión.
El primer año se ve el mecanismo entero. El ETF de acumulación pasa de 10.000 a 10.700 €. El de distribución te paga 200 €, pagas 38 € de impuesto, reinviertes 162 € y terminas el año con 10.662 €. Esos 38 € ya no trabajan para ti, y lo mismo ocurre cada año.
La clase de acumulación termina con 761,49 € más: algo más de un 2 % del resultado, tras veinte años. A diez años, con las mismas hipótesis, la diferencia es de unos 80 €. El diferimiento existe, pero es lento: se nota con muchos años y con rentabilidades por dividendo altas, mucho menos con poco plazo.
Y fíjate en un detalle que contradice la intuición: la clase de acumulación paga más impuestos, 5.906,34 € frente a 5.504,75 €. Su ventaja no es pagar menos, sino pagar más tarde, y que lo que no pagaste haya seguido creciendo. El reverso es la escala progresiva: concentrar toda la ganancia en un solo año la empuja al tramo del 21 % o más arriba, y vender en varios años lo suaviza.
Irlanda: la retención que no ves
Muchos ETF UCITS están domiciliados en Irlanda; lo dice su ISIN, que empieza por IE. Eso tiene dos consecuencias que conviene separar.
La primera ocurre dentro del fondo. Cuando una empresa estadounidense paga un dividendo a un fondo irlandés, Estados Unidos retiene, y el convenio entre los dos países pone el límite en el 15 %, según la tabla de convenios del IRS. Esa retención la soporta el fondo, reparta o acumule, antes de que el dinero llegue a ti. Por eso nunca aparece en tu extracto como una línea de retención: es un coste que ya va descontado en el valor de la participación o en el importe del reparto.
La segunda ocurre al salir. Irlanda tiene un impuesto que sus fondos pueden tener que retener en ciertos pagos, el «exit tax», pero su agencia tributaria explica que no se retiene sobre las participaciones que están en un sistema de compensación reconocido, y añade que «ese sería el caso de un ETF». De ahí que el reparto de un ETF irlandés suela llegarte sin retención en origen, a diferencia del dividendo de una empresa irlandesa.
Cambiar de clase y el modelo 720
Pasar de la clase de acumulación a la de distribución del mismo ETF, o al revés, es una venta y una compra: tributa la ganancia, porque no hay traspaso. Además, lo más probable es que las dos clases cuenten por separado para el FIFO. La Dirección General de Tributos lo concluyó en la consulta V0796-26, de abril de 2026, para dos clases de un mismo fondo de inversión que se distinguían por su comisión de gestión: esas clases «no pueden considerarse como valores homogéneos entre sí». Las clases de un ETF se distinguen además por su política de reparto, pero no hay consulta sobre ETF ni sobre clases que solo difieran en eso: tómalo como la lectura más razonable, no como un criterio confirmado.
En el modelo 720, la clase no cambia nada. Según la consulta V1013-25, los ETF depositados en un bróker extranjero entran en el 720 si el bloque supera los 50.000 €, y se informa del número y la clase de participaciones y de su valor liquidativo a 31 de diciembre. La norma no distingue entre clases que reparten y clases que acumulan: las dos se declaran igual, cada una en su línea.
Cómo se ve cada uno en tu registro
Lo fiscal tiene su reflejo en los datos. Un ETF de distribución deja un rastro de caja: cada reparto es un apunte con su fecha, su importe y, según el bróker, su retención. Si reinviertes, cada compra nueva es un lote con su propia fecha y su propio coste, y el día que vendas el FIFO los recorrerá en orden.
Un ETF de acumulación no deja ningún apunte. Su renta está en el precio: la única forma de verla es el valor de la posición frente a lo que pagaste.
Esto tiene una consecuencia que engaña a mucha gente. El día ex, el precio del ETF de distribución baja más o menos lo que va a repartir, así que si comparas las dos clases solo por su ganancia latente, la de distribución siempre parecerá peor. No lo es: le falta sumar lo que ya te pagó. Para compararlas hay que poner juntos precio y repartos.
Qué hace Tortuga con cada uno
El reparto de un ETF de distribución entra en Cartera › Dividendos como un dividendo más: en el gráfico, en «Análisis por empresa» y en el calendario de pagos. Con Interactive Brokers, DEGIRO, Trade Republic o XTB verás el bruto y la retención por separado, y puedes alternar entre Neto y Bruto; ING solo entrega el neto.
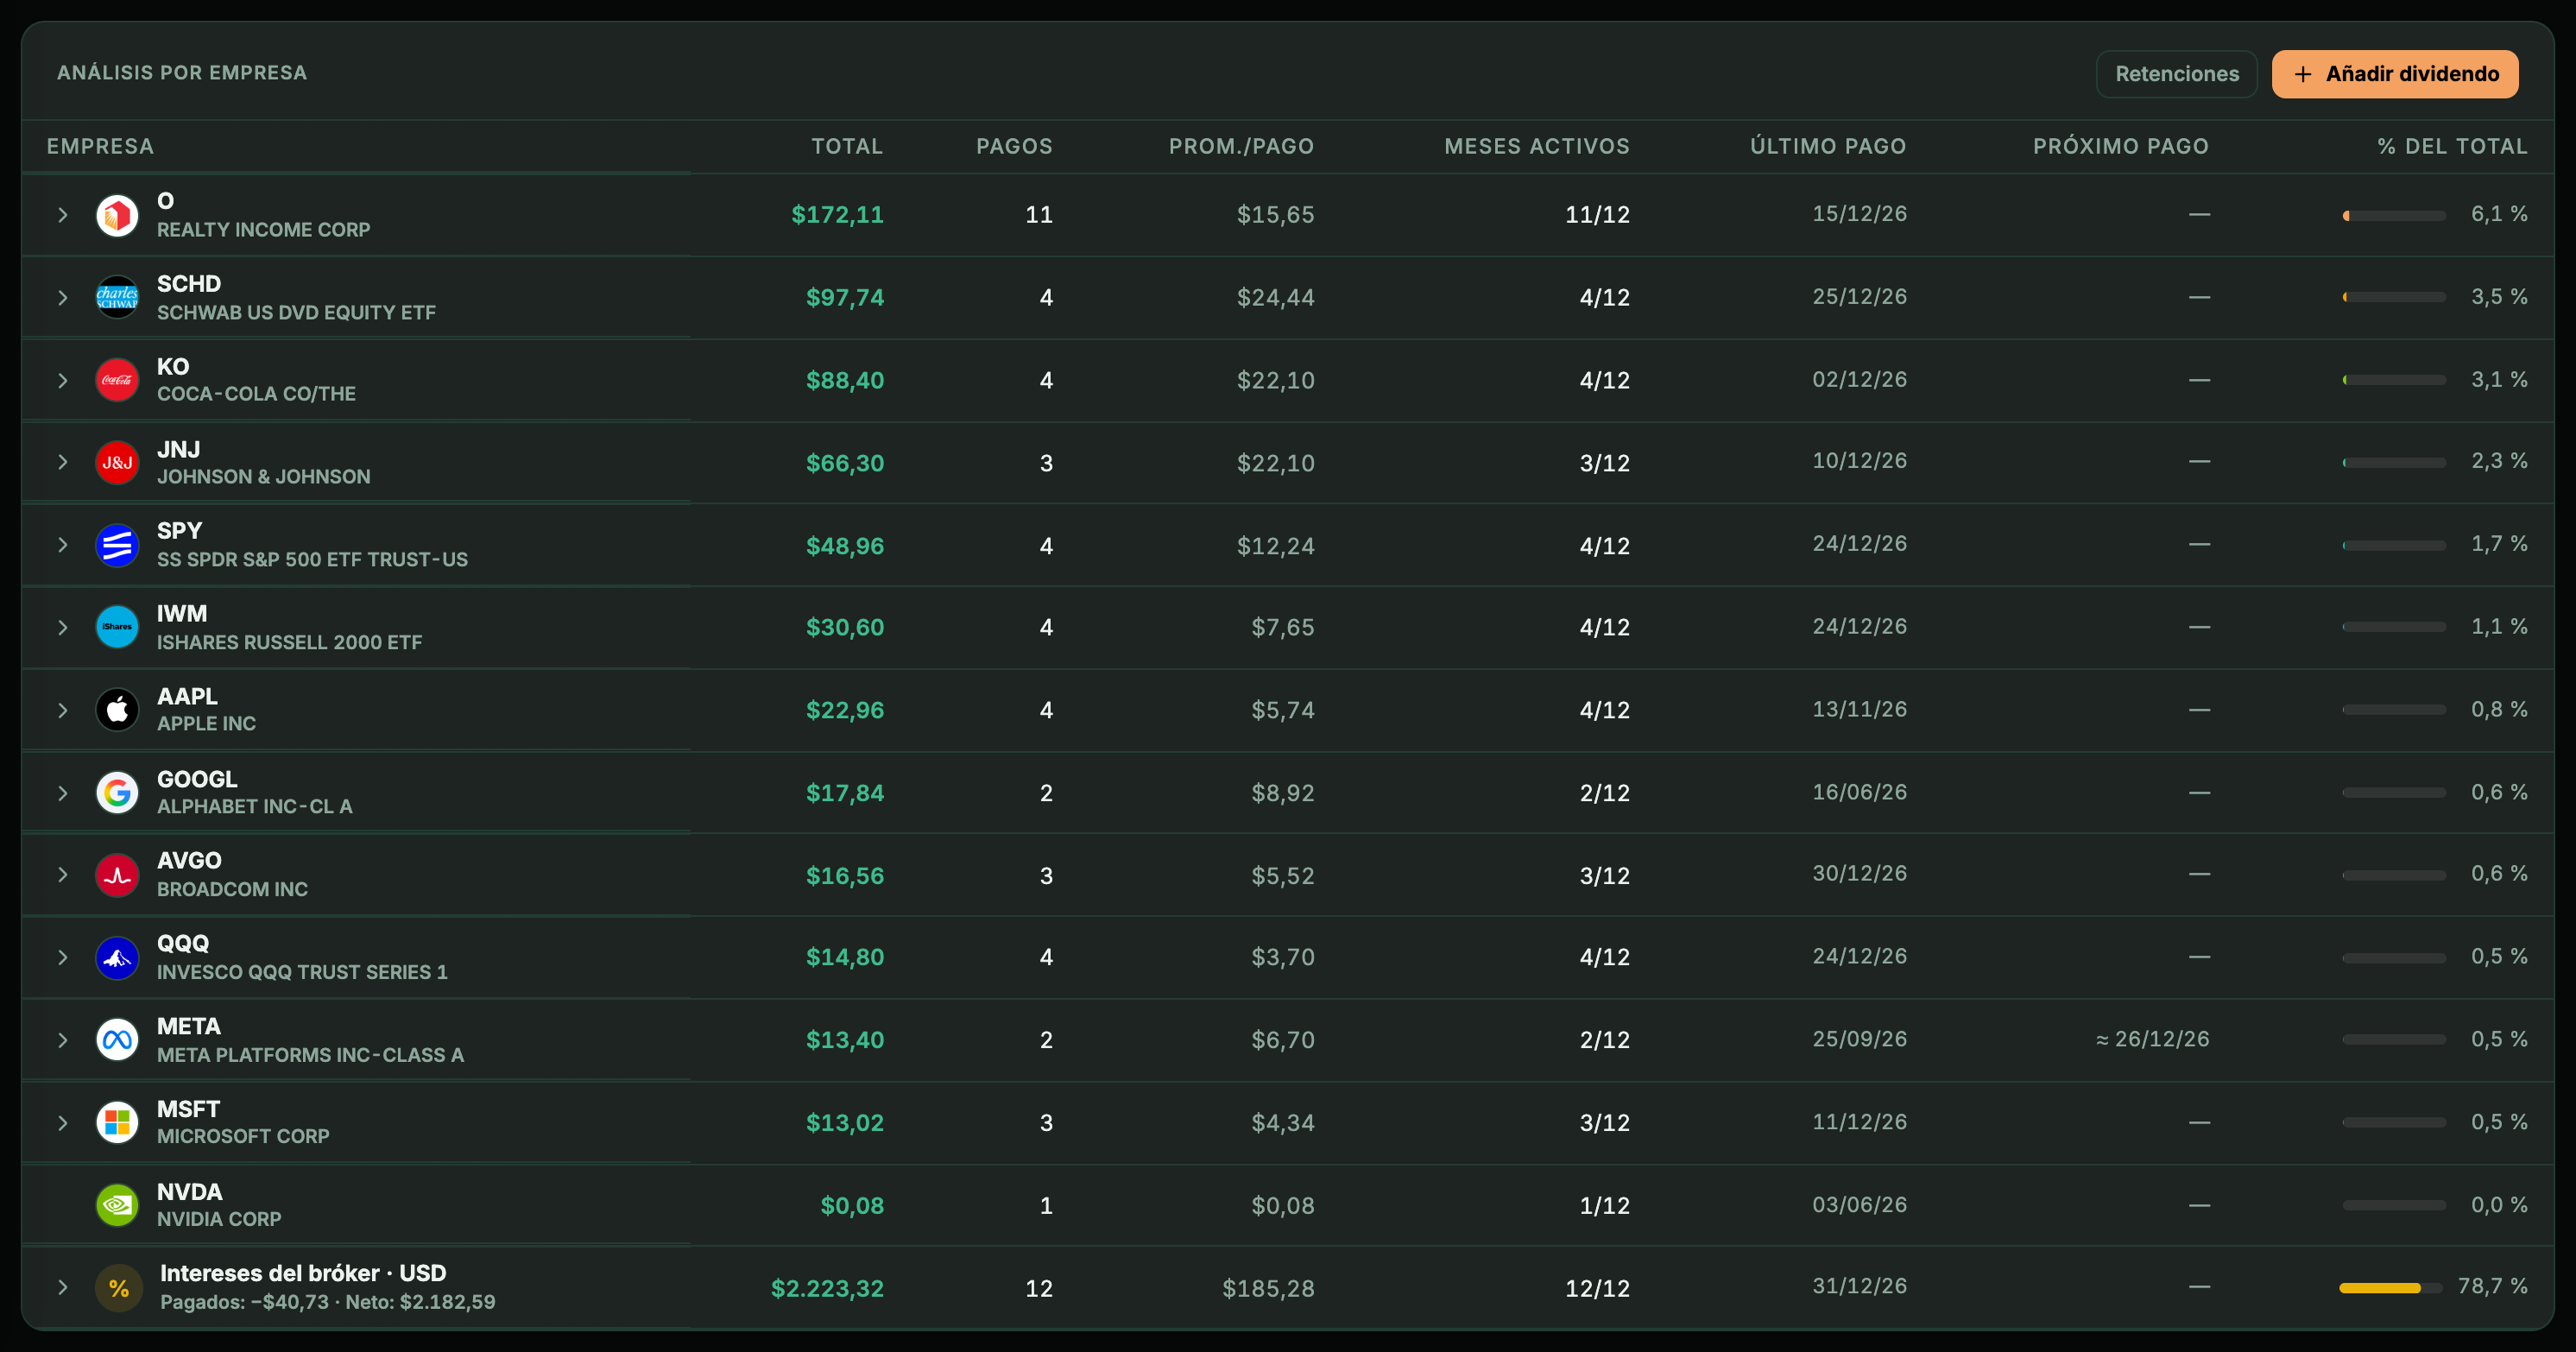
Un ETF de acumulación no genera ningún cobro, así que no aparece en Dividendos y cuenta como cero en el PADI, el dividendo anual proyectado. Lo que te ha rendido lo ves en Cartera, en su valor de mercado y su P&L no realizado.
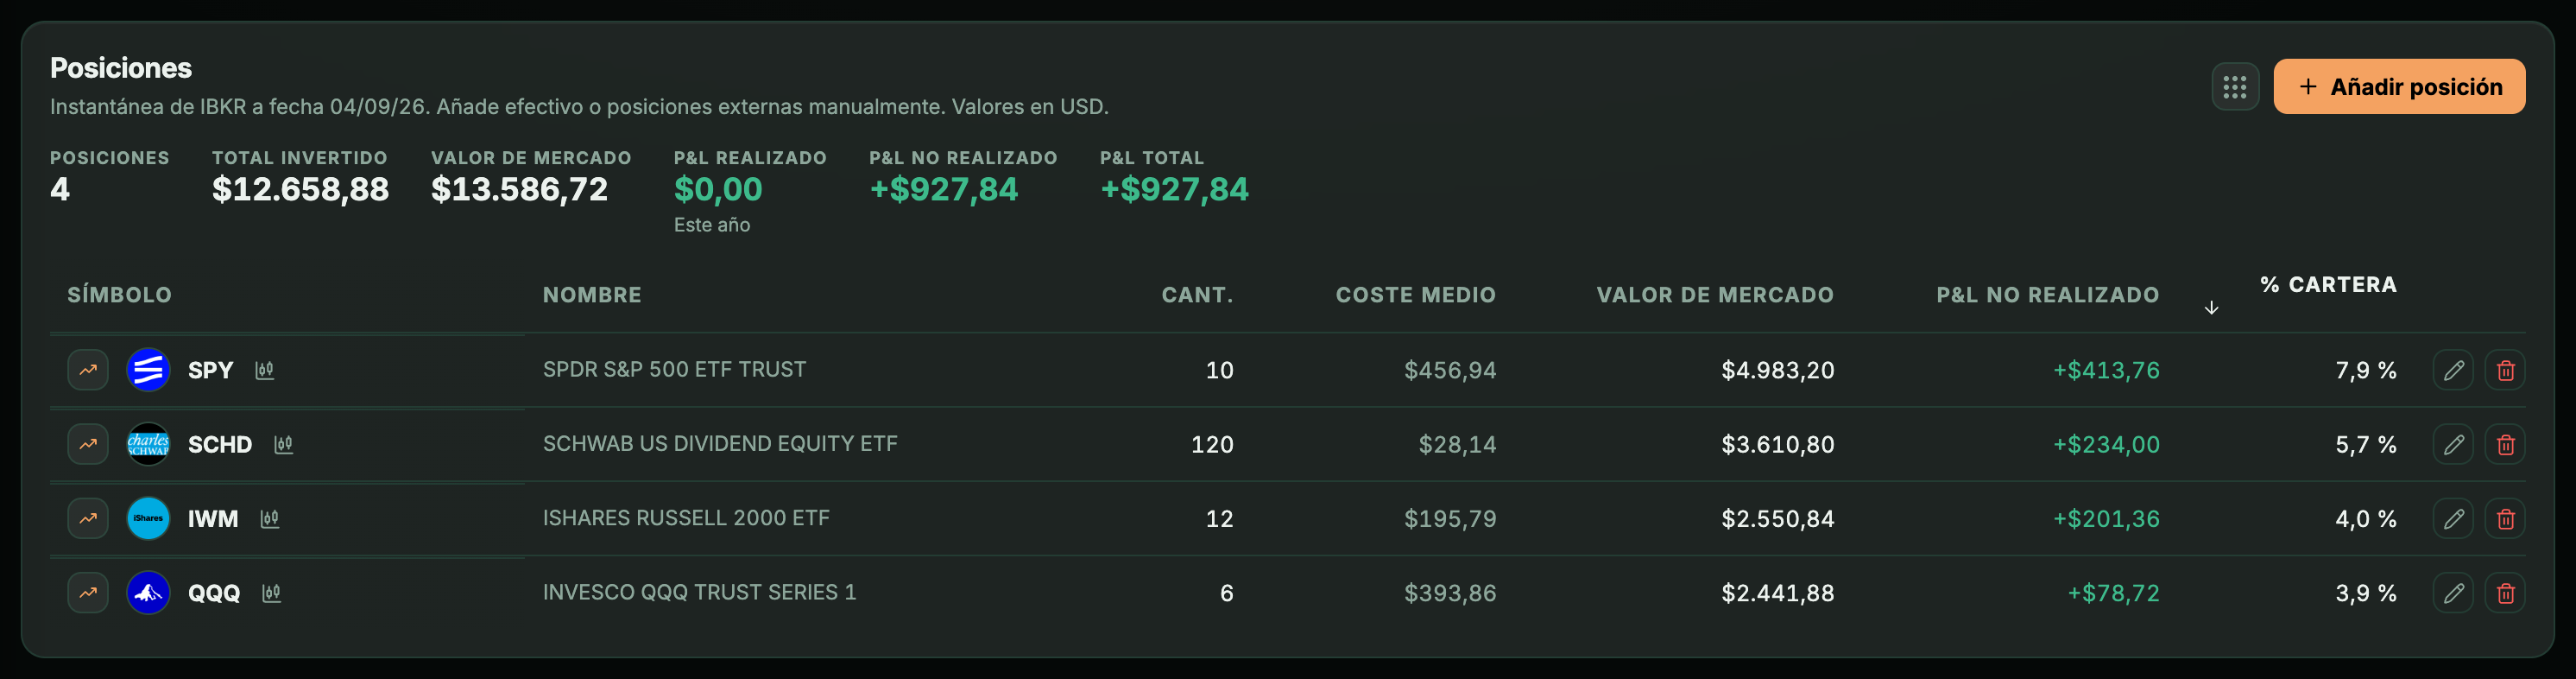
Hay cuatro cosas que conviene saber para leer bien esas pantallas:
- La pestaña ETFs depende del bróker. Tortuga separa los ETF de las acciones cuando el bróker los identifica como ETF (Interactive Brokers, Trading 212, eToro). Con brókeres que importas por CSV, como DEGIRO o Trade Republic, un ETF europeo puede aparecer como «Acción» en la pestaña Acciones.
- Tortuga no marca si un ETF es de acumulación o de distribución. Lo sabrás por el nombre o el folleto del fondo, o porque en Dividendos aparecen sus repartos.
- No sugiere retención para los ETF irlandeses, a propósito. Como el reparto de un ETF UCITS irlandés suele llegar sin retención en origen, sugerir la de las empresas irlandesas sería un error.
- No hay rentabilidad total por posición.La tabla de posiciones enseña el P&L no realizado, y los repartos están aparte, en Dividendos: para comparar las dos clases, súmalos tú. Para la cartera entera, en cuentas con valor liquidativo diario del bróker (Interactive Brokers), la curva de Rendimiento es una rentabilidad ponderada por tiempo que ya incluye los dividendos cobrados.
Y una advertencia para la renta: el «Coste medio» que ves en Cartera no es necesariamente el coste FIFO que pide Hacienda, y Tortuga no genera informes para el IRPF ni para el 720. Para la declaración, usa los informes de tu bróker.
Por qué el precio baja el día ex está en la fecha ex-dividendo. Cómo funciona la retención de los dividendos de empresas extranjeras, en la retención en origen. Y cómo llevar el año entero de cobros, en el seguimiento de dividendos.
Seguir leyendo
- ETF covered call (JEPI, JEPQ y UCITS): de dónde sale el dividendoCerca de cinco de cada seis euros de la renta que genera JEPI son prima de opciones, no dividendos. Las versiones UCITS con su ISIN, lo que cedes de subida, cómo tributa en España y la comparación con vender tú las calls.
- Retención de dividendos extranjeros: cuánto te quitan por país y cuánto recuperasDe un dividendo de 100 dólares no te llegan 100. Cuánto se queda cada país, qué parte descuentas en la renta, qué parte solo recuperas reclamando fuera y dónde la ves en el extracto de Interactive Brokers.
- Seguimiento de dividendos de Interactive Brokers: cobrado y proyectadoEl extracto del bróker dice cuánto has cobrado. No dice cuánto vas a cobrar, ni cuánto entra ya sin vender nada si sumas intereses y primas.