Guia · ETFs
ETF de acumulação ou distribuição: o que muda na renda e no registro

Tortuga Trades · · 11 min
Repete-se muito que um ETF de acumulação “adia impostos”. É verdade, mas quanto vale esse adiamento em euros, e o que muda no seu registro quando o fundo distribui em vez de reinvestir? Vamos ver isso com a norma espanhola, com um exemplo de vinte anos e com o que cada classe deixa, ou não deixa, nos seus dados. Este guia foi escrito para quem é residente fiscal na Espanha.
O mesmo fundo, duas classes
Um ETF recebe os dividendos das empresas que tem dentro. O que ele faz depois com esse dinheiro define a sua classe. O de distribuição (no nome costuma levar “Dist” ou “D”) repassa esse dinheiro a você: a cada trimestre ou semestre cai um pagamento na sua conta. O de acumulação (“Acc” ou “C”) o reinveste dentro do fundo, e a única coisa que você vê é que o valor de cada cota cresce um pouco mais.
Com frequência, a mesma gestora oferece as duas classes sobre o mesmo índice, com a mesma carteira. O que você tem dentro é o mesmo; o que muda é quando a renda chega até você e, com isso, quando é tributada. Às vezes a taxa também muda um pouco, mas o essencial é isso, e não é pouco.
O que cada um paga de imposto, e quando
A lei do IRPF (o imposto de renda espanhol) trata separadamente as duas rendas que um fundo pode dar a você, ETFs incluídos. O seu artigo 94 distingue entre os ganhos ou perdas obtidos com a transmissão (a venda) das cotas e os resultados distribuídos pelas instituições de investimento coletivo.
- A distribuição de um ETF de distribuição é um rendimiento del capital mobiliario(rendimento de capital mobiliário), como um dividendo (artigo 25.1.a), e vai para a base del ahorro, a base tributável da poupança, do ano em que você a recebe. Todos os anos, reinvestindo ou não. Se a sua corretora é uma entidade espanhola, o normal é que ela retenha 19% ao pagar: o regulamento obriga o custodiante espanhol de valores estrangeiros a reter. Essa retenção é uma antecipação que você desconta na declaração, não um imposto a mais.
- Um ETF de acumulação não dá a você nenhuma renda enquanto você não vender. Quando você vende, a diferença entre o que recebe e o que pagou é um ganho ou perda de capital (uma ganancia patrimonial), também na base da poupança. E se você comprou em várias vezes, a Hacienda (o fisco espanhol) considera que você vende primeiro o que comprou primeiro: FIFO, como diz o próprio artigo 94.
As duas rendas acabam na mesma base e com a mesma tabela. Em outubro de 2026, a tabela da poupança (a parte estatal e a autonômica somadas, segundo os artigos 66 e 76) é esta:
| Base da poupança | Alíquota |
|---|---|
| Até €6.000 | 19% |
| De €6.000 a €50.000 | 21% |
| De €50.000 a €200.000 | 23% |
| De €200.000 a €300.000 | 27% |
| A partir de €300.000 | 30% |
Então a diferença não está na alíquota, e sim no calendário. O ETF de distribuição paga um pouco de imposto todo ano; o de acumulação, tudo de uma vez, no ano em que você vende.
Quanto vale adiar: um exemplo de vinte anos
Suponha que você invista €10.000 num ETF que rende 7% ao ano: 5% de valorização do preço e 2% em dividendos. Comparamos as suas duas classes, com a mesma carteira e o mesmo custo. Para isolar o efeito fiscal, o exemplo supõe que na classe de distribuição você reinveste todo ano o que sobra da distribuição depois de pagar os 19%, que no ano 20 você vende tudo de uma vez sem outras rendas da poupança (a última distribuição tratamos à parte, a 19%, como as demais; somá-la à venda deixaria a classe de distribuição cerca de €14 mais cara), e que a tabela acima não muda em vinte anos. É um exemplo, não uma previsão.
O primeiro ano mostra o mecanismo inteiro. O ETF de acumulação passa de €10.000 para €10.700. O de distribuição paga a você €200, você paga €38 de imposto, reinveste €162 e termina o ano com €10.662. Esses €38 já não trabalham para você, e o mesmo acontece todo ano.
A classe de acumulação termina com €761,49 a mais: pouco mais de 2% do resultado, depois de vinte anos. Em dez anos, com as mesmas hipóteses, a diferença é de uns €80. O adiamento existe, mas é lento: aparece com muitos anos e com dividend yields altos, muito menos em prazos curtos.
E repare num detalhe que contraria a intuição: a classe de acumulação paga mais imposto, €5.906,34 contra €5.504,75. A vantagem dela não é pagar menos, e sim pagar mais tarde, e que o que você não pagou tenha continuado a crescer. O outro lado é a tabela progressiva: concentrar todo o ganho num único ano o empurra para a faixa de 21% ou acima, e vender ao longo de vários anos suaviza isso.
Irlanda: a retenção que você não vê
Muitos ETFs UCITS são domiciliados na Irlanda; o ISIN diz isso, porque começa com IE. Isso tem duas consequências que convém separar.
A primeira acontece dentro do fundo. Quando uma empresa americana paga um dividendo a um fundo irlandês, os Estados Unidos retêm imposto, e o tratado entre os dois países coloca o limite em 15%, segundo a tabela de tratados do IRS. Quem arca com essa retenção é o fundo, distribua ou acumule, antes que o dinheiro chegue até você. Por isso ela nunca aparece no seu extrato como uma linha de retenção: é um custo que já vem descontado no valor da cota ou no valor da distribuição.
A segunda acontece na saída. A Irlanda tem um imposto que os seus fundos podem ter de reter em certos pagamentos, o “exit tax”, mas a autoridade fiscal irlandesa (o Revenue) explica que ele não é retido sobre as cotas que estão num sistema de compensação reconhecido, e acrescenta que “esse seria o caso de um ETF”. Por isso a distribuição de um ETF irlandês costuma chegar a você sem retenção na fonte, ao contrário do dividendo de uma empresa irlandesa.
Trocar de classe e o Modelo 720
Passar da classe de acumulação para a de distribuição do mesmo ETF, ou o contrário, é uma venda e uma compra: o ganho é tributado, porque não há traspaso. Além disso, o mais provável é que as duas classes contem separadamente para o FIFO. A Dirección General de Tributos (DGT, a direção-geral de tributos espanhola) chegou a essa conclusão na consulta V0796-26, de abril de 2026, para duas classes de um mesmo fundo de investimento que se distinguiam pela taxa de administração: essas classes não podem ser consideradas valores homogêneos entre si. As classes de um ETF se distinguem também pela política de distribuição, mas não há consulta sobre ETFs nem sobre classes que só difiram nisso: tome isso como a leitura mais razoável, não como um critério confirmado.
No Modelo 720 (a declaração espanhola de bens no exterior), a classe não muda nada. Segundo a consulta V1013-25, os ETFs custodiados numa corretora estrangeira entram no 720 se o bloco passar de €50.000, e se informa o número e a classe das cotas e o seu valor patrimonial em 31 de dezembro. A norma não distingue entre classes que distribuem e classes que acumulam: as duas se declaram igual, cada uma na sua linha.
Como cada um aparece no seu registro
O fiscal tem o seu reflexo nos dados. Um ETF de distribuição deixa um rastro de caixa: cada distribuição é um lançamento com a sua data, o seu valor e, conforme a corretora, a sua retenção. Se você reinveste, cada compra nova é um lote com a sua própria data e o seu próprio custo, e no dia em que você vender o FIFO vai percorrê-los em ordem.
Um ETF de acumulação não deixa nenhum lançamento. A renda dele está no preço: a única forma de vê-la é o valor da posição em comparação com o que você pagou.
Isso tem uma consequência que engana muita gente. Na data ex, o preço do ETF de distribuição cai mais ou menos o que ele vai distribuir, então se você comparar as duas classes só pelo ganho não realizado, a de distribuição sempre vai parecer pior. Não é: falta somar o que ela já pagou a você. Para compará-las, é preciso juntar preço e distribuições.
O que o Tortuga faz com cada um
A distribuição de um ETF de distribuição entra em Carteira › Dividendos como mais um dividendo: no gráfico, em “Análise por empresa” e no “Calendário de pagamentos”. Com Interactive Brokers, DEGIRO, Trade Republic ou XTB, você verá o bruto e a retenção separados, e pode alternar entre Líquido e Bruto; o ING só entrega o líquido.
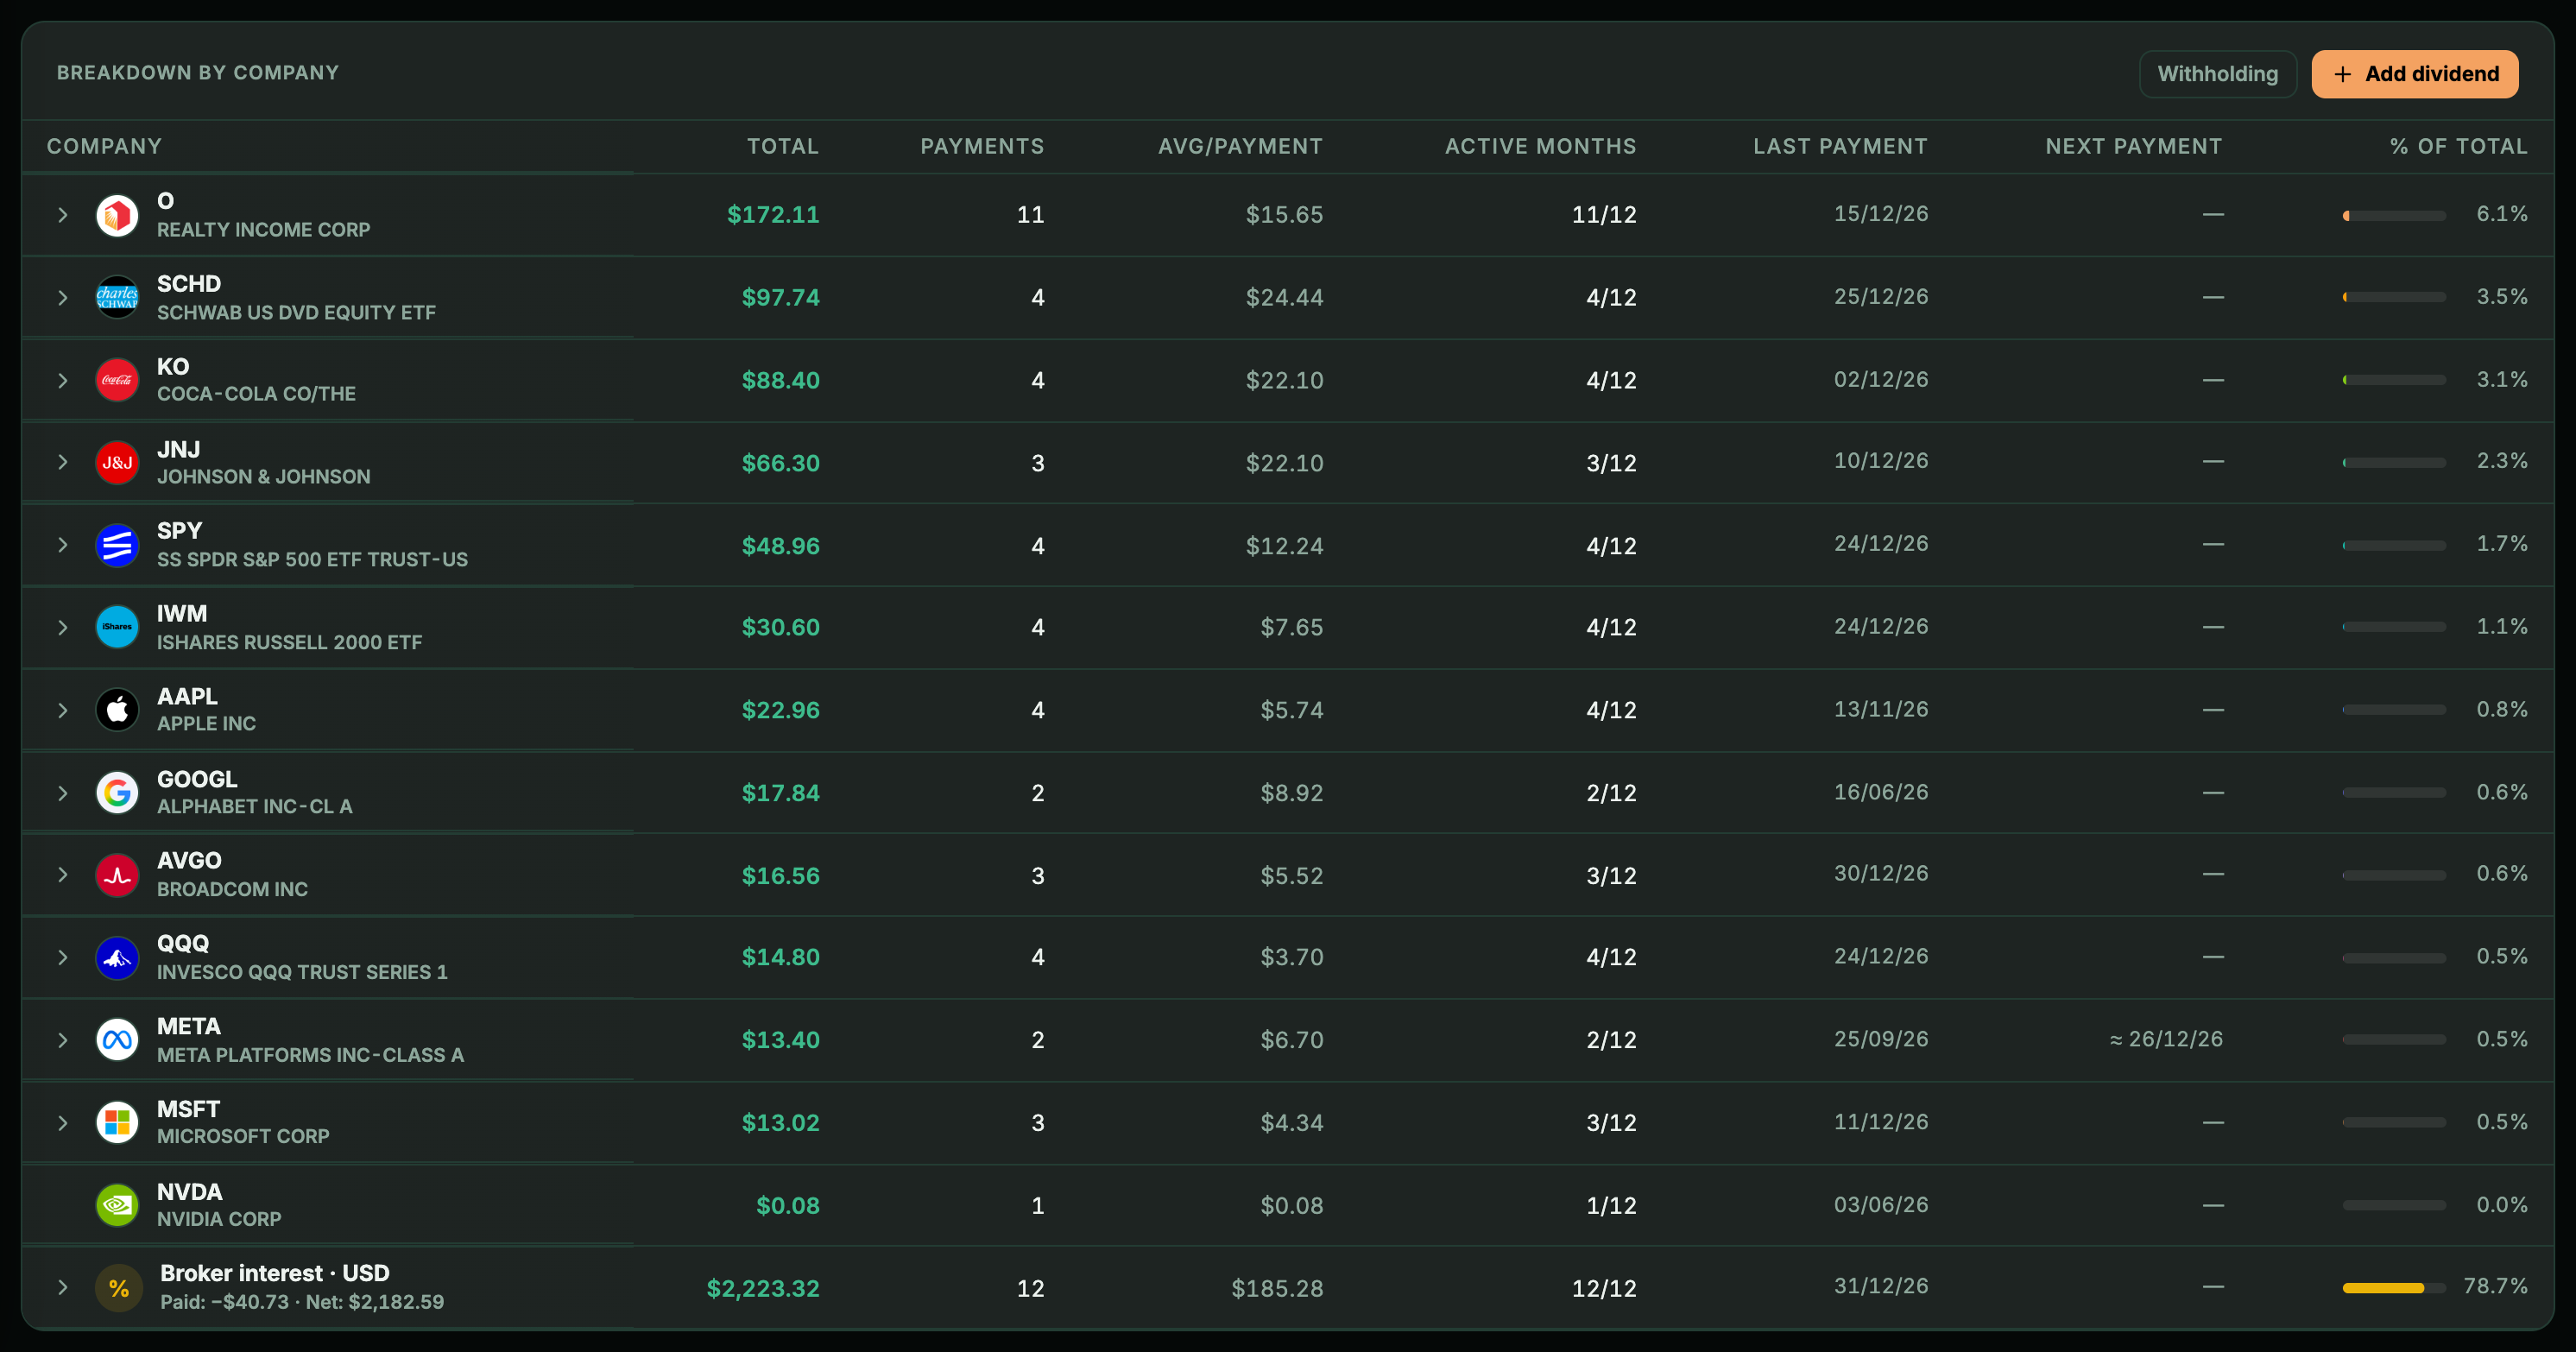
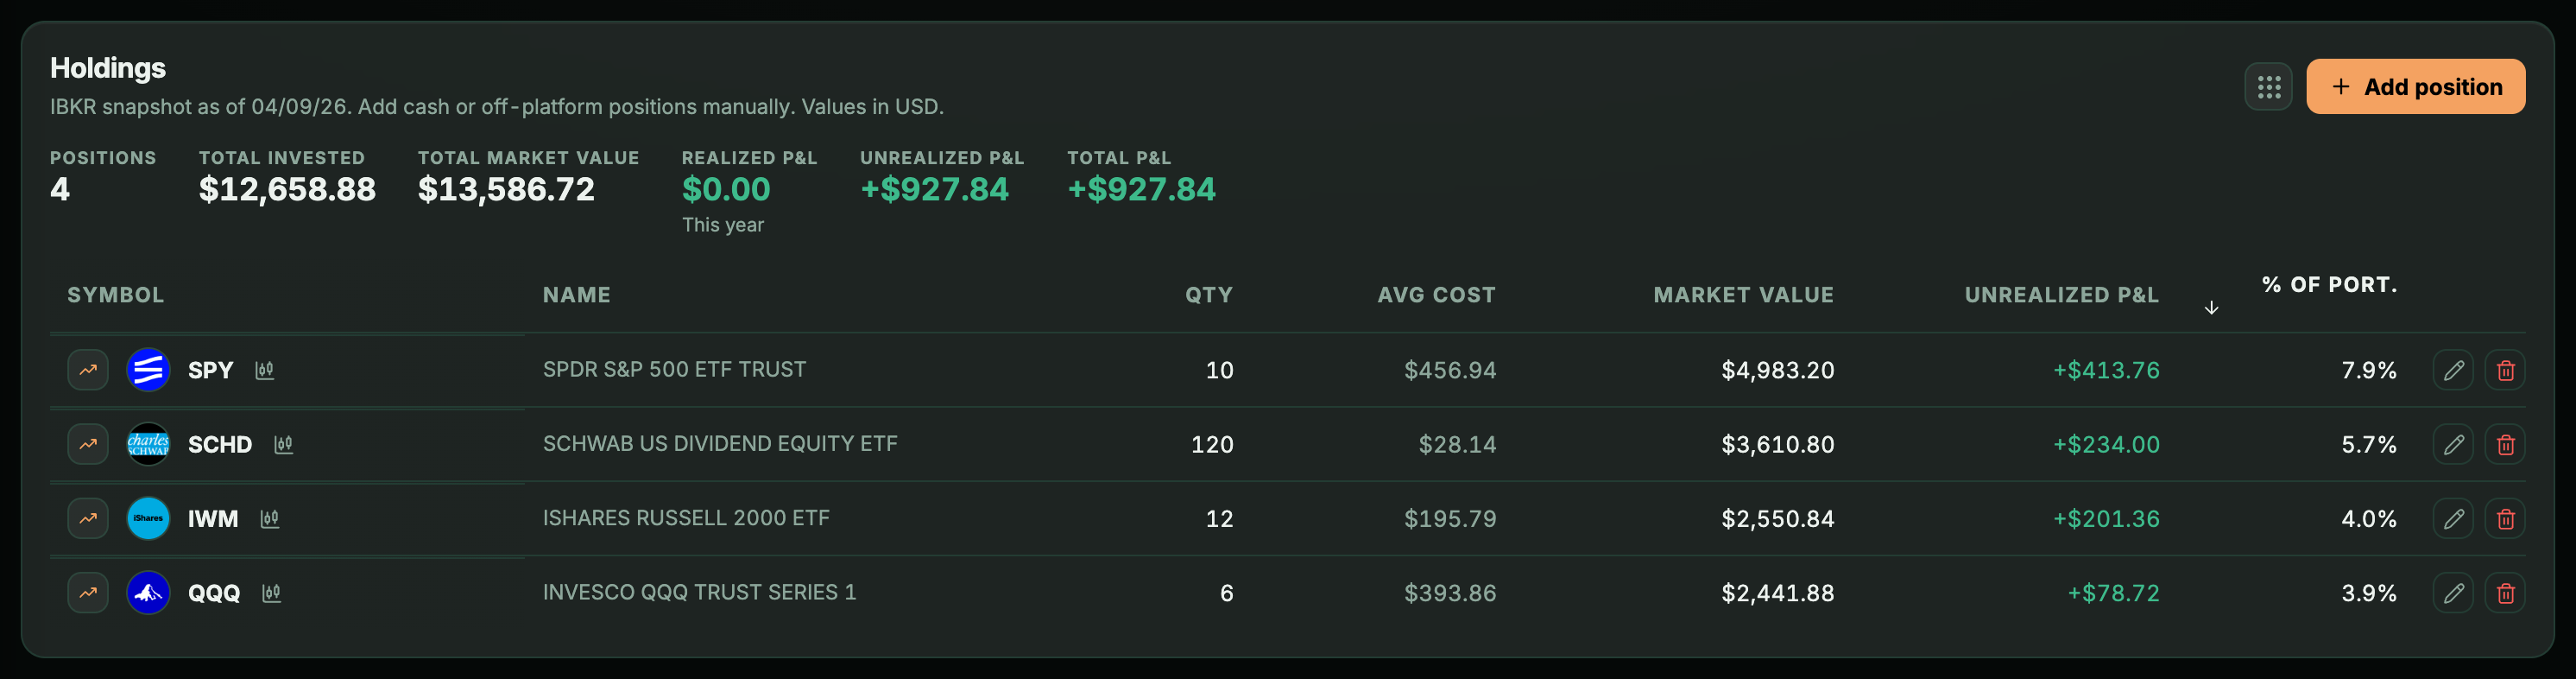
Um ETF de acumulação não gera nenhum recebimento, então não aparece em Dividendos e conta como zero no PADI, os dividendos anuais projetados. O que ele rendeu você vê em Carteira, no valor de mercado e no resultado não realizado.
Há quatro coisas que convém saber para ler bem essas telas:
- A aba ETFs depende da corretora. O Tortuga separa os ETFs das ações quando a corretora os identifica como ETF (Interactive Brokers, Trading 212, eToro). Com corretoras que você importa por CSV, como DEGIRO ou Trade Republic, um ETF europeu pode aparecer como “Ação” na aba Ações.
- O Tortuga não marca se um ETF é de acumulação ou de distribuição. Você vai saber pelo nome ou pelo prospecto do fundo, ou porque as distribuições dele aparecem em Dividendos.
- Ele não sugere retenção para os ETFs irlandeses, de propósito. Como a distribuição de um ETF UCITS irlandês costuma chegar sem retenção na fonte, sugerir a das empresas irlandesas seria um erro.
- Não há rentabilidade total por posição. A tabela de posições mostra o resultado não realizado, e as distribuições ficam à parte, em Dividendos: para comparar as duas classes, some você mesmo. Para a carteira inteira, em contas com valor patrimonial diário da corretora (Interactive Brokers), a curva de Desempenho é uma rentabilidade ponderada pelo tempo que já inclui os dividendos recebidos.
E um aviso para a declaração: o “Preço médio” que você vê em Carteira não é necessariamente o custo FIFO que a Hacienda pede, e o Tortuga não gera relatórios para o IRPF nem para o 720. Para a declaração, use os relatórios da sua corretora.
Por que o preço cai na data ex está em a data ex-dividendo. Como funciona a retenção dos dividendos de empresas estrangeiras, em o imposto retido na fonte. E como acompanhar um ano inteiro de recebimentos, em o acompanhamento de dividendos.
Continue lendo
- ETF de covered call (JEPI, JEPQ e UCITS): de onde vem a distribuiçãoCerca de cinco de cada seis euros da renda que o JEPI gera são prêmio de opções, não dividendos. As versões UCITS com ISIN, o que você cede da alta, como é tributado na Espanha e a comparação com vender você mesmo as calls.
- Dividendos estrangeiros: quanto cada país retém e quanto você recuperaDe um dividendo de 100 dólares, não chegam 100. Quanto cada país retém, que parte você desconta na declaração espanhola, que parte só recupera reclamando fora e onde vê isso no extrato da Interactive Brokers.
- Acompanhar dividendos da Interactive Brokers: recebido e projetadoO extrato da corretora diz quanto você já recebeu. Não diz quanto vai receber, nem quanto já entra sem vender nada se você somar juros e prêmios.