Leitfaden · ETFs
Thesaurierender oder ausschüttender ETF: Steuern und Erfassung

Tortuga Trades · · 11 min
Man hört oft, ein thesaurierender ETF „stundet Steuern“. Das stimmt, aber wie viel ist diese Stundung in Euro wert, und was ändert sich in deinen Aufzeichnungen, wenn der Fonds ausschüttet statt wiederanzulegen? Schauen wir es uns mit den spanischen Steuerregeln an (dieser Leitfaden ist für in Spanien Steuerpflichtige geschrieben), mit einem Beispiel über zwanzig Jahre und mit dem, was jede Anteilsklasse in deinen Daten hinterlässt oder eben nicht.
Derselbe Fonds, zwei Anteilsklassen
Ein ETF vereinnahmt die Dividenden der Unternehmen, die er hält. Was er dann mit diesem Geld macht, bestimmt seine Anteilsklasse. Ein ausschüttender ETF (im Namen meist „Dist“ oder „D“) zahlt es dir aus: Jedes Quartal oder jedes Halbjahr geht eine Zahlung auf deinem Konto ein. Ein thesaurierender ETF („Acc“ oder „C“) legt es im Fonds wieder an, und du siehst nur, dass der Wert jedes Anteils ein wenig stärker wächst.
Häufig bietet dieselbe Fondsgesellschaft beide Klassen auf denselben Index an, mit demselben Portfolio. Was du hältst, ist dasselbe; was sich ändert, ist, wann das Einkommen bei dir ankommt und damit, wann es besteuert wird. Manchmal unterscheiden sich auch die Kosten ein wenig, aber das ist der Kern, und das ist nicht wenig.
Was jeweils besteuert wird und wann
Das Gesetz über die IRPF (die spanische Einkommensteuer) behandelt die beiden Arten von Einkommen, die dir ein Fonds bringen kann, ETFs eingeschlossen, getrennt. Sein Artikel 94 unterscheidet zwischen den Gewinnen oder Verlusten, die „infolge der Übertragung“ der Anteile entstehen, und „den von den Organismen für gemeinsame Anlagen ausgeschütteten Erträgen“.
- Die Ausschüttung eines ausschüttenden ETF ist ein Kapitalertrag (ein rendimiento del capital mobiliario), genau wie eine Dividende (Artikel 25.1.a), und fließt in die base del ahorro, die Bemessungsgrundlage für Spar- und Kapitalerträge, des Jahres, in dem du sie vereinnahmst. Jedes Jahr, ob du sie wieder anlegst oder nicht. Ist dein Broker ein spanisches Institut, behält er bei der Zahlung normalerweise 19 % ein: Die Durchführungsverordnung verpflichtet die spanische Verwahrstelle ausländischer Wertpapiere zum Einbehalt. Dieser Einbehalt ist eine Vorauszahlung, die du in der Steuererklärung anrechnest, keine zusätzliche Steuer.
- Ein thesaurierender ETF bringt dir kein Einkommen, solange du nicht verkaufst. Beim Verkauf ist die Differenz zwischen dem, was du erhältst, und dem, was du gezahlt hast, ein Veräußerungsgewinn oder -verlust (eine ganancia patrimonial), ebenfalls in der base del ahorro. Und wenn du in mehreren Tranchen gekauft hast, geht Hacienda (das spanische Finanzamt) davon aus, dass du zuerst verkaufst, was du zuerst gekauft hast: FIFO, so steht es in Artikel 94 selbst.
Beide Einkommensarten landen in derselben Grundlage und unter demselben Tarif. Stand Oktober 2026 sieht der Tarif für Spar- und Kapitalerträge (staatlicher und regionaler Anteil zusammengerechnet, gemäß den Artikeln 66 und 76) so aus:
| Base del ahorro | Steuersatz |
|---|---|
| Bis 6.000 € | 19 % |
| 6.000 bis 50.000 € | 21 % |
| 50.000 bis 200.000 € | 23 % |
| 200.000 bis 300.000 € | 27 % |
| Ab 300.000 € | 30 % |
Der Unterschied liegt also nicht im Steuersatz, sondern im Zeitpunkt. Der ausschüttende ETF wird jedes Jahr ein bisschen besteuert, der thesaurierende alles auf einmal, im Jahr des Verkaufs.
Was die Stundung wert ist: ein Beispiel über zwanzig Jahre
Angenommen, du legst 10.000 € in einem ETF an, der 7 % pro Jahr bringt: 5 % durch Kursanstieg und 2 % als Dividenden. Wir vergleichen seine beiden Klassen, mit demselben Portfolio und denselben Kosten. Um den Steuereffekt zu isolieren, unterstellt das Beispiel, dass du in der ausschüttenden Klasse jedes Jahr wieder anlegst, was nach Abzug der 19 % von der Ausschüttung übrig bleibt, dass du im Jahr 20 alles auf einmal verkaufst, ohne andere Spar- und Kapitalerträge (die letzte Ausschüttung behandeln wir wie die übrigen separat mit 19 %; sie dem Verkauf zuzuschlagen, würde die ausschüttende Klasse um etwa 14 € verteuern), und dass sich der Tarif oben in zwanzig Jahren nicht ändert. Es ist ein Beispiel, keine Prognose.
Das erste Jahr zeigt den ganzen Mechanismus. Der thesaurierende ETF steigt von 10.000 auf 10.700 €. Der ausschüttende zahlt dir 200 €, du zahlst 38 € Steuer, legst 162 € wieder an und beendest das Jahr mit 10.662 €. Diese 38 € arbeiten nicht mehr für dich, und das passiert jedes Jahr.
Die thesaurierende Klasse liegt am Ende 761,49 € vorn: etwas mehr als 2 % des Ergebnisses, nach zwanzig Jahren. Über zehn Jahre, mit denselben Annahmen, beträgt der Unterschied etwa 80 €. Die Stundung gibt es, aber sie wirkt langsam: Sie macht sich bei vielen Jahren und hohen Dividendenrenditen bemerkbar, bei kurzem Anlagehorizont viel weniger.
Und achte auf ein Detail, das der Intuition widerspricht: Die thesaurierende Klasse zahlt mehr Steuern, 5.906,34 € gegenüber 5.504,75 €. Ihr Vorteil ist nicht, weniger zu zahlen, sondern später zu zahlen, und dass das, was du nicht gezahlt hast, weiter gewachsen ist. Die Kehrseite ist der progressive Tarif: Den ganzen Gewinn in einem einzigen Jahr zu bündeln, schiebt ihn in die 21-%-Stufe oder höher, und ein Verkauf über mehrere Jahre glättet das.
Irland: die Quellensteuer, die du nicht siehst
Viele UCITS-ETFs haben ihren Sitz in Irland; das verrät ihre ISIN, die mit IE beginnt. Das hat zwei Folgen, die man auseinanderhalten sollte.
Die erste tritt im Fonds ein. Wenn ein US-Unternehmen einem irischen Fonds eine Dividende zahlt, behalten die Vereinigten Staaten Steuer ein, und das Abkommen zwischen beiden Ländern begrenzt sie auf 15 %, laut der Abkommenstabelle des IRS. Diese Quellensteuer trägt der Fonds, ob er ausschüttet oder thesauriert, bevor das Geld bei dir ankommt. Deshalb taucht sie in deinem Kontoauszug nie als Quellensteuerzeile auf: Sie ist ein Kostenpunkt, der bereits im Anteilswert oder im Ausschüttungsbetrag abgezogen ist.
Die zweite tritt beim Ausstieg ein. Irland hat eine Steuer, die seine Fonds bei bestimmten Zahlungen einbehalten müssen, die „exit tax“, aber seine Steuerbehörde erklärt, dass sie auf Anteile, die in einem anerkannten Clearingsystem verwahrt werden, nicht einbehalten wird, und ergänzt, dass „das bei einem ETF der Fall wäre“. Deshalb kommt die Ausschüttung eines irischen ETF in der Regel ohne Quellensteuer bei dir an, anders als die Dividende eines irischen Unternehmens.
Die Klasse wechseln und das Modelo 720
Von der thesaurierenden in die ausschüttende Klasse desselben ETF zu wechseln, oder umgekehrt, ist ein Verkauf und ein Kauf: Der Gewinn wird besteuert, weil es keinen steuerfreien Wechsel gibt. Außerdem zählen die beiden Klassen für FIFO höchstwahrscheinlich getrennt. Die Dirección General de Tributos (DGT, die Generaldirektion für Steuern des spanischen Finanzministeriums) kam in der Auskunft V0796-26 vom April 2026 zu diesem Schluss, und zwar für zwei Klassen desselben Investmentfonds, die sich durch ihre Verwaltungsgebühr unterschieden: Diese Klassen „können nicht als untereinander gleichartige Wertpapiere angesehen werden“. Die Klassen eines ETF unterscheiden sich zusätzlich durch ihre Ausschüttungspolitik, aber es gibt keine Auskunft zu ETFs oder zu Klassen, die sich nur darin unterscheiden: Nimm es als die vernünftigste Lesart, nicht als bestätigtes Kriterium.
Beim Modelo 720 (der spanischen Erklärung über Vermögen im Ausland) ändert die Klasse nichts. Laut der Auskunft V1013-25 gehören ETFs, die bei einem ausländischen Broker verwahrt werden, in das 720, wenn der Block 50.000 € übersteigt, und gemeldet werden Anzahl und Klasse der Anteile sowie ihr Nettoinventarwert zum 31. Dezember. Die Vorschrift unterscheidet nicht zwischen ausschüttenden und thesaurierenden Klassen: Beide werden gleich gemeldet, jede in ihrer eigenen Zeile.
Wie jede Klasse in deinen Aufzeichnungen aussieht
Das Steuerliche spiegelt sich in den Daten. Ein ausschüttender ETF hinterlässt eine Spur von Zahlungen: Jede Ausschüttung ist eine Buchung mit Datum, Betrag und, je nach Broker, Quellensteuer. Wenn du wieder anlegst, ist jeder neue Kauf eine Tranche mit eigenem Datum und eigenen Kosten, und am Tag des Verkaufs arbeitet FIFO sie der Reihe nach ab.
Ein thesaurierender ETF hinterlässt keine einzige Buchung. Sein Ertrag steckt im Kurs: Die einzige Möglichkeit, ihn zu sehen, ist der Wert der Position im Vergleich zu dem, was du gezahlt hast.
Das hat eine Folge, die viele in die Irre führt. Am Ex-Tag fällt der Kurs des ausschüttenden ETF ungefähr um das, was er ausschütten wird. Wer also die beiden Klassen nur nach ihrem Buchgewinn vergleicht, wird die ausschüttende immer schlechter finden. Das ist sie nicht: Ihr fehlt, was sie dir schon gezahlt hat. Um sie zu vergleichen, musst du Kurs und Ausschüttungen zusammennehmen.
Was Tortuga mit jeder Klasse macht
Die Ausschüttung eines ausschüttenden ETF landet unter Portfolio › Dividenden wie jede andere Dividende: im Diagramm, in „Aufschlüsselung nach Unternehmen“ und im „Zahlungskalender“. Mit Interactive Brokers, DEGIRO, Trade Republic oder XTB siehst du Brutto und Quellensteuer getrennt und kannst zwischen „Netto“ und „Brutto“ umschalten; ING liefert nur den Nettobetrag.
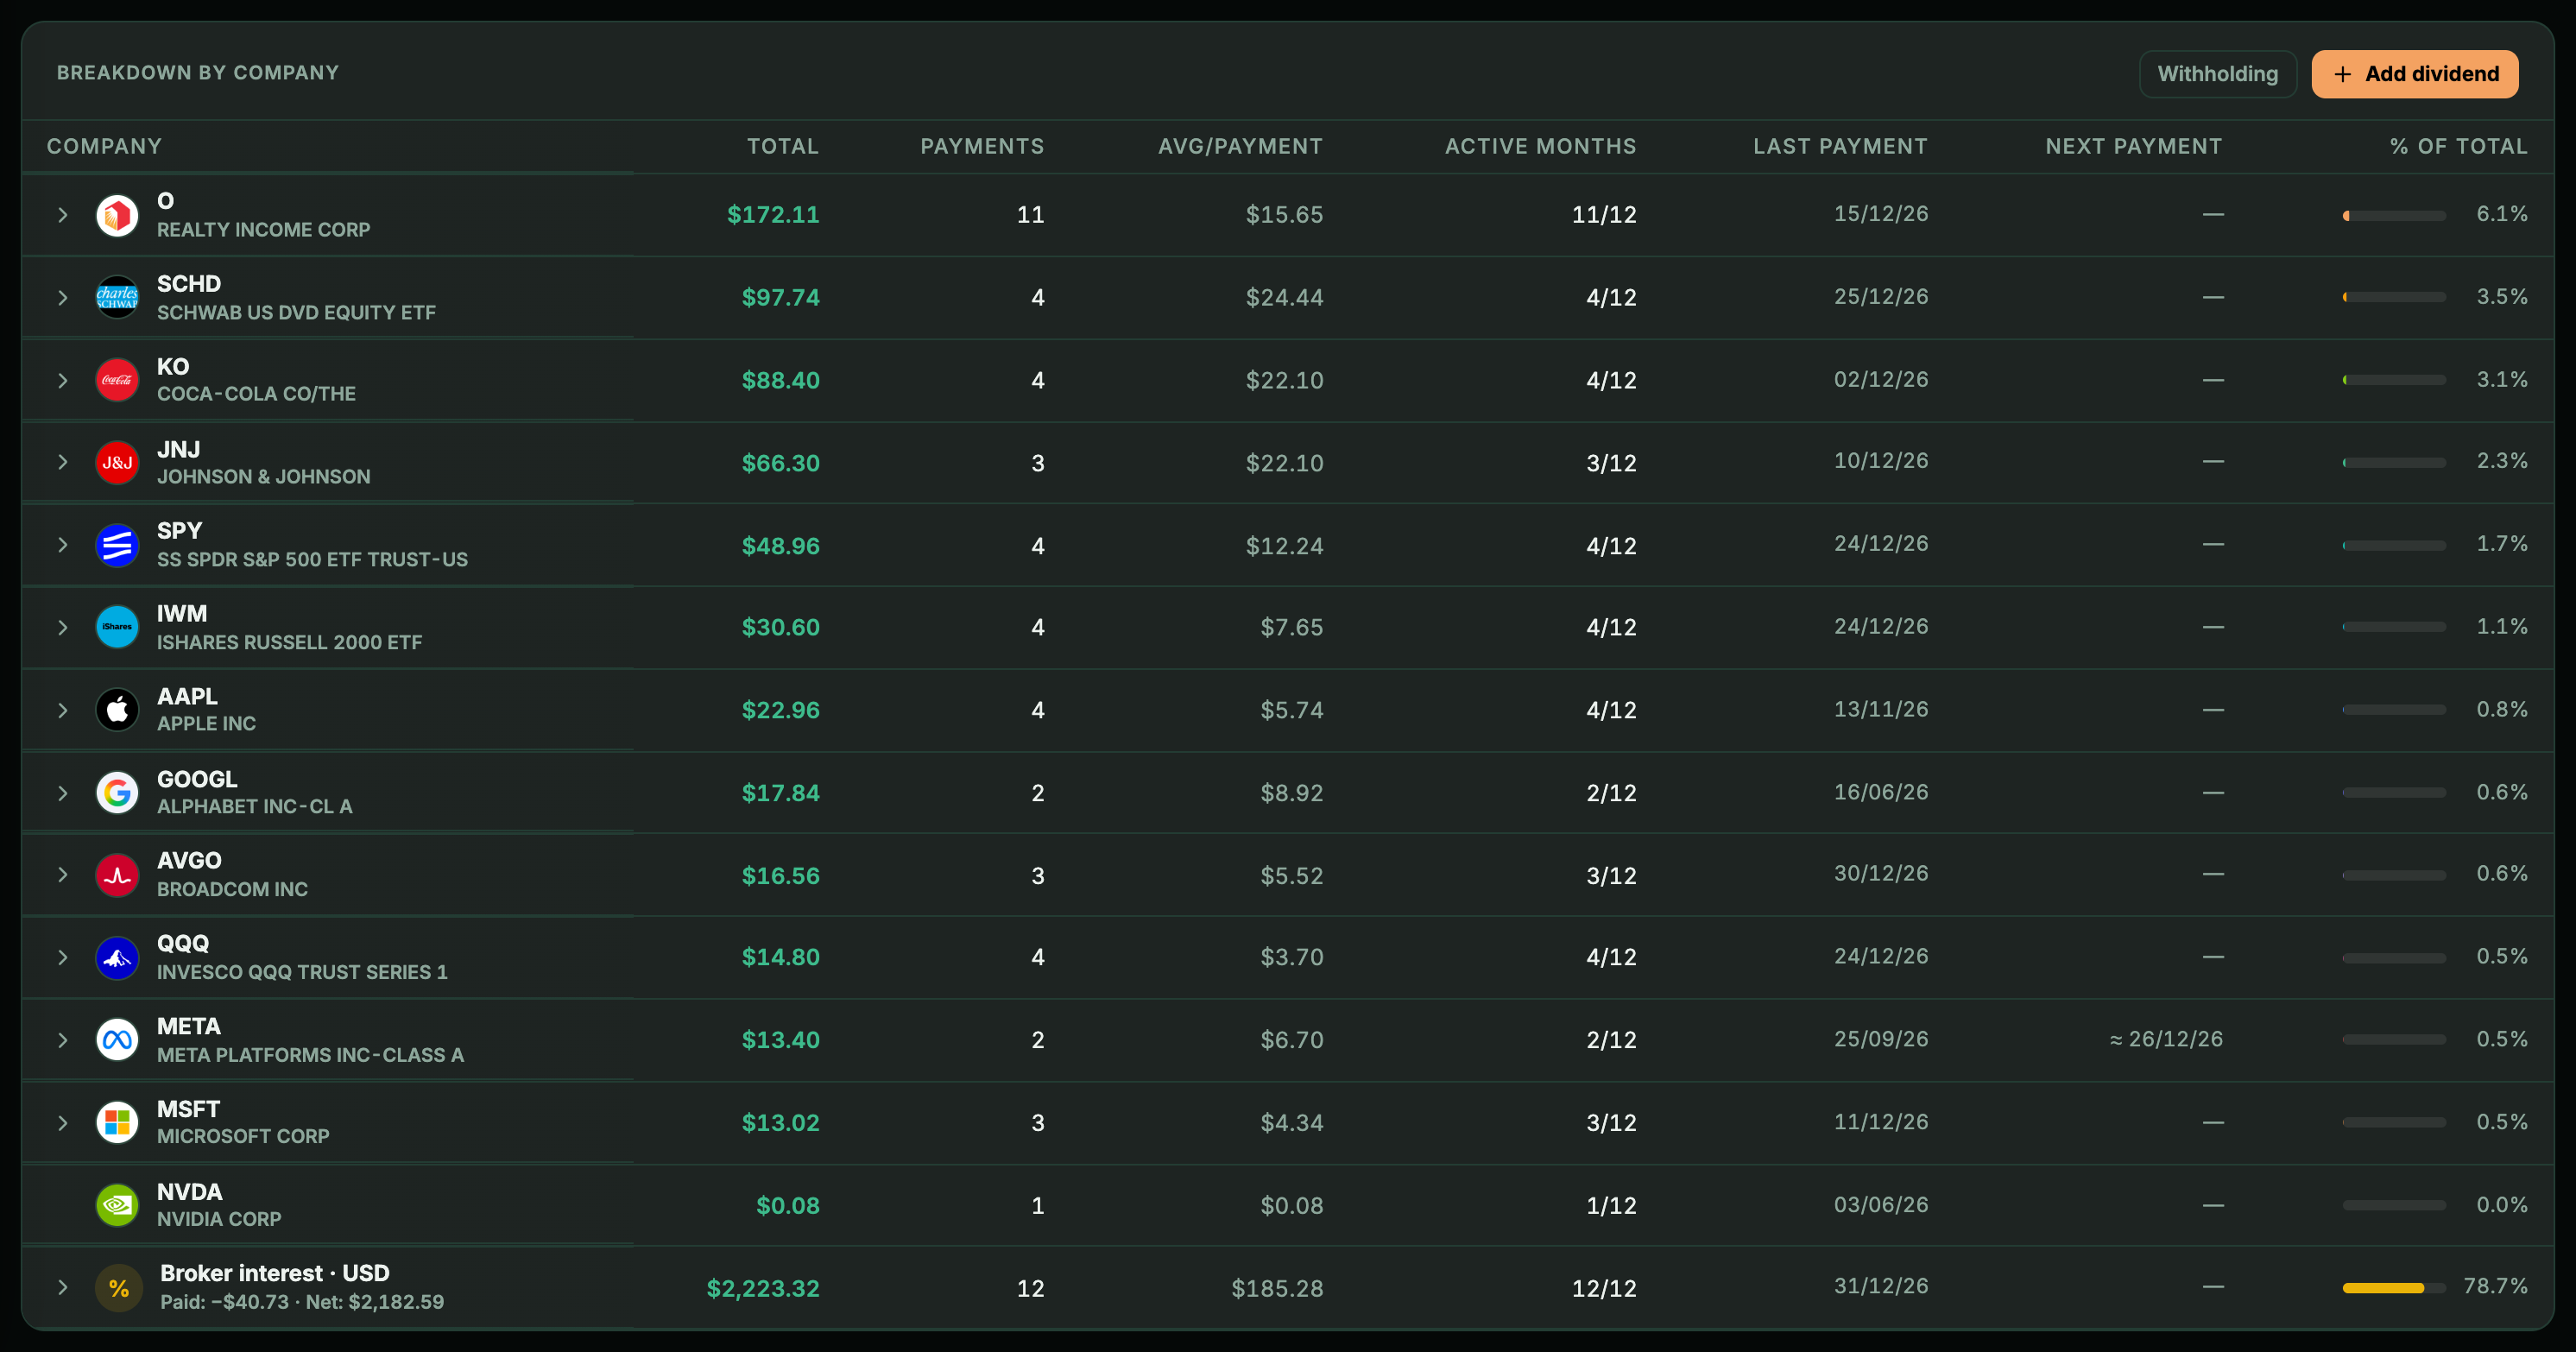
Ein thesaurierender ETF erzeugt keine Zahlung, erscheint also nicht unter Dividenden und zählt im PADI, den prognostizierten Jahresdividenden, als null. Was er dir eingebracht hat, siehst du im Portfolio, an seinem Marktwert und seinem unrealisierten G&V.
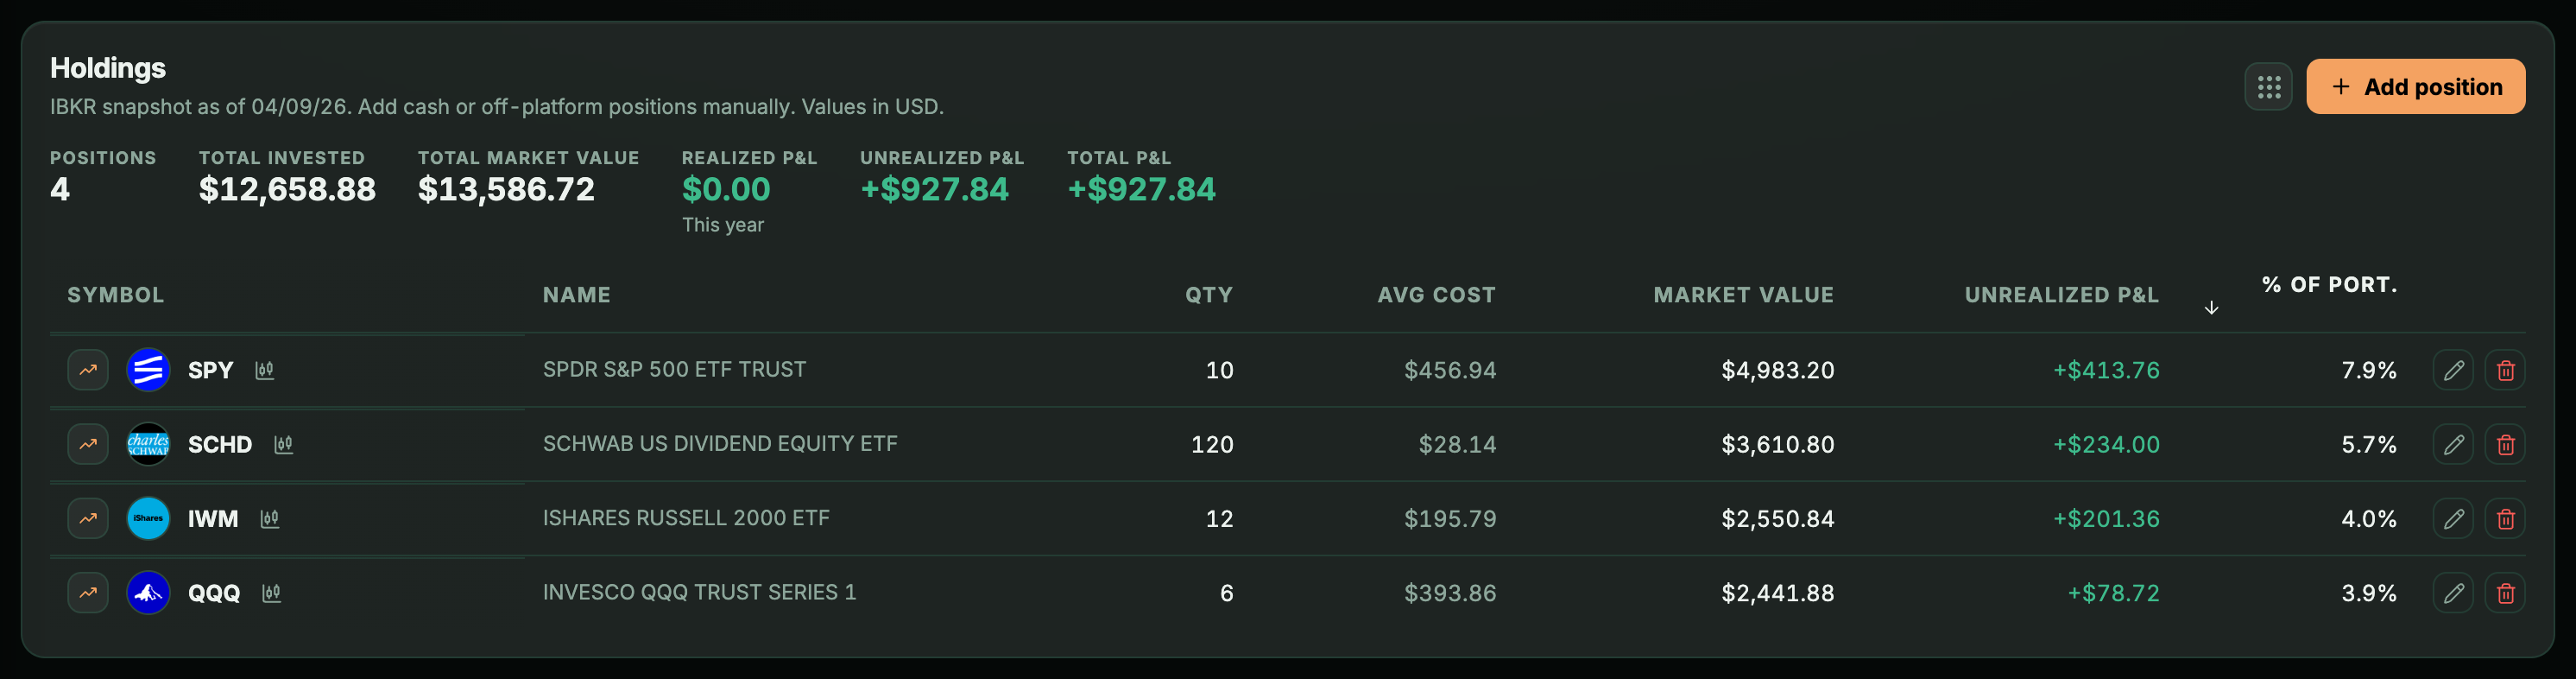
Vier Dinge solltest du wissen, um diese Ansichten richtig zu lesen:
- Der Reiter ETFs hängt vom Broker ab. Tortuga trennt ETFs von Aktien, wenn der Broker sie als ETFs kennzeichnet (Interactive Brokers, Trading 212, eToro). Bei Brokern, die du per CSV importierst, etwa DEGIRO oder Trade Republic, kann ein europäischer ETF als „Aktie“ im Reiter „Aktien“ erscheinen.
- Tortuga kennzeichnet nicht, ob ein ETF thesaurierend oder ausschüttend ist. Das erfährst du aus dem Namen oder dem Prospekt des Fonds, oder daran, dass seine Ausschüttungen unter Dividenden erscheinen.
- Für irische ETFs schlägt es bewusst keine Quellensteuer vor. Da die Ausschüttung eines irischen UCITS-ETF in der Regel ohne Quellensteuer ankommt, wäre es ein Fehler, den Satz für irische Unternehmen vorzuschlagen.
- Es gibt keine Gesamtrendite pro Position.Die Positionstabelle zeigt den unrealisierten G&V, und die Ausschüttungen stehen getrennt unter Dividenden: Um die beiden Klassen zu vergleichen, rechne sie selbst zusammen. Für das ganze Portfolio ist bei Konten mit täglichem Nettoinventarwert vom Broker (Interactive Brokers) die Kurve unter „Performance“ eine zeitgewichtete Rendite, die die vereinnahmten Dividenden bereits enthält.
Und ein Hinweis für die Steuererklärung: Der „Einstandskurs“, den du im Portfolio siehst, ist nicht unbedingt der FIFO-Einstand, den Hacienda verlangt, und Tortuga erstellt keine Berichte für die IRPF oder das 720. Für die Erklärung nutze die Berichte deines Brokers.
Warum der Kurs am Ex-Tag fällt, steht in der Ex-Dividendentag. Wie die Quellensteuer auf Dividenden ausländischer Unternehmen funktioniert, in die Quellensteuer. Und wie du ein ganzes Jahr an Zahlungen im Blick behältst, in Dividenden tracken.
Weiterlesen
- Covered-Call-ETFs (JEPI, JEPQ und UCITS): woher die Ausschüttung kommtFast fünf von sechs Euro des Einkommens, das JEPI erzeugt, sind Optionsprämie, keine Dividenden. Die UCITS-Versionen mit ihrer ISIN, was du an Kursanstieg aufgibst, wie es in Spanien besteuert wird und der Vergleich mit selbst verkauften Calls.
- Quellensteuer auf Auslandsdividenden: was jedes Land behält (Spanien)Von einer Dividende über 100 Dollar kommen keine 100 bei dir an. Wie viel jedes Land behält, was du in der spanischen Steuererklärung anrechnest, was du nur im Ausland zurückholst und wo du es im Kontoauszug von Interactive Brokers siehst.
- Interactive-Brokers-Dividenden tracken: erhalten und prognostiziertDein Kontoauszug sagt dir, was du bekommen hast. Er sagt dir nicht, was du bekommen wirst, und auch nicht, wie viel schon ohne Verkauf hereinkommt, wenn du Zinsen und Prämien dazunimmst.